
こんにちは、こぱんです!
目次
【最新制度】つみたてNISAは2024年から「新NISA」に変わりました
この記事は、2023年までの「つみたてNISA」を前提に書かれています。
つみたてNISAと一般NISAの制度は2023年末で終了しました。
2024年からは「新NISA」(金融庁の表記は「2024年からのNISA」)が始まっています。
つみたてNISAの後を継ぐのは「つみたて投資枠」です。
▼新NISAの主なポイント
| 項目 | 2024年からのNISA |
|---|---|
| つみたて投資枠 | 年間120万円(つみたてNISAの3倍) |
| 成長投資枠 | 年間240万円(一般NISAの2倍) |
| 2つの枠の併用 | できる(合わせて年間360万円まで) |
| 非課税保有限度額(生涯) | 1,800万円(うち成長投資枠は1,200万円まで) |
| 売却した場合 | 売った商品の簿価(買った時の金額)の分だけ、翌年以降に非課税投資枠が戻る |
- すぐに売る必要はなく、買った時から20年間、非課税のまま持ち続けられる
- 自由に売ることもできる
- 2024年以降は、つみたてNISAで新しく買うことはできない
- 2023年までのNISAで買った額は、新NISAの非課税保有限度額(1,800万円)とは別枠で管理される
- 非課税期間が終わった後に、新NISAへ移す(ロールオーバーする)ことはできない
▼教育資金に関わる今後の動き
令和8(2026)年度税制改正の大綱の金融庁関係の主要項目で、ある方針が示されました。
大学進学など成人後のライフイベントの資金に備えられるよう、つみたて投資枠の年齢要件をなくし、0~17歳の間の年間投資枠と非課税保有限度額を設けるという内容です。
あわせて、12歳以降に子の同意を得た場合に限り、親権者等がお金を引き出せる(払出し)ようにするとされています。
まだ方針が示された段階です。
実際の始まる時期や細かい条件は、金融庁の今後の発表を確認してください。
また、この記事で紹介しているファンドがつみたて投資枠の対象かどうかは、金融庁の「つみたて投資枠対象商品届出一覧」(最終更新日:2026/9/18)で確認できます。
出典:
- 2023年までのNISA:NISA特設ウェブサイト:金融庁
- よくある質問:NISA特設ウェブサイト:金融庁
- NISAを知る:NISA特設ウェブサイト:金融庁
- つみたて投資枠対象商品:金融庁
- 令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-(金融庁、2025年12月)
新NISAの基本やつみたてNISAとの違いは、下記の記事で詳しく解説しています。
→ 【初心者向け】新NISAとは?つみたてNISA・一般NISAとの違いを解説
→ 【重要度高】新NISAの「①基本」「②最新事情」「③重要Q&A6選」について解説
教育資金のインフレや「リスクのとり方」の考え方は、新NISAで準備する場合の参考にもなります。
▼ここから下は、この記事を最初に書いた当時の内容です。制度の最新情報は上の要点を参照してください。
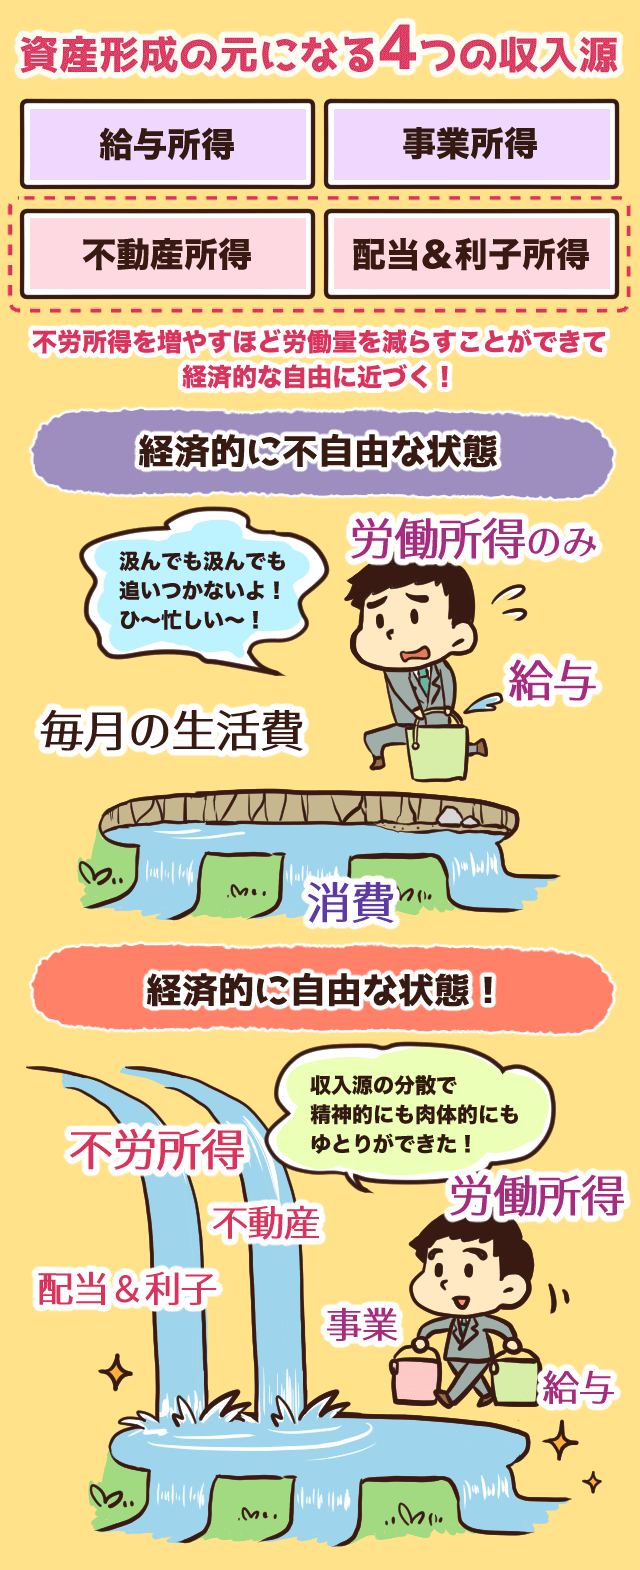
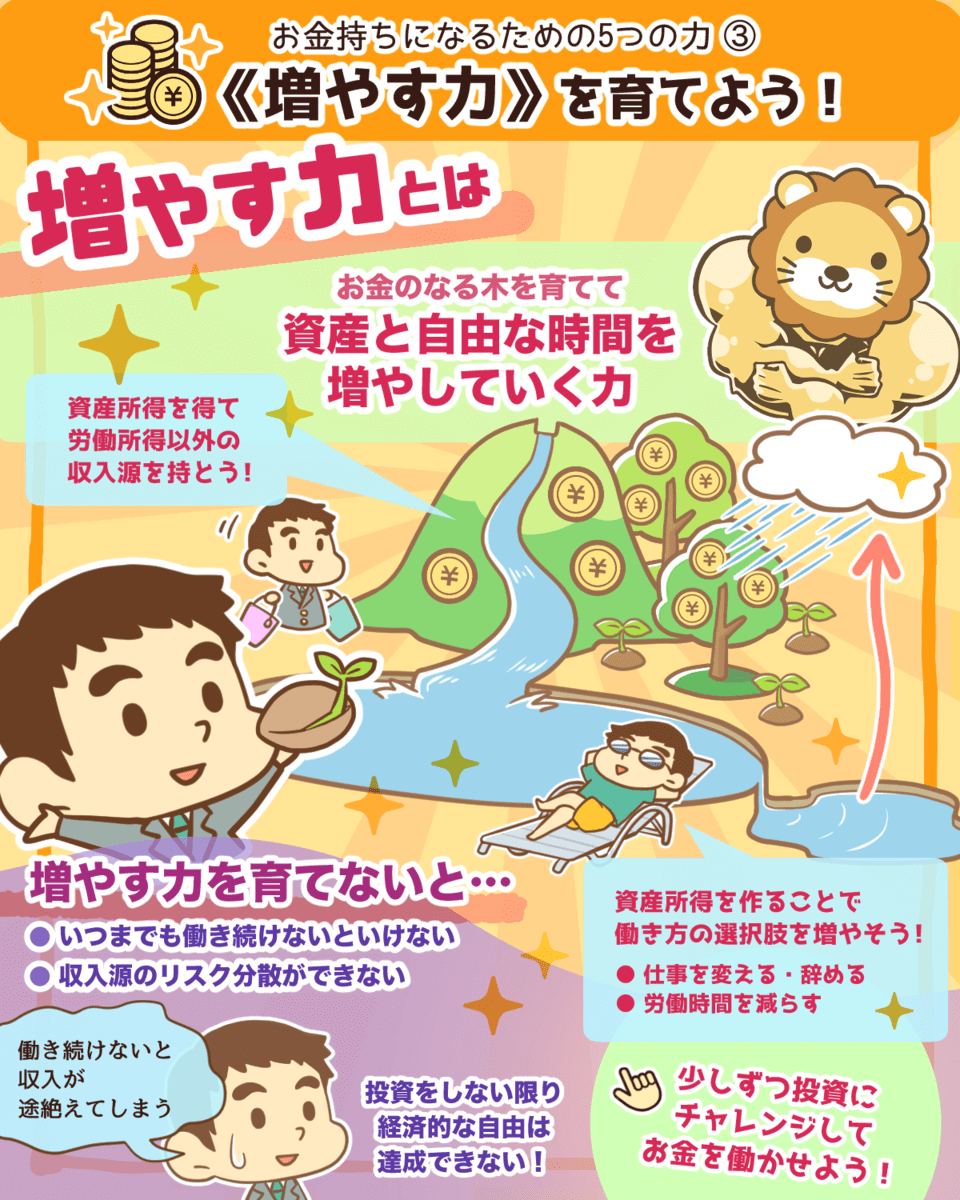
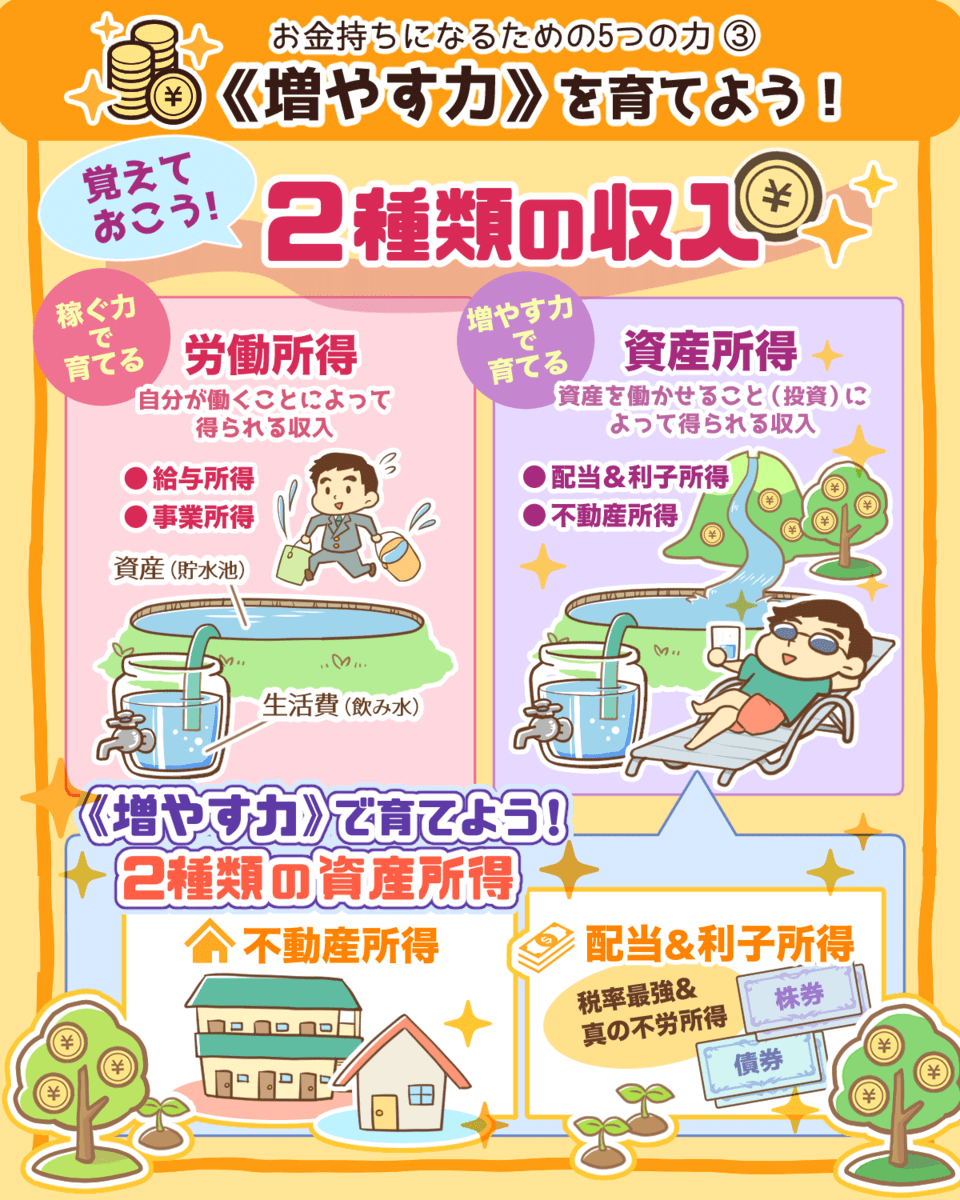
リベ大では、お金のなる木を育てて資産と自由な時間を増やしていく力、「増やす力」についての情報も発信しています。
▼図解:「増やす力」
以前リベ大では、子育て世帯を悩ませる「教育資金」を準備する方法について解説しました。
具体的に貯金・学資保険・資産運用を比較した、シミュレーション結果も載せているので、見たことがない人はぜひご覧ください。
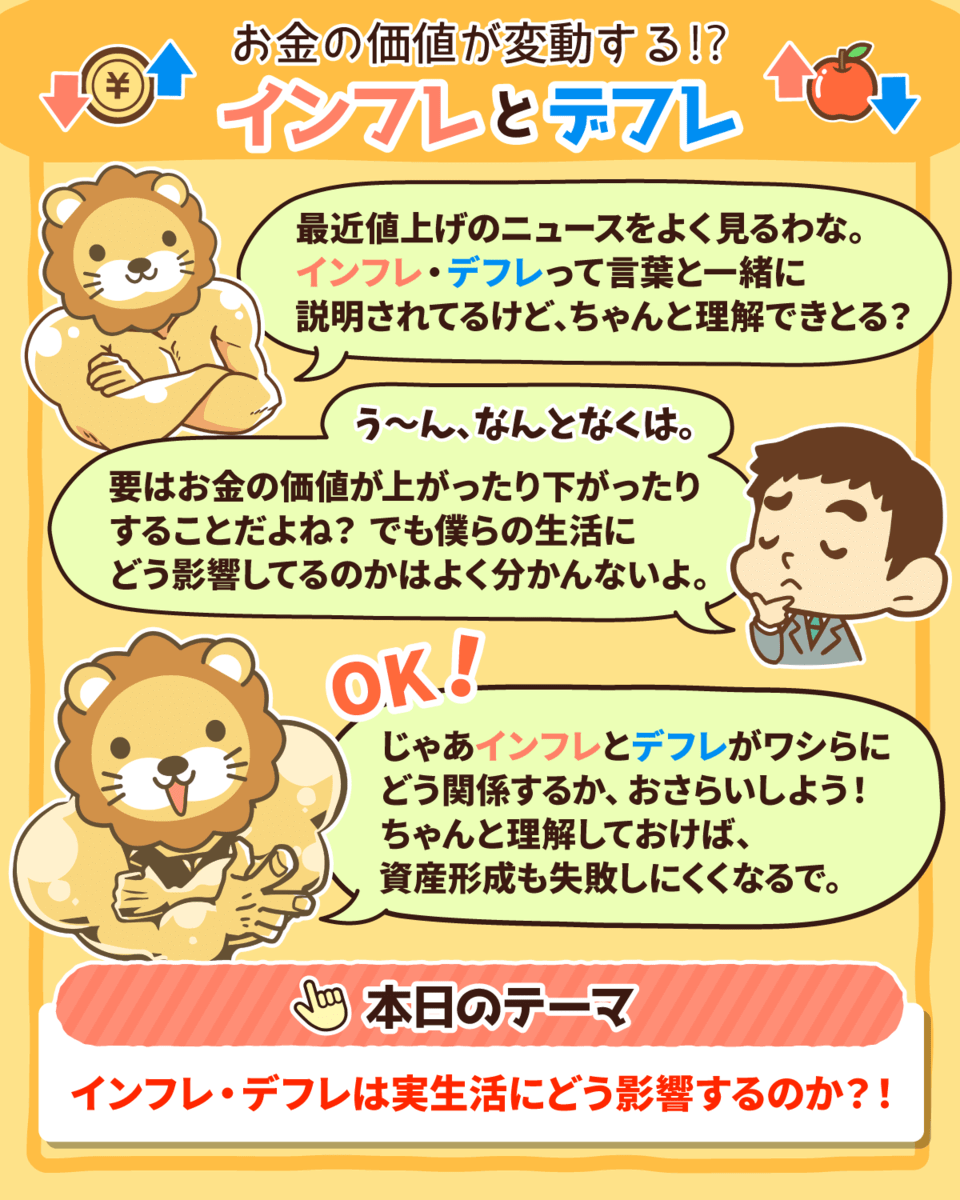
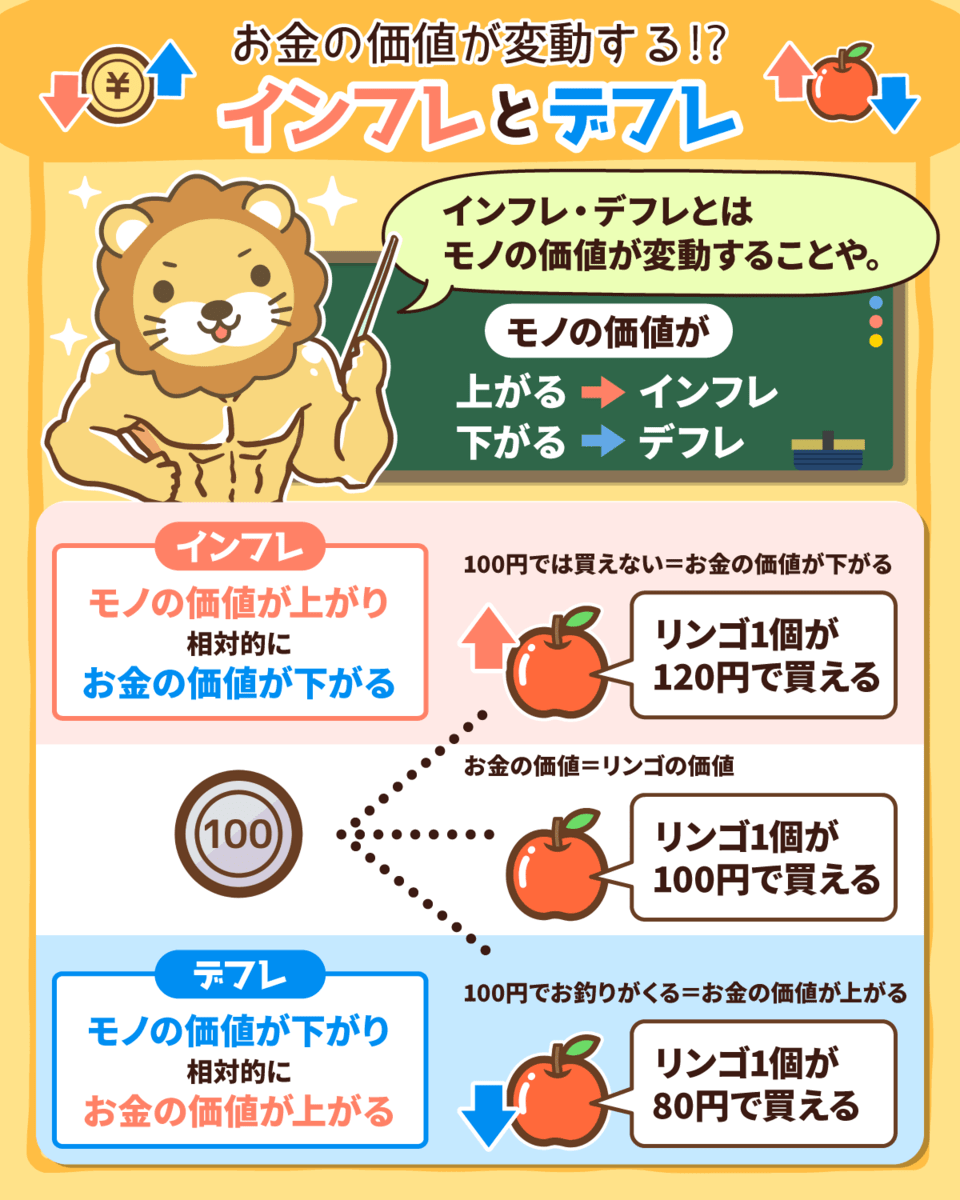
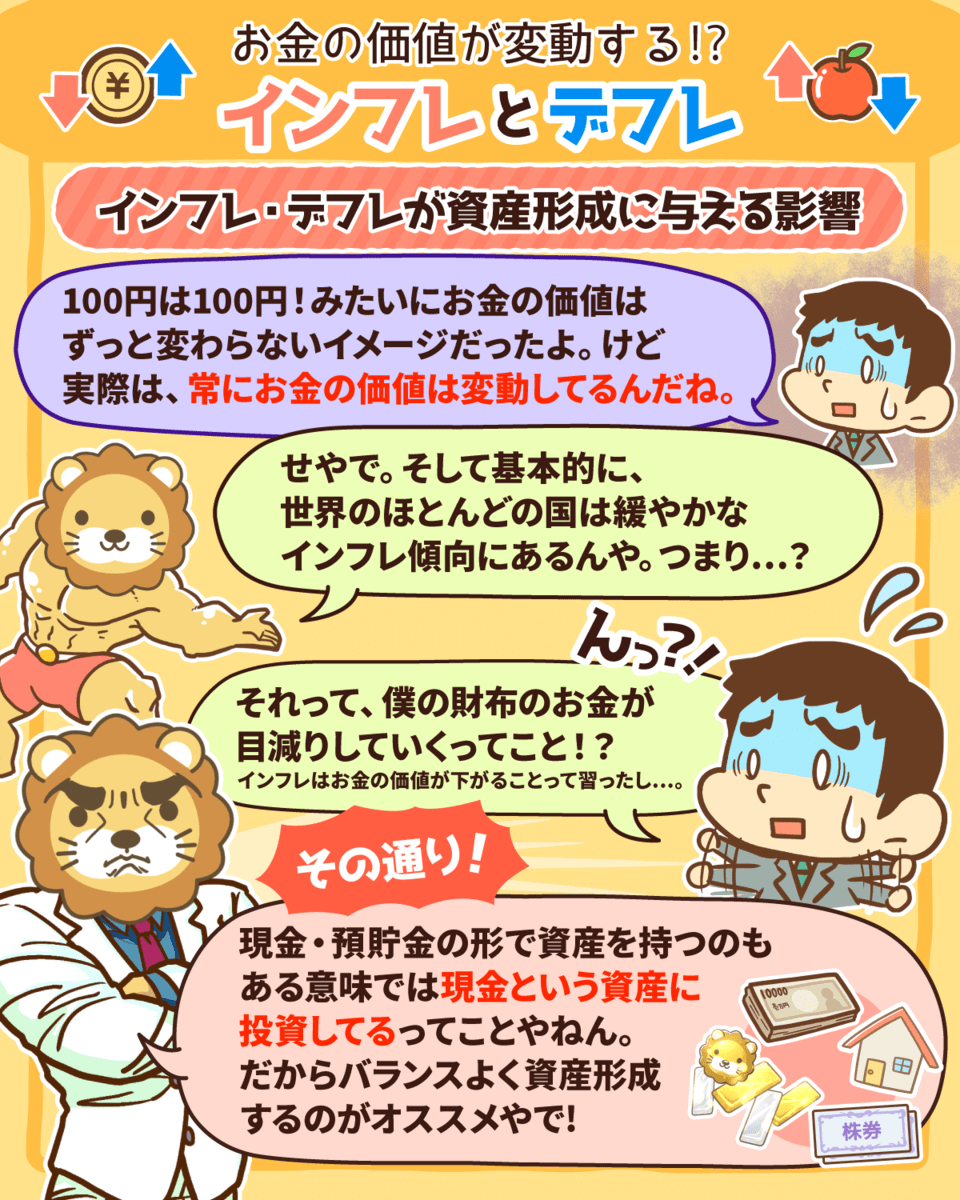
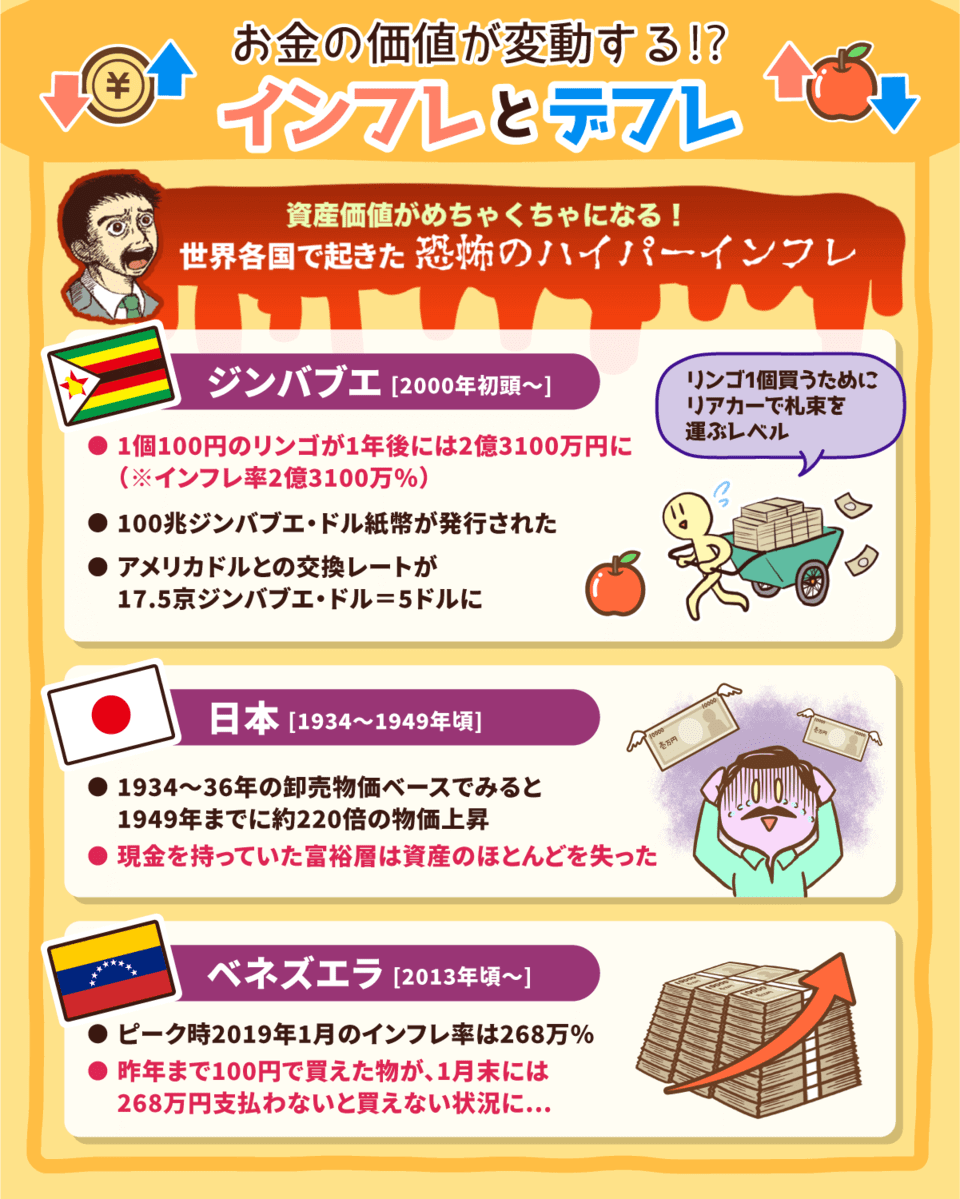
▼図解で簡単に分かる「インフレ」
その結果、教育資金のインフレ対策として、つみたてNISAを活用した株式投資に取り組もうと考える人が増えてきました。
ただ同時に、「どのファンドに、どうやって投資するればいのか分からない」という声も聞こえてきます。
そこで今回は、教育資金とインフレについておさらいをしながら、リベ大おすすめの3つのファンドを含めた具体的な教育資金プランを3つ解説します。
- ①楽天・全米株式インデックス・ファンド(5年)+ 貯金(13年)
- ②eMAXIS バランス(8資産均等型)(7年)+ 貯金(11年)
- ③三井住友・DC年金バランス30(債券重点型)(10年)+ 貯金(8年)
【旧制度(2023年まで)】解説動画:教育資金(学費)を準備するのにおすすめのつみたてNISAファンド3選
このブログの内容は下記の動画でも解説しています!
教育資金におけるインフレ
リベ大では、インフレ率の事例を動画・ブログで解説するなど、繰り返しインフレリスクについて伝えてきました。
しかし日本は長くデフレが続いたため、インフレの実感がないという人も少なくありません。
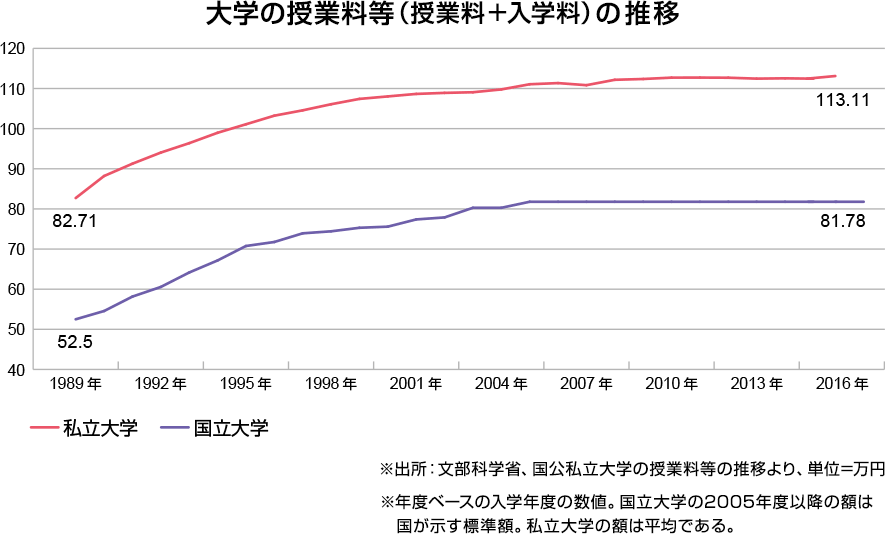
1989年~2016年の27年間
- 私立大学:約1.37倍(1年あたり約1.17%の増加)
- 国立大学:約1.56倍(1年あたり約1.65%の増加)
インフレ傾向にある教育費を貯めるために重要なのは、確実性と安全性です。
そこで、教育費を貯める手段として、以下の3つを考えてみましょう。
- 貯金
- 学資保険
- 貯金 + 投資
仮に、今子供が0歳で、18年後に大学進学費用として450万円が必要となる場合を考えてみましょう。
この場合、インフレが年0.5%で進むと、貯金や学資保険では足りなくなるのです。
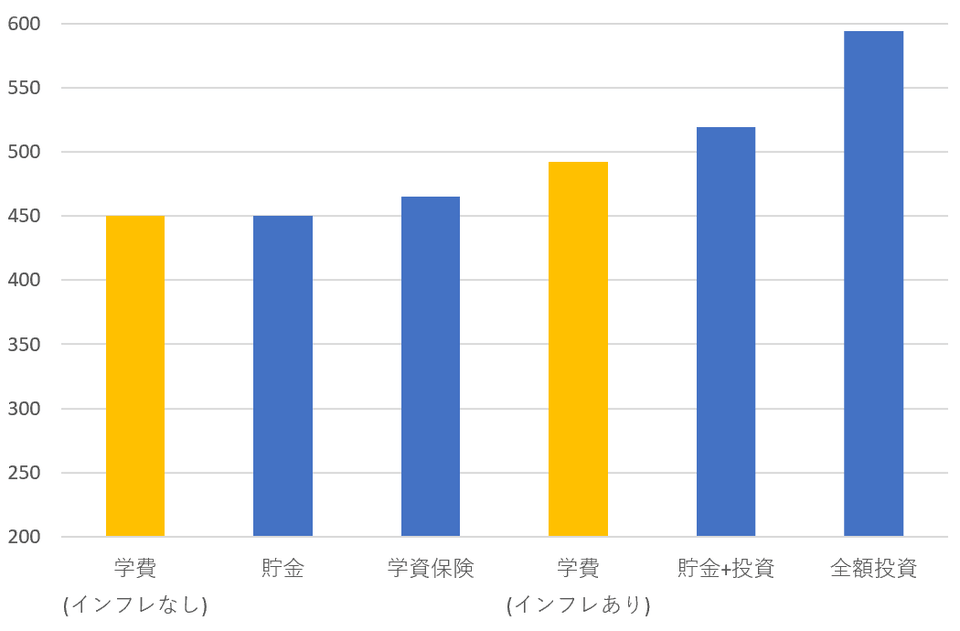
貯金や学資保険で年利0.3%ずつ増やせても、インフレが年0.5%進んでいれば、結果的にお金は増えてかいないワケです。
だからこそ、お金持ちはインフレを考慮した利回りを常に意識しています。
もし皆さんが、「将来絶対インフレになんてならない!」と未来を断言できるのであれば、貯金や学資保険で貯めるのも悪くはないでしょう。
【旧制度(2023年まで)】具体的な3つの教育資金を貯めるプラン

「将来のインフレを考慮して教育資金を準備したい!」という人のために、今回リベ大では、具体的なおすすめプランを3つ解説します。
なお、シミュレーションの前提として、大学進学費用を貯める予算は月2万円、年間で24万円(18年間で432万円)と想定しました。
- ①楽天・全米株式インデックス・ファンド(5年)+ 貯金(13年)
- ②eMAXIS バランス(8資産均等型)(7年)+ 貯金(11年)
- ③三井住友・DC年金バランス30(債券重点型)(10年)+ 貯金(8年)
プラン①:楽天・全米株式インデックス・ファンド(5年)+貯金(13年)
1つ目のプランは、つみたてNISAで「楽天・全米株式インデックス・ファンド」に5年間積立投資して、残りの13年間は貯金する方法です。
「楽天・全米株式インデックス・ファンド」は楽天VTIとも呼ばれていて、米国の株式市場全体に投資できるファンドです。
仮に、子供が生まれてから大学入学までの18年間におけるリターンを、「年利4%」でシミュレーションしてみましょう。
ちなみに、株式100%の投資において年利4%というのは若干ひかえめな想定と言えます。
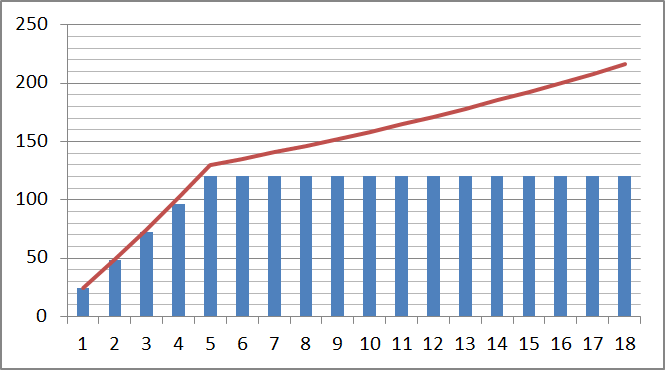
- 年利:4%
- 積立期間:5年
- 運用期間:18年
- 元本:120万円
- 18年後の想定:約216万円
5年間の積立が終わったら、残りの13年間は312万円(24万円 × 13年)を貯金していきます。
その結果、18年後には以下のように教育資金が準備できるでしょう。
- 資産運用(楽天VTI):約216万円
- 預貯金:312万円
→ 合計約528万円
ちなみに、S&P500に連動した投資信託でも全く問題はありません。
今回は、楽天VTIの方が若干分散が効いているという理由から、シミュレーションに採用しました。
関連動画
プラン②:eMAXIS バランス(8資産均等型)(7年)+貯金(11年)
2つ目のプランは、同じくつみたてNISAで「eMAXIS バランス(8資産均等型)」に7年間積立投資して、残りを貯金する方法です。
eMAXIS バランス(8資産均等型)は、下記の資産にバランスよく投資しているファンドです。
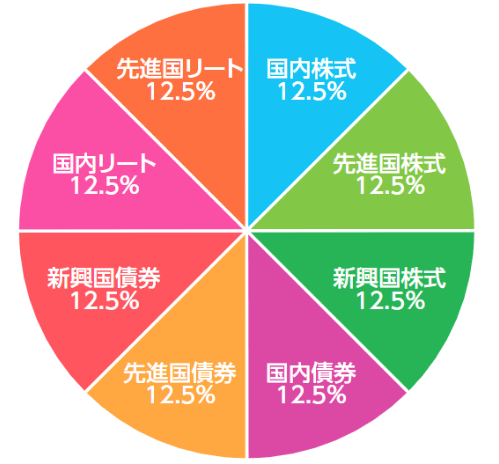
- 国内株式:12.5%
- 先進国株式:12.5%
- 新興国株式:12.5%
- 国内債券:12.5%
- 先進国債券:12.5%
- 新興国債券:12.5%
- 国内リート:12.5%
- 先進国リート:12.5%
まさに、長期・分散・低コストを体現した優良ファンドの1つです。
リベ大でも過去に何度も紹介しているので、ぜひ関連する記事も読んでみてください。
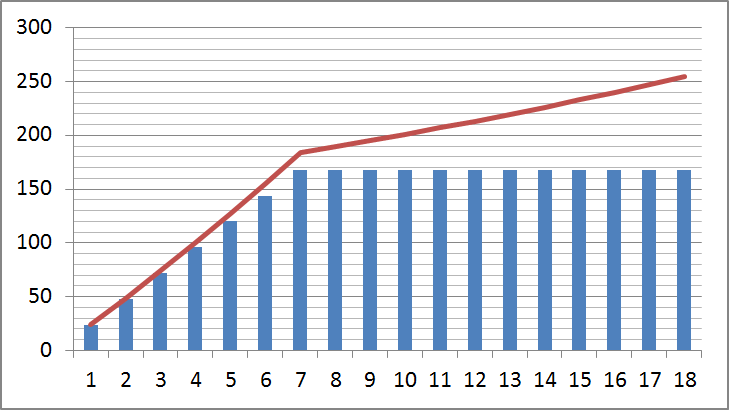
では、子供が生まれてから大学入学までの18年間におけるリターンを「年利3%」でシミュレーションしてみましょう。
- 年利:3%
- 積立期間:7年
- 運用期間:18年
- 元本:168万円
- 18年後の想定:約255万円
7年間の積立が終わったら、先程と同じく残りの11年間は264万円(24万円 × 11年)を貯金します。
その結果、18年後には以下のように教育資金が準備できるでしょう。
- 資産運用(eMAXIS バランス):約255万円
- 預貯金:264万円
→ 合計約519万円
プラン③:三井住友・DC年金バランス30(債券重点型)(10年)+貯金(8年)
最後のプランは、つみたてNISAで「三井住友・DC年金バランス30(債券重点型)」に10年間積立投資して、残りを貯金する方法です。
三井住友・DC年金バランス30(債券重点型)は、名前の通り債券の割合が7割を占めるファンドです。

- 国内株式:20%
- 外国株式:10%
- 国内債券:55%
- 外国債券:10%
- 短期金融資産:5%
債券と株式のバランスが良いため、インフレに負けない利回りを狙えるでしょう。
債券については下記の動画も参考にしてみてください。
関連動画
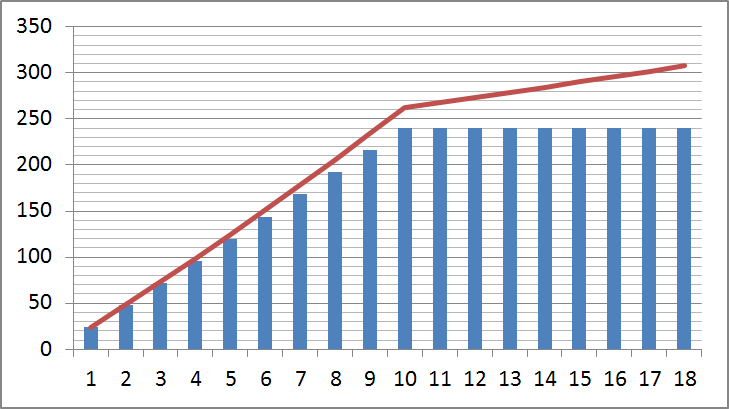
では、大学入学までの18年間におけるリターンを、株式やバランス型よりも低い「年利2%」でシミュレーションしてみましょう。
- 年利:2%
- 積立期間:10年
- 運用期間:8年
- 元本:240万円
- 18年後の想定:約308万円
10年間の積立が終わったら、残りの8年間は192万円(24万円 × 8年)を貯金します。
その結果、18年後には以下のように教育資金が準備できるでしょう。
- 資産運用(三井住友・DC年金バランス):約308万円
- 預貯金:192万円
→ 合計約500万円
さて、3つのプランを横並びでまとめると以下のようになります。
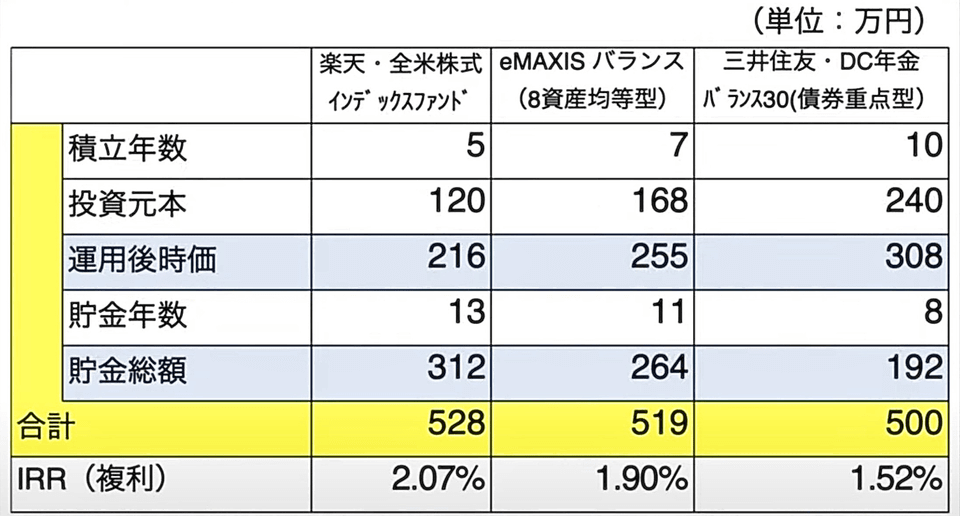
どのプランにおいても、貯金と国内債券の合計金額が300万円以上あります。
つまり、投資元本432万円の内、70%はリスクの低い安全資産に投資しているということです。
3つのプランから学ぶべきポイントはリスクのとり方
今回の教育資金準備に向けたリベ大おすすめの3つのプランにおいて、重要なポイントは「リスクのとり方」です。
なぜなら、出口のある資産運用の基本的な考え方だからです。
出口が遠いうちに(若いうちに)リスクをとる
出口が近づくにつれてリスクを下げる
つまり、出口が遠いうちにファンドを積み立て、長い運用期間を確保するのです。
株式も債券も、10年以上に渡って運用すると、損失となる確率が大きく下がることが分かっています。
そして、出口が近づくにつれて安全資産、つまり貯金を増やしてリスクを下げていきましょう。
仮に、ファンドへの積立が終わって数年後、予定よりも運用が上手くいっている場合を考えてみましょう。
運用が上手くいっているため利益も増えていますから、その時はファンドを売却して利益確定をおすすめします。
「18年間かならず運用しなければならないわけでは無い」と理解することが大切です。
一方で、ファンドへの積立が終わって数年経っても、予定よりも運用が上手くいかない場合もあるでしょう。
その時はファンドの積立期間を伸ばすことをおすすめします。
運用が予定より上手くいっていないということは、言い換えれば相場が低迷しているわけです。
相場が低迷しているときに積立をすれば、後々、リターンは大きくなっていきます。
ただし、積立期間を伸ばすと運用金額は増えるので、同時に貯金額も増やして安全資産の割合をカバーしていきましょう。
まとめ:教育資金はインフレしやすいと理解して準備を進めよう
今回は、インフレしやすい教育資金をどのように準備するべきか?について解説しました。
もし、大学進学費用が年0.5%でインフレすると、貯金や学資保険では実質マイナスとなってしまいます。
そこでリベ大は、つみたてNISAを活用した3つのおすすめプランと選び方をまとめました。
楽天・全米株式インデックス・ファンド(5年)+貯金(13年)
- 今後18年で米国が成長すると考えている
- 値動きが激しくても気にならない
eMAXIS バランス(8資産均等型)(7年)+貯金(11年)
- どの国・資産が成長するか分からない
- 全体にバランス良く投資したい
三井住友・DC年金バランス30(債券重点型)(10年)+貯金(8年)
- できる限り低リスクなファンドで運用したい
ファンドの期待利回り、積立年数はあくまで参考値のため、皆さんならどうするべきか、状況に応じて判断してください。
また、今回の教育資金の準備を考える上で、重要な資産運用のポイントは「リスクのとり方」でした。
→ 10年以上の長期では、株も債券もマイナス運用になりにくい。
→ 債券の割合を増やしたり、投資をやめて貯金を増やす。
以上、こぱんでした!
▼「つみたてNISAについてもっと学びたい!」という人に読んでほしい記事がこちら!
▼「インフレについて学びたい!」という人に読んでほしい記事がこちら!
同じ志を持った仲間と一緒に成長していきましょう!
リベ大の書籍
貯める・増やす・稼ぐ・使う・守る…一生お金に困らない「5つの力」の基本をまとめた一冊!
家族みんなが漫画で楽しく学べるお金の教養エンターテインメント!