

こんにちは、こぱんです!
この記事では、両学長のライブ配信をもとに、自己投資の正しい定義と、残クレ・セキュリティソフトという「無駄金」になりやすい支出を紹介します。
お金を使うべき所と削るべき所の線引きが分かる内容です。
目次
自己投資とは「収入が増えることに使うお金」
自己投資の話をする時は、まず定義を揃えておきましょう。
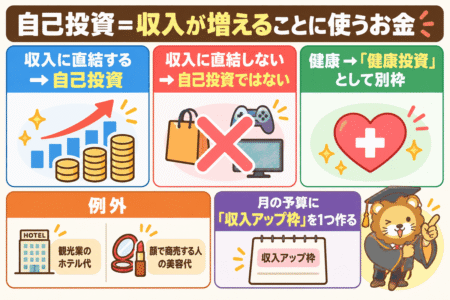
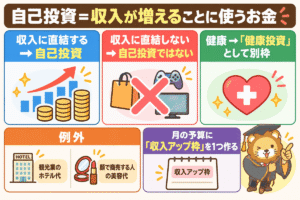
リベ大での自己投資は「収入が増えることにお金を使う」こと、これ一本です。
資格の教材や参考書、副業の勉強。
先を行く先輩に話を聞きに行くための交通費や食事代。
どれも収入アップに直結するので、自己投資になります。
一方で「旅行も自己投資」「美容も服も自己投資」と広げていくと、何でも自己投資になってしまいます。
そうなると正義になりやすく、ただの浪費の言い訳に変わるんですね。
健康にかけるお金も大事ですが、健康は全ての土台なので「健康投資」として別枠で考えています。
もちろん例外もあります。
観光業をする人が4つ星・5つ星ホテルに泊まり歩くのは、立派な自己投資。
知らなければ案内できないからです。
顔で商売をしている人の美容代も同じ考え方ですね。
収入に直結しない → 自己投資ではない
健康 → 「健康投資」として別枠
収入に直結するかどうかが、線引きの全てです。
分かりやすかったのが、ある方のこんな体験談です。
「若い頃に取った一級建築士。学校代100万円、勉強2年。結果、転職で年収200万アップしました」
人生は有限なので、コスパの合うものを選んでいく必要があります。
とはいえ、収入アップに直結する自己投資にお金を使えていない人は本当に多いもの。
月の予算の中に、健康や時間を買う枠とは別に「収入アップ枠」を1つ作ってみてください。
残クレは質の悪い借金|車もスマホも家も中身は同じ
残クレは質の悪い借金です。
例えば500万円の車を買うと、5年乗っても200万円分の借金が残ったまま。
その間、車は自分のものになっていません。
しかも消費に使うものなので、お金は一切増えないんですね。
スマホの機種変更プログラムも、残価設定型の住宅ローンも、中身は全部これと同じです。
「定期的に買い替える、お金に余裕のある人にはいいのでは?」という声もありますが、答えはノーです。
1000万円持っている人が300万円の車を買うなら、一括で払えば金利分を払わずに済みます。
お金がある人は、そもそも残クレを使いません。
借金していいのは「借りた以上に増やせる人」だけ
借金をしていいのは、借りたお金以上に増やせる人だけです。
例えば、2席の美容室で予約が溢れているのに、3席目の椅子を買うお金が無いケース。
この場合は、100万円借りてでもやった方がいいでしょう。
借りた分より売上が上がるからです。
車・家電・旅行 → 金利0%でもお金が減る → NG
消費のための借金は、金利が0%でもお金が減るだけです。
住宅ローンは控除やNISAより繰上げ返済を優先

住宅ローンも考え方は同じです。
ある方から、こんな質問がありました。
「変動金利で13年の住宅ローン控除を受けた後、NISAを取り崩して繰上げ返済する予定です。控除やNISAよりローン返済を優先が正しいですか?」
これは、返してしまうのが一番です。
控除は金利で払う分を国が持ってくれているようなもので、借金であることに変わりはありません。
住宅ローンを早く返したから失敗した、という話は基本無いんですね。
ただし、生活費まで返済に回して翌月また借金、というのはNGです。
↓
②収入・支出・資産・子どもの年齢をトータルで見る
↓
③ライフプランを両パターン作って比べる
セキュリティソフトは不要|WindowsもMacも標準で十分

意外に感じる人が多いのが、この話です。
WindowsもMacも、標準でセキュリティソフトが入っています。
そこに市販のソフトを2個目として入れる必要はありません。
むしろ不具合の原因になり、無駄なお金になるだけです。
市販のソフトが出す「新しいウイルスに対応しました」という更新情報。
これは、親元のマイクロソフトやアップルが世界中から集めて対策した情報を見て、「うちもやりました」と言っているだけなんですね。
親元が見つけられていないものを、先に見つけているわけではありません。
昔は親元がポンコツで、市販のソフトが役に立った時代も確かにありました。
でも今は「やっているフリ」になってしまっているんです。
法人向けのサイバー対策ソフトを6年リースで入れようとしている、という相談もありました。
これも、普通の会社なら不要です。
市販のソフトが開発ツールのファイルを消したり、パソコンの動作を不安定にしたりするトラブルも、よく聞く話ですね。
市販のセキュリティソフトは、今日解約して大丈夫です。
お金と手間をかけるべきはITリテラシーとバックアップ

では、何にお金と手間をかけるべきか。
答えは、人間側のITリテラシーです。
パスワードを付箋で貼らない
パスワード管理ソフトを入れる
メールはGmailにする
こちらの方が、ソフトを買うよりはるかに効きます。
VPNも、日本に住んでいる限りほぼ要りません。
インフルエンサーが勧めているのは、案件だからでしょう。
一方で、iCloudのバックアップのように「払ってでもやった方がいいこと」もあります。
スマホを落として写真が全部消えたら困りますよね。
よく分からないサブスクには払うのに、バックアップやパスワード管理にはお金を出さない。
これが一番もったいないお金の使い方です。
最後に、解約する時の注意です。
市販ソフトは解約しようとすると「危険な状態になります」とドクロマークで引き止めてきます。
あれはダークパターンなので、無視して淡々と解約しましょう。
まとめ
- 自己投資は「収入が増えることに使うお金」。収入に直結するかどうかが線引き
- 月の予算に、健康や時間とは別の「収入アップ枠」を1つ作る
- 残クレは質の悪い借金。車・スマホ・家も中身は同じ
- 借金していいのは、借りた以上に増やせる人だけ
- 住宅ローンは、生活防衛資金を残した上で返してしまうのが一番
- 市販のセキュリティソフトは不要。お金と手間はITリテラシーとバックアップにかける