

こんにちは、こぱんです!
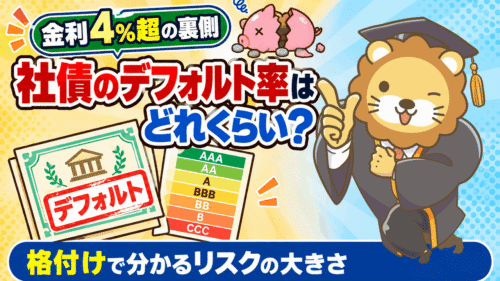
この記事では、両学長のライブ配信をもとに、社債の「デフォルト率」と「格付け」の見方を紹介します。
高い金利の裏にどんなリスクがあるのか、数字でイメージできるようになる内容です。
個人向け社債が人気!でも高い金利には理由がある

「金利ある世界」になって、個人向け社債の人気が高まってきています。
最近話題になったのは、たとえば次のような社債ですね。
| 発行体 | 利率 | 備考 |
|---|---|---|
| ソフトバンクグループ | 4.75% | 普通社債 |
| 楽天グループ | 4.37% | 普通社債 |
| みずほフィナンシャルグループ | - | 劣後債 |
(出典:ソフトバンクグループ 2026年9月4日プレスリリース(第70回無担保社債・利率4.75%)/野村證券 楽天グループ第26回無担保社債のご案内(利率4.370%)。2026年9〜10月に発行された個人向け社債の例)
みずほフィナンシャルグループのものは劣後債です。
劣後債は、普通社債より元本が戻ってこないリスクが高い商品になります。
確かに、預金と比べるとだいぶ利率が高いですよね。
メガバンクの普通預金金利は年0.5%(2026年11月の改定後)ですから、その差は歴然です。
とはいえ、世の中に美味しい話はありません。
=
それだけリスクが高い
そこで今回は、このリスクを測る物差しになる「デフォルト率」を解説していきます。
金利が上がる局面でどんな業種に追い風が吹くのかは、こちらの記事で解説しています。
→ 【金利上昇で儲かる業種】保険・証券・総合商社・無借金企業を解説
デフォルト率とは?債券の「2つの約束」が守られない確率
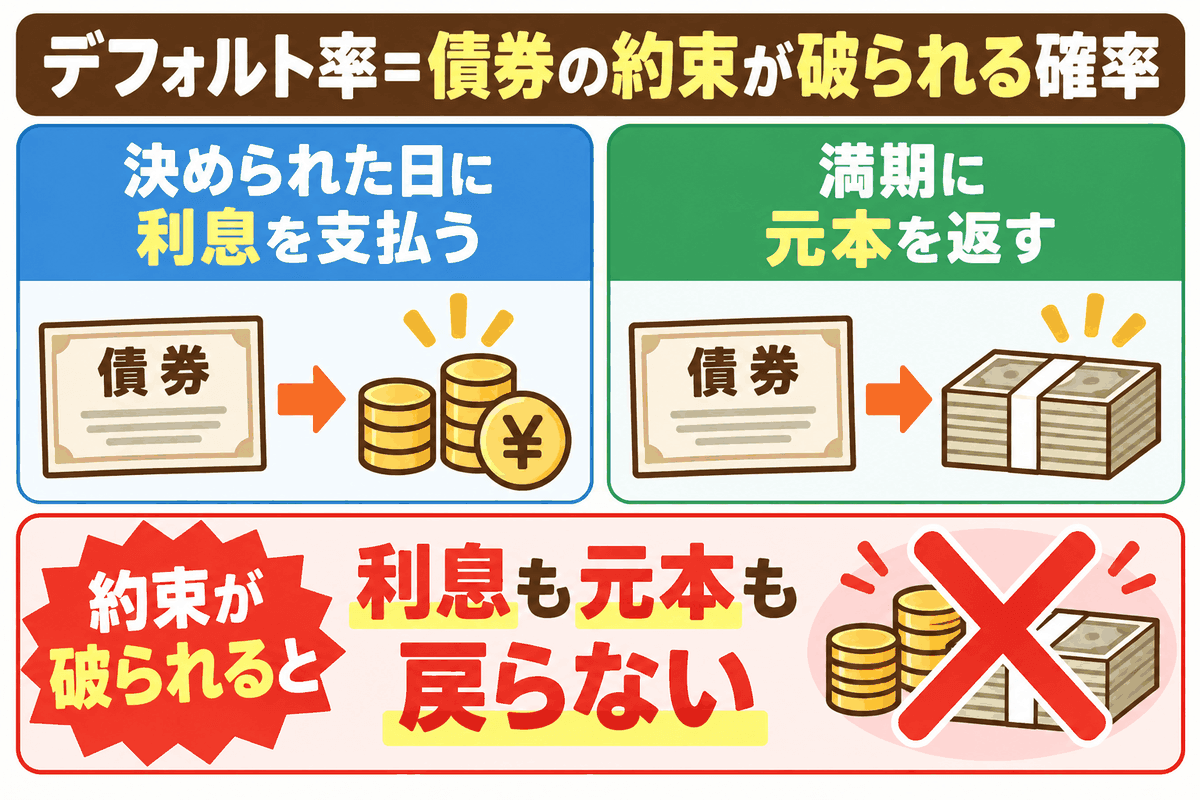
デフォルト率とは、約束が守られない確率のことです。
債券は、いわゆる借用書のようなもの。
会社が発行すれば社債、国が発行すれば国債と呼ばれます。
債券の世界では、債券を発行した人(お金を借りる人)が、債券を買った人(お金を貸してあげる人)に、ざっくり次の約束をしています。
約束2:満期が来たら元本を返す
この超大事な約束が守られないことを「デフォルト(債務不履行)」と言います。
債券に投資する人にとって、デフォルトはまさに地獄。
約束された金利は支払われないし、元本すら戻ってこないからです。
「お前なんかにお金を貸すんじゃなかった!!」
「もしあの日に戻れるなら、お金を貸すと判断した自分をぶん殴りたい!!」
そんな気持ちになるのは間違いないでしょう。
格付けで分かる!過去のデフォルト率
デフォルトという地獄を避けるための「参考材料の1つ」になるのが、格付けです。
冒頭で紹介した債券は、JCRという格付会社によると次のようになっています。
- ソフトバンクグループ:A(シングルエー)
- 楽天グループ:A-(シングルエーマイナス)
- みずほフィナンシャルグループ:AA-(ダブルエーマイナス)
格付けは、Aの数が増えるほど高い評価という意味です。
これの何が役に立つのか。
「過去、同じような格付けをされていた会社が、どれぐらいデフォルトしたか」を見られるんです。
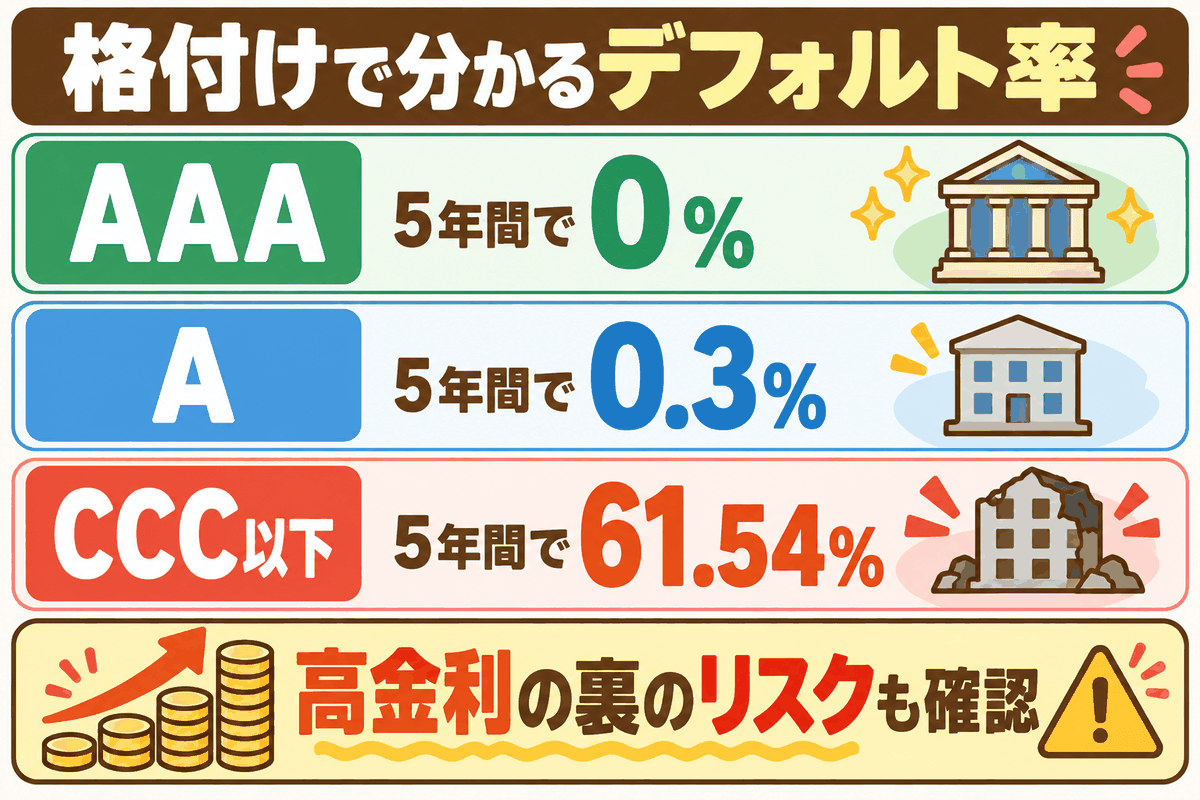
▼JCRの5年間の累積デフォルト率(記事で触れた格付けのみ抜粋)
| 格付け | 5年間の累積デフォルト率 |
|---|---|
| AAA(トリプルエー) | 0% |
| A(シングルエー) | 0.3% |
| CCC(トリプルシー)以下 | 61.54% |
(出典:株式会社日本格付研究所「JCR 格付推移マトリックスおよび累積デフォルト率」(2026年3月25日公表・2025年までのデータ))
AAAは「出木杉君・しずかちゃん」の優等生グループ
もっとも安全性の高いAAAの場合、5年間の累積デフォルト率は0%です。
ドラえもんでいう「出木杉君」「しずかちゃん」のような優等生グループですね。
5年の間、みんながみんな約束を守り、返さない人は1人もいなかったということ。
遅刻はしないし、宿題はちゃんとやる。
そんなイメージで、「決められた日に利息を払う」「満期にはちゃんと元本を返す」をやり切ったわけです。
CCC以下は「のび太君・ジャイアン」の問題児グループ
一方、もっとも安全性の低いCCC以下の場合、5年間の累積デフォルト率はなんと61.54%。
「のび太君」「ジャイアン」のような問題児グループです(いい子たちなんですけどね)。
5年間のうち、約6割はデフォルトしているということになります。
遅刻はするし、宿題はやらない。
お金を貸すには不安な子たちでしょう。
表を見れば「引き受けているリスク」がイメージできる
こういった表を見れば、高い金利をもらう代わりにどんなリスクを引き受けているのか、イメージできるようになります。
たとえばソフトバンクグループの社債を買うときは、次のような情報を参考にリスクを考えていくわけです。
同じA格の会社:過去5年間で0.3%がデフォルト
リスクのないところにリターンはありません。
リターンだけでなく、リスクのほうもしっかり認識するようにしましょう。
社債のデフォルト率を見るときの3つの補足
今回の趣旨は「高い金利の裏にあるリスクを認識しよう」「デフォルト率も考えよう」ということ。
金利ばかり見ていてはダメ、という話ですね。
そのうえで、いくつか補足があります。
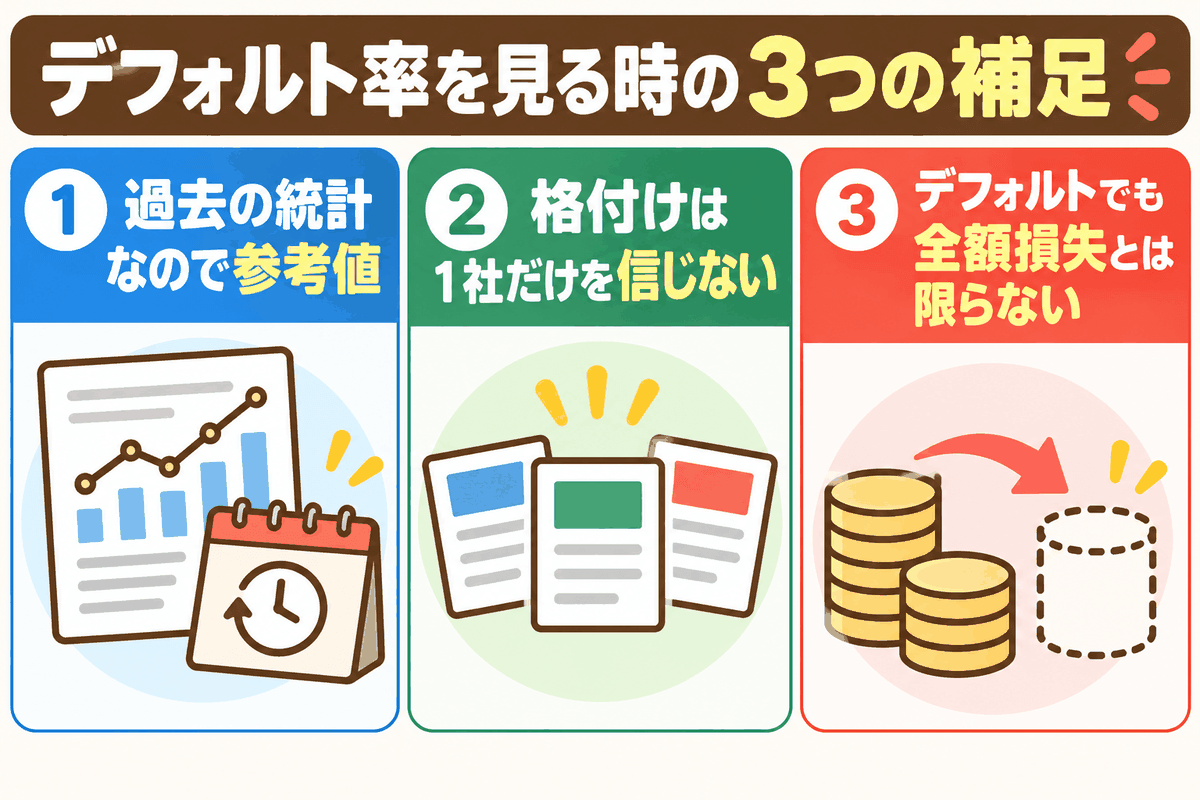
補足①:デフォルト率は過去の統計データ
先ほどのデフォルト率は、あくまで過去の統計データです。
「今買おうとしている債券の、未来のデフォルト率がまさにそれ」というわけではありません。
あくまで参考値として捉えてください。
補足②:格付会社は1つではない
格付会社は1社だけではありません。
日本国内ならJCRやR&I、海外ならS&PやMoody’sなどが有名です。
S&P500でおなじみの「S&P」も、格付けを手がけています。
指数を作る会社と格付けをする会社は、今は同じ大きなグループの中にある形です。
実は、楽天やソフトバンクの格付けは、海外ではもっと低いんです。
1つの格付け情報を過信しないようにしましょう。
補足③:デフォルト=元本が全部パー、ではない
デフォルトしたからといって、必ず元本が全部なくなるわけではありません。
ボロボロの会社 → 投資額の20%
→ 会社の状態次第
デフォルトした時にいくら返ってくるかは、結局その会社の状態次第です。
時々「デフォルト=全額パー」と勘違いしている人もいるので、念のため押さえておきましょう。
まとめ
リベ大としては「オルカンとキャッシュだけでいい」という立場です。
債券自体は、決して悪い資産ではありません。
ただ、金利が上がって「債券が気になる!」という人が増えてきているので、うかつなことをしないよう基礎を知っておくことが大切です。
もし気になる社債があったら、AIに「この社債と同じ格付けの、過去のデフォルト率を調べて」と頼んでみてください。
いろいろなことが見えてくるはず。
高金利の裏側にあるリスクを知る、良いきっかけになりますよ。
今回の内容をまとめると、次のとおりです。
- 個人向け社債は預金より利率が高いが、高い金利が狙える分だけリスクも高い
- デフォルト率とは「利息の支払い」「元本の返済」という約束が守られない確率
- 格付けを見れば、同じ格付けの会社が過去どれぐらいデフォルトしたかが分かる
- JCRの5年間の累積デフォルト率は、AAAが0%、Aが0.3%、CCC以下は61.54%
- デフォルト率は過去の統計データなので、あくまで参考値
- 格付会社は複数あり、1つの格付け情報を過信しない
- デフォルトしても元本が全部なくなるとは限らず、戻る額は会社の状態次第
リターンだけでなく、リスクのほうもしっかり見ていきましょう。