

リベ大両学長は、日々のYouTubeライブやリベシティの中で「お金のノウハウ」を発信しています。
今回の記事「お金の講義」では、その中から時事ネタやトレンドではないものの、長い間ずっと使えるお金の知識をお伝えします。
1テーマずつ簡潔に学べるので、日々の学長の発信を追う時間がない人にもピッタリです。
なおトレンド性のある情報は、毎月の「お金のニュース」でお伝えしています。
関連記事
解説動画:【あの人気講義を復習】学長がお届け!「お金の講義」2026年8月・9月総集編
このブログの内容は、以下の動画でも解説しています!
【2026年 ⑧】お金の講義
講義1:【NISAのやめどき】積立投資いつやめる?卒業タイミングについて解説
今回は、「積立投資を、そろそろやめてもいい人がいる」という意外な話をします。
旧NISAの「つみたてNISA」が始まったのは2018年です。
新NISAが始まったのは2024年で、今年で3年目を迎えました。
多くの人がNISAをきっかけに積立投資を始めたと仮定すると、皆さんの積立投資歴はおおよそ3年〜9年になります。
そこで今回は、このタイミングだからこそできる「積立投資のやめどき」について解説します。
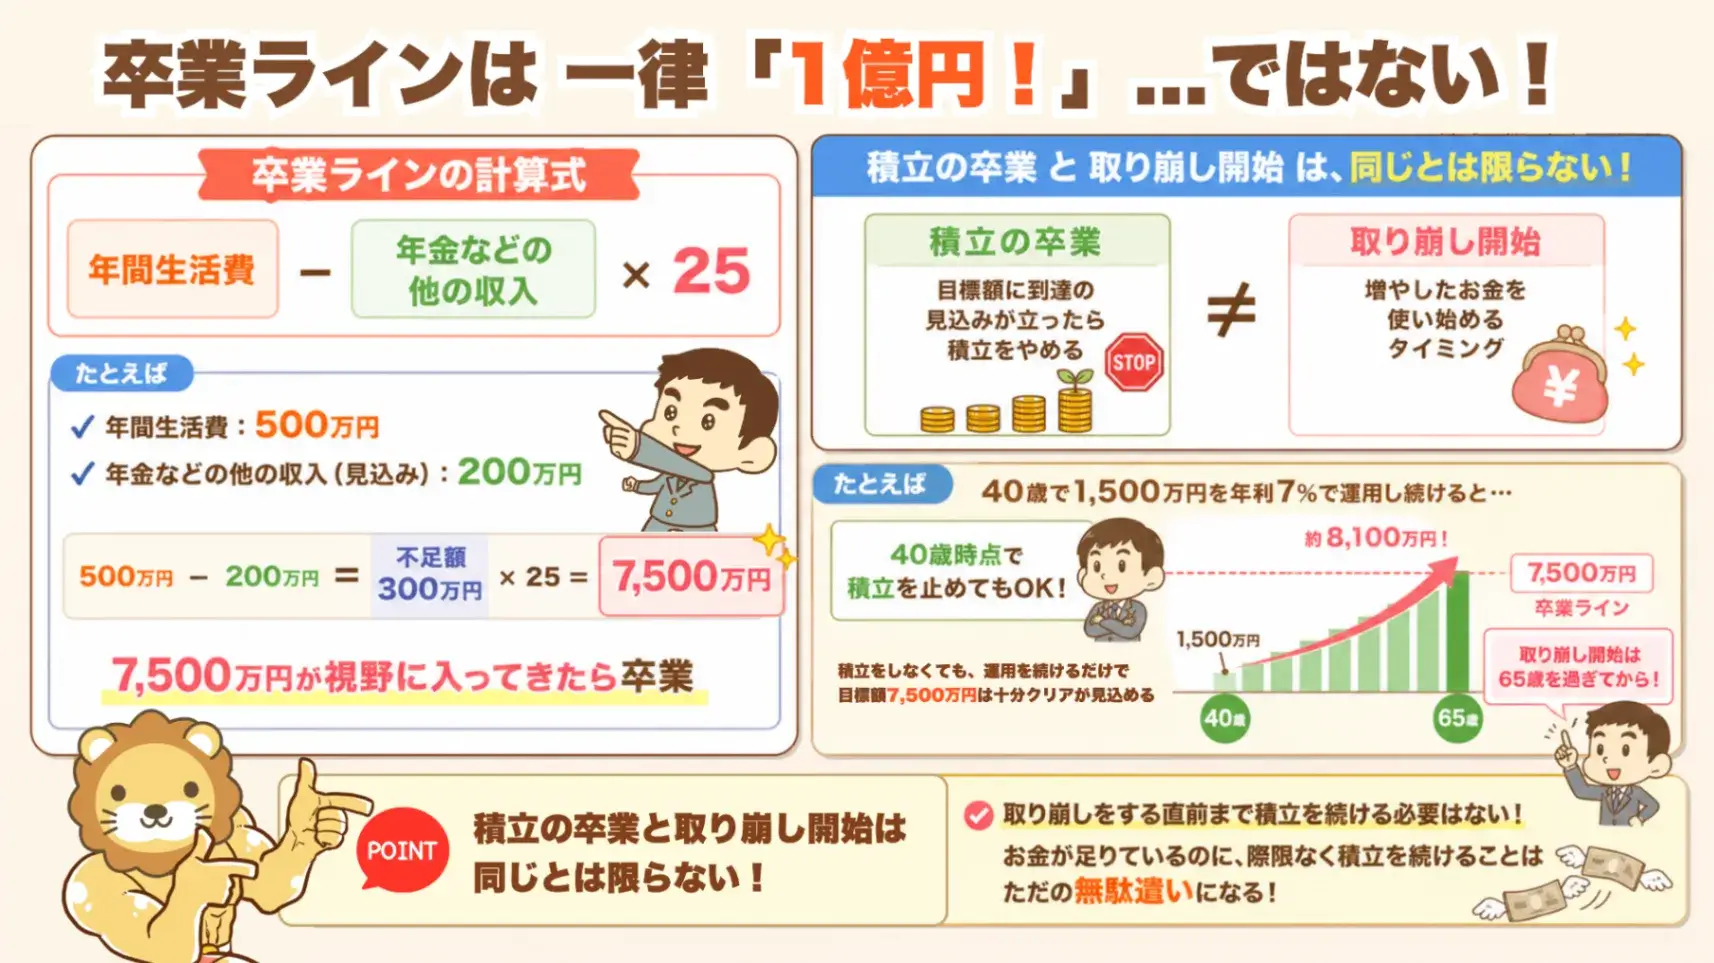
卒業ラインは一律「1億円」で、1億円が視野に入ったら積立をやめよう…という話では、全くありません。
リベ大が考える卒業ラインの計算式は、以下の通りです。
- (年間生活費 - 年金などの他の収入)× 25
例えば、年間生活費が500万円、年金などの他の収入(見込み)が200万円の場合で考えてみます。
この場合、500万円 - 200万円 = 不足額は年300万円です。
300万円 × 25 = 7,500万円となり、7,500万円が視野に入ってきたら卒業というワケです。
ここでの最大のポイントは、以下の2つが「同じとは限らない」点です。
① 積立の卒業
② 取り崩し開始
もし40歳で1,500万円持っていて、それを年利7%で運用し続けるとどうなるでしょうか?
年金を受け取れる65歳の時点では、約8,100万円になります。
つまり、先ほどの不足額が年300万円のケースに当てはめると、40歳時点でもう積立をやめても良いのです。
積立しなくても、そのまま運用を続けて放っておくだけで、目標額の7,500万円は十分にクリアが見込めます。
このように、積立の卒業と取り崩し開始は同じとは限りません。
「取り崩しをする直前まで、積立を続けなければならない!」とストイックに思い込んでいる人が意外と多いため、認識を改めてください。
そうでないと、本当はお金が足りているのに、際限なく積立を続けるハメになります。
使い切れないお金を生むための追加投資は、ただの無駄遣いです。
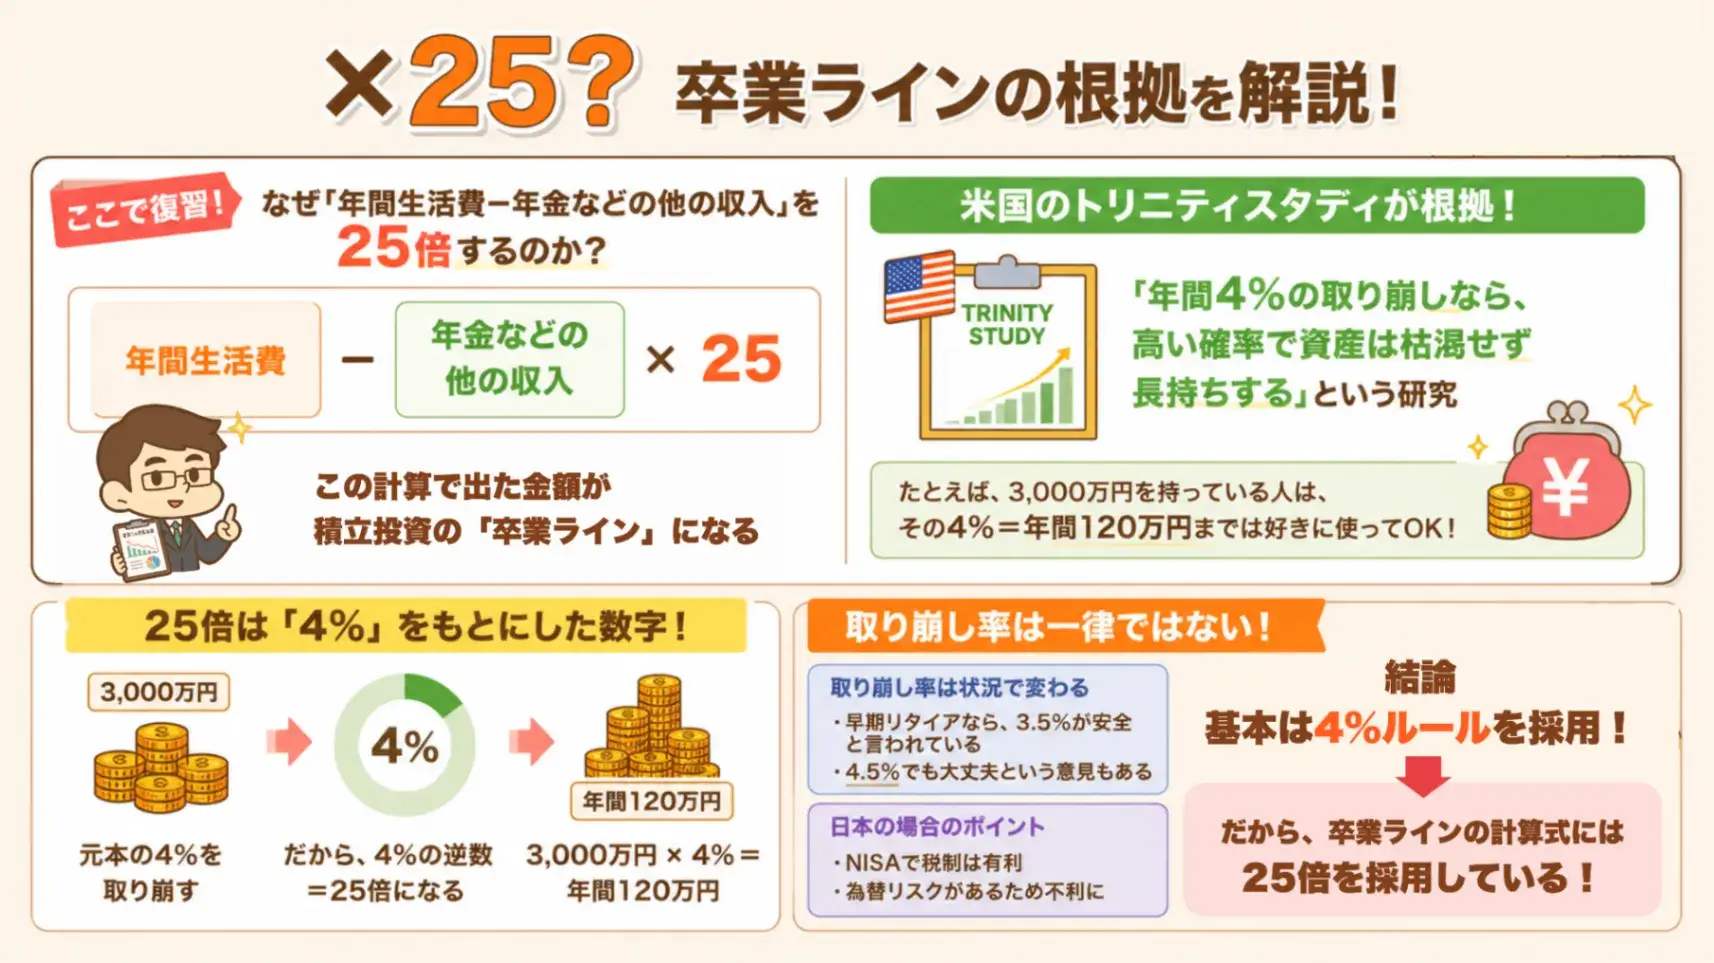
ここで復習ですが、なぜ卒業ラインを計算する際に「年間生活費 - 年金などの他の収入」を25倍したか分かりましたか?
これは、米国のトリニティスタディを元にしています。
トリニティスタディとは、「年間4%の取り崩しなら、高い確率で資産は枯渇せず長持ちする」という研究です。
例えば、3,000万円を持っている人は、その4%(= 年間120万円)までは好きに使って良いことになります(実際には、インフレで物価が上がった分も取り崩して大丈夫です)。
- 120万円を25倍すると、3,000万円
- 3,000万円の4%は、120万円
結局、25倍は「4%」を元に出した数字です。
2026年時点では、「早期リタイアするなら」4%ではなく3.5%ぐらいが安全と言われています。
普通の人より老後の期間が長くなるため、控えめな取り崩し率にして万一の事態に備えようという考え方です。
一方で、4.5%でも全然大丈夫という話もあり、答えは一律ではありません。
- NISAという非課税制度が使えるため、税金的にはだいぶ有利
- 本家トリニティスタディでは為替リスクが考慮されていないため、為替リスクのある日本の投資家は不利
要は、「何%にすれば良いのか、イマイチ分からない」というのが実情かもしれません。
結論としては、4%を基本として考えて良いでしょう。
そのため、卒業ラインの計算式には25倍を採用しています。
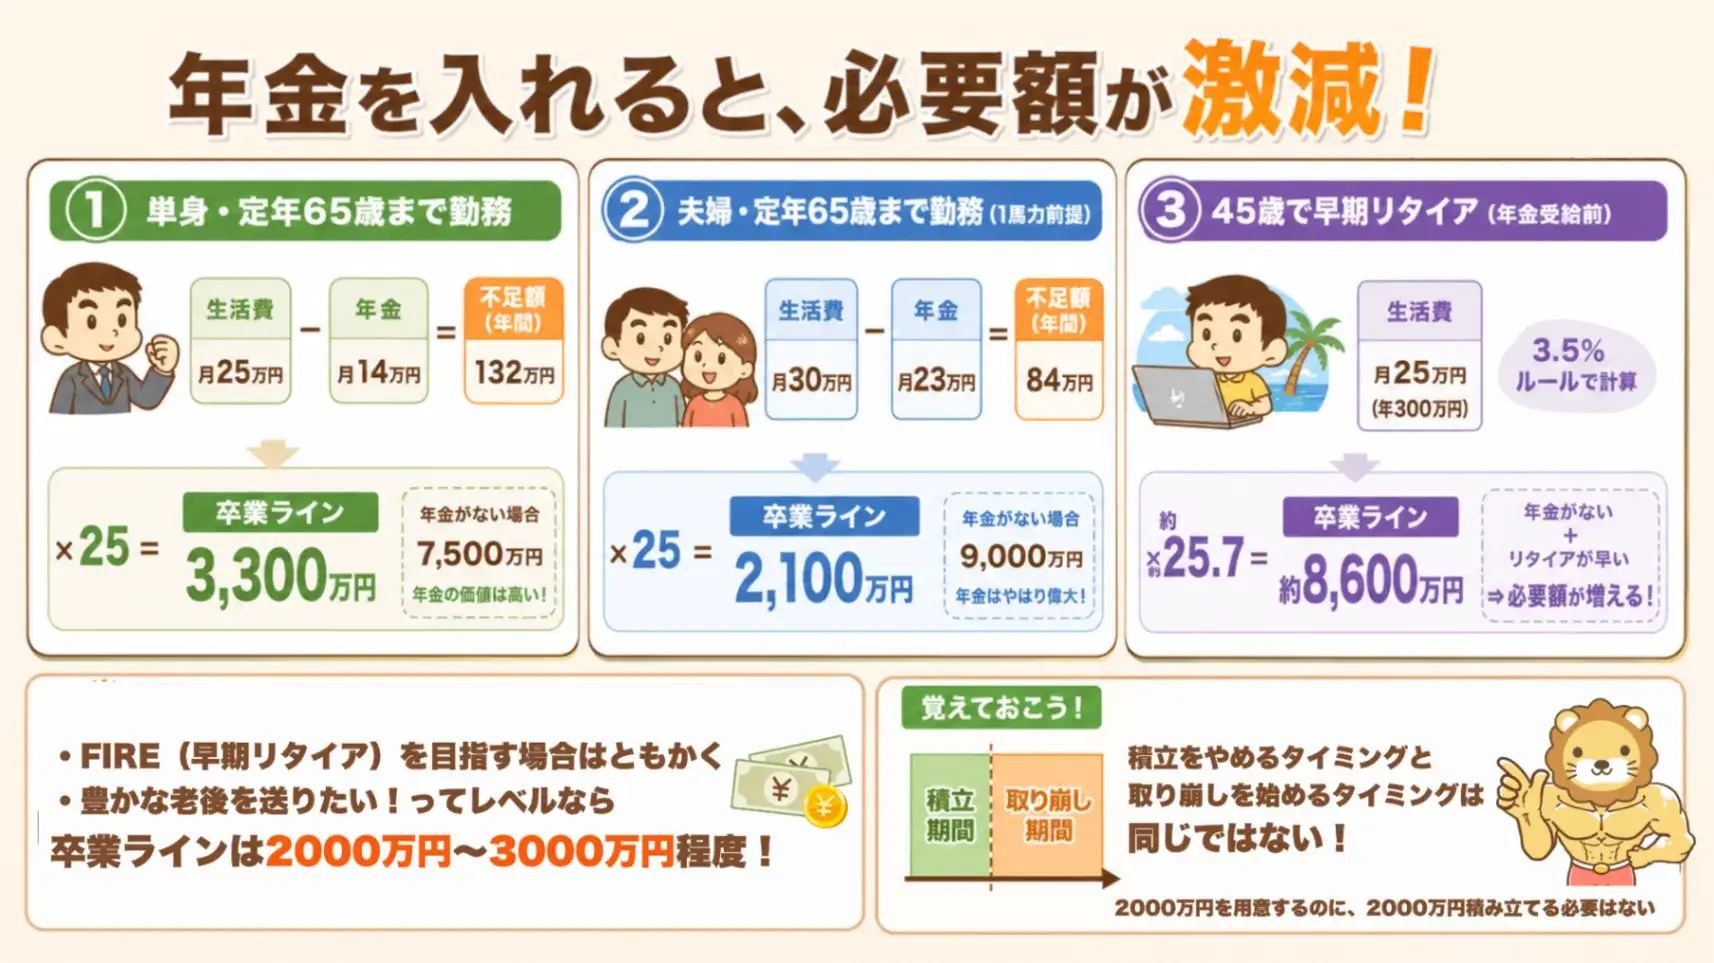
ここで、「卒業ライン」がいくらになるか、3つのパターンを見てみます。
① 単身・定年65歳まで勤務:3,300万円
→ 生活費月25万円、年金月14万円とすると、不足額は月11万円(年間132万円)。これを25倍して3,300万円。年金がない場合、卒業ラインは7,500万円
② 夫婦(1馬力前提)・定年65歳まで勤務:2,100万円
→ 生活費月30万円、年金月23万円とすると、不足額は月7万円(年間84万円)。これを25倍して2,100万円。年金がない場合、卒業ラインは9,000万円
③ 45歳で早期リタイア(年金受給前):約8,600万円
→ 生活費を月25万円(年300万円)とし、4%ルールではなく3.5%ルールを適用して計算
①②を見ると、年金の価値の高さ、そして偉大さが分かります。
③は、年金がない点と、他の人よりリタイアが早い(= 老後が長い)ため、取り崩し率を4%より控えめな3.5%にした点、この2点が影響して必要額が大幅に増えています。
こうして見ると、FIRE(早期リタイア)を目指す場合はともかく、豊かな老後を送りたいというレベルの話なら、卒業ラインは2,000万円〜3,000万円程度です。
もちろん大金であることに変わりはありませんが、「思ったほど多くない」と分かるはずです。
2,000万円を用意するのに、2,000万円を積み立てる必要はないのです。
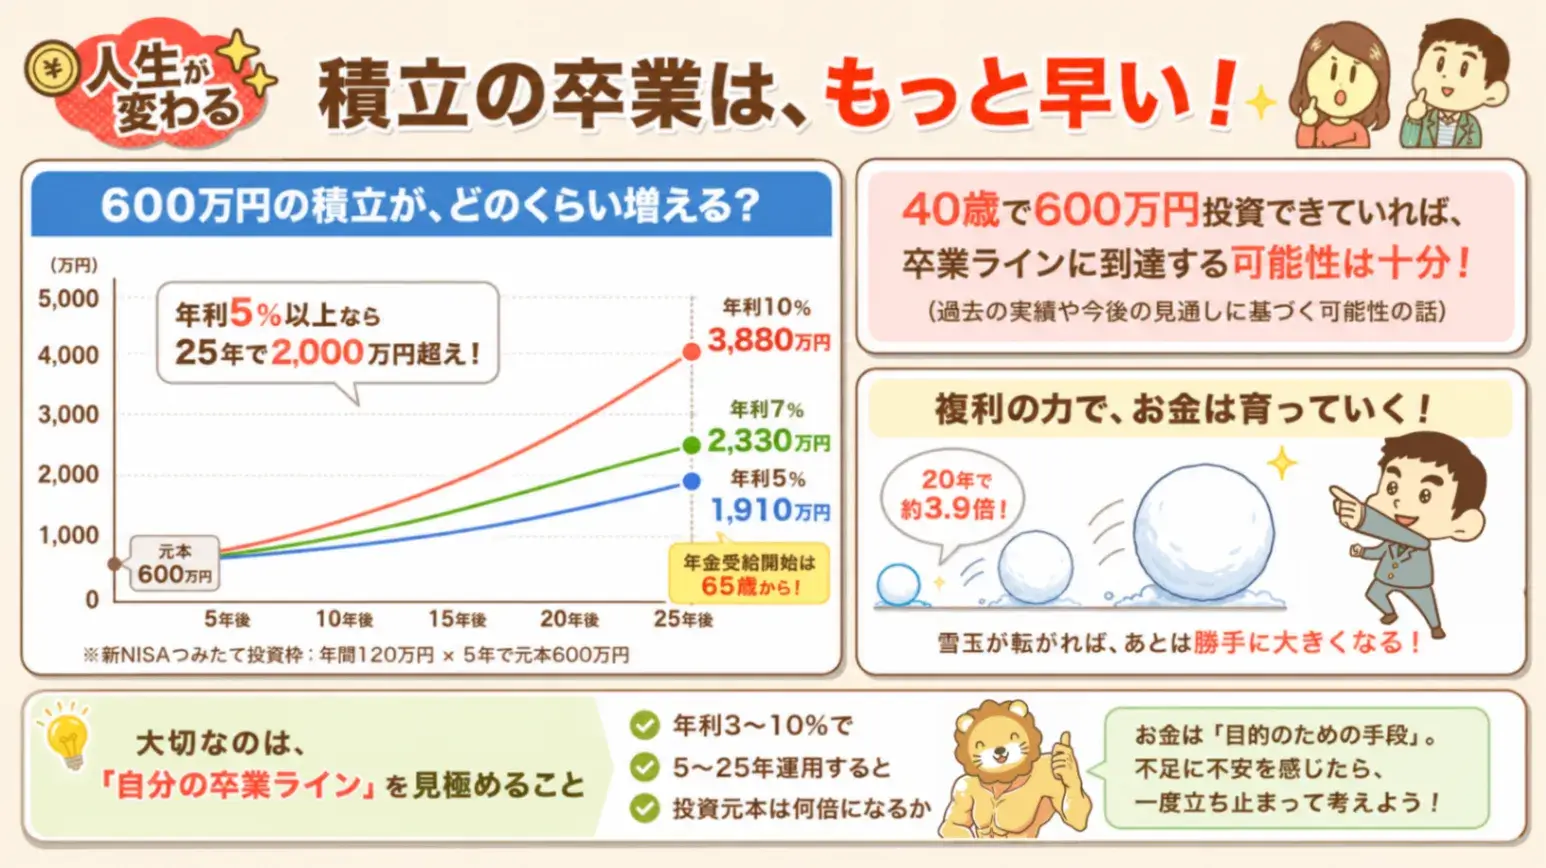
以下の図を見てください。
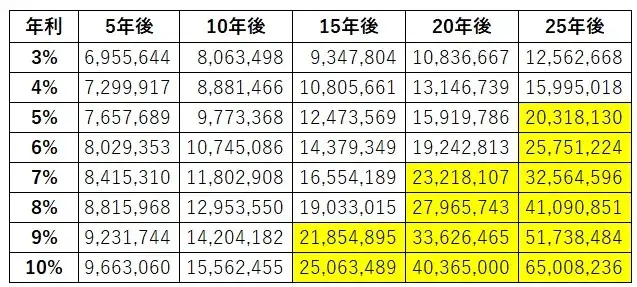
これは、600万円(新NISAのつみたて投資枠120万円 × 5年分)が、複利でどのくらい増えていくかをまとめた表です。
黄色マーカーでハイライトしたのは、2,000万円を超えているところです。
もし年利5%以上を前提とするなら、25年後には余裕で2,000万円を超えます。
年金受給開始は65歳のため、「40歳の時点で600万円投資できていれば」卒業ラインに到達する可能性は十分にあります。
「2,000万円用意しろ!3,000万円用意しろ!」と言われるのと、「600万円投資すれば、もう足りているかもしれません」と言われるのとでは、全く印象が違います。
これぞ、まさに複利の力です。
以下のような人は、次の表を参考にして「自分の卒業ライン」を見極めてください。
🤔「私、もう積立額が600万円を大きく超えています」
🤔「卒業ラインが5,000万円なのですが…」
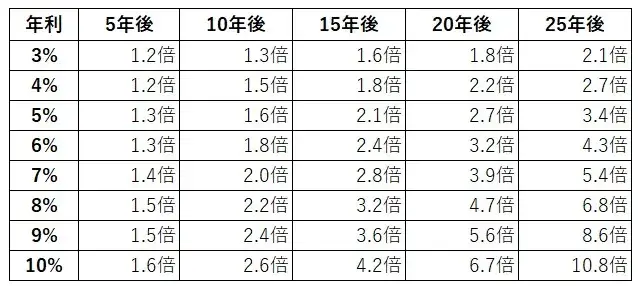
上記は年利別に、5年〜25年運用すると投資元本が何倍になるかが一目で分かる表です。
たとえば、年利7%で20年運用すると「3.9倍」になると分かります。
もし現時点で1,080万円(新NISAの年間投資上限360万円 × 3年分)の積立が終わっている人は、20年後には約4,200万円になっている可能性があるワケです。
ウォーレン・バフェット氏は、株式投資を以下のように表現しています。
👤「株式投資は、スノーボール(雪だるま)である。」
一度「芯」を作って転がせば、あとは勝手に膨らんでいくという意味です。
本当はもう「雪玉が転がっていくのをただ眺めていれば良いだけ」なのに、まだ足りていないと思っている人は意外と多いかもしれません。
「お金は、あればあるだけ良い」「お金は、いくらあっても困らない」という発想で雪玉を追いかけ続けると、最後に残るのは以下の2つです。
- 老いた身体
- あまりに大きくなりすぎた雪玉(使い切れないお金)
自分が何のために投資をしているのか、改めて自問自答してみてください。
まとめ
今回のテーマは「積立投資のやめどき」です。
結論、積立投資は、目標額を達成できそうならやめてしまって構いません。
リベ大では分かりやすい目安として「5,000万円超の小金持ちを目指そう!」とお伝えしていますが、この数字はあくまで目安です。
「これでは全然足りない!」という人もいれば、「これでは多すぎる!」という人もいるはずです。
別の計算式で目標額を計算した方が良い人もいるでしょう。
とにかく、ここで強く伝えたいのは以下の2点です。
- 自分に必要な額を、自分でちゃんと見極めよう
- 「必要な額」を超えて、際限なくお金を増やし続けようとすると、労力、時間、お金、全てが無駄になりかねない
まるで、「お金」という生き物をただひたすらに繁殖させるための「召使い」のようにされてしまっている人を時々見かけます。
皆さんもそうならないよう、十分に気をつけてください。
とはいえポジティブな見方としては、「もう、積立投資をやめても良いのでは?」「手元にあるお金、もっと使って!」と伝えなければならないほど、資産形成が進んだ人が増えてきました。
- 貯めるべき人は、貯めていく
- 使うべき人は、使っていく
豊かな人生を送るために、自分のステージを見誤らないようにしましょう。
講義2:こんな人はいくら続けても稼げません!【NG5選】
😎「副業で月5万円、10万円稼ぎたい!」
このように思っている人は、たくさんいるでしょう。
いったい、どうすれば副業でそれだけ稼げるようになるのでしょうか?
答えは1つです。
「何を言っているんだ!」と思う人もいるかもしれませんが、これが事実です。
継続は力なり。ビジネスにおいて、継続は最強の武器です。
とはいえ、続けてさえいれば必ず稼げるようになるのかというと、残念ながらそれはNoです。
稼げるようになるためには、「正しいやり方」を続ける必要があります。
🤔 YouTubeを2年やっているけど、まったく成果が出ていません
🤔 ブログを3年やっているけど、月間PVは100です
このような状態になっている人は、「間違ったやり方」を継続している可能性が高いです。
今回は、「それではいくら続けても稼げるようにはならない」というNGを5つ厳選しました。
結論は、以下の通りです。
① 誰のマネもしていない
② そもそも量が足りていない
③ 量が目的化している
④ 振り返りをしていない
⑤ 時期をハズしてしまった
これに当てはまっている人は、「いくら継続しても」稼げるようになる確率は低いです。
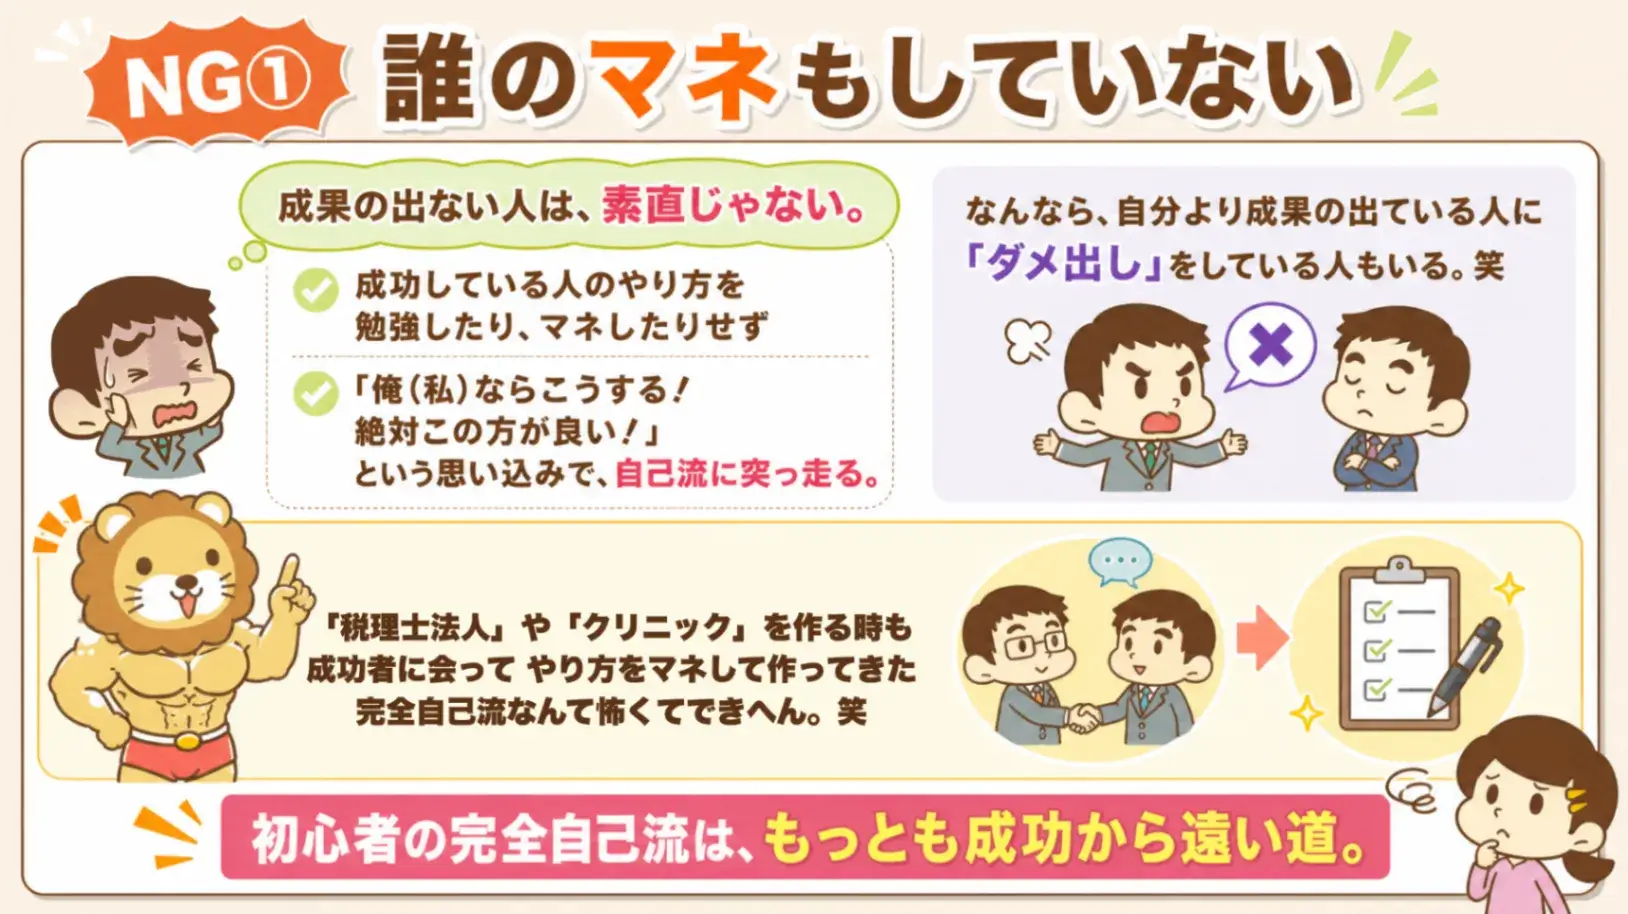
要は「完全自己流」ということです。
成果の出ない人は、素直ではありません。
- 成功している人のやり方を勉強したり、マネしたりしない
- 「俺(私)ならこうする! 絶対この方が良い!」
このような思い込みで、自己流に突っ走るのです。
なかには、自分より成果の出ている人に「ダメ出し」をしているような人もいます。
両学長が「税理士法人」や「クリニック」を作る時も、成功者に会って話を聞き、やり方をマネして作ってきました。
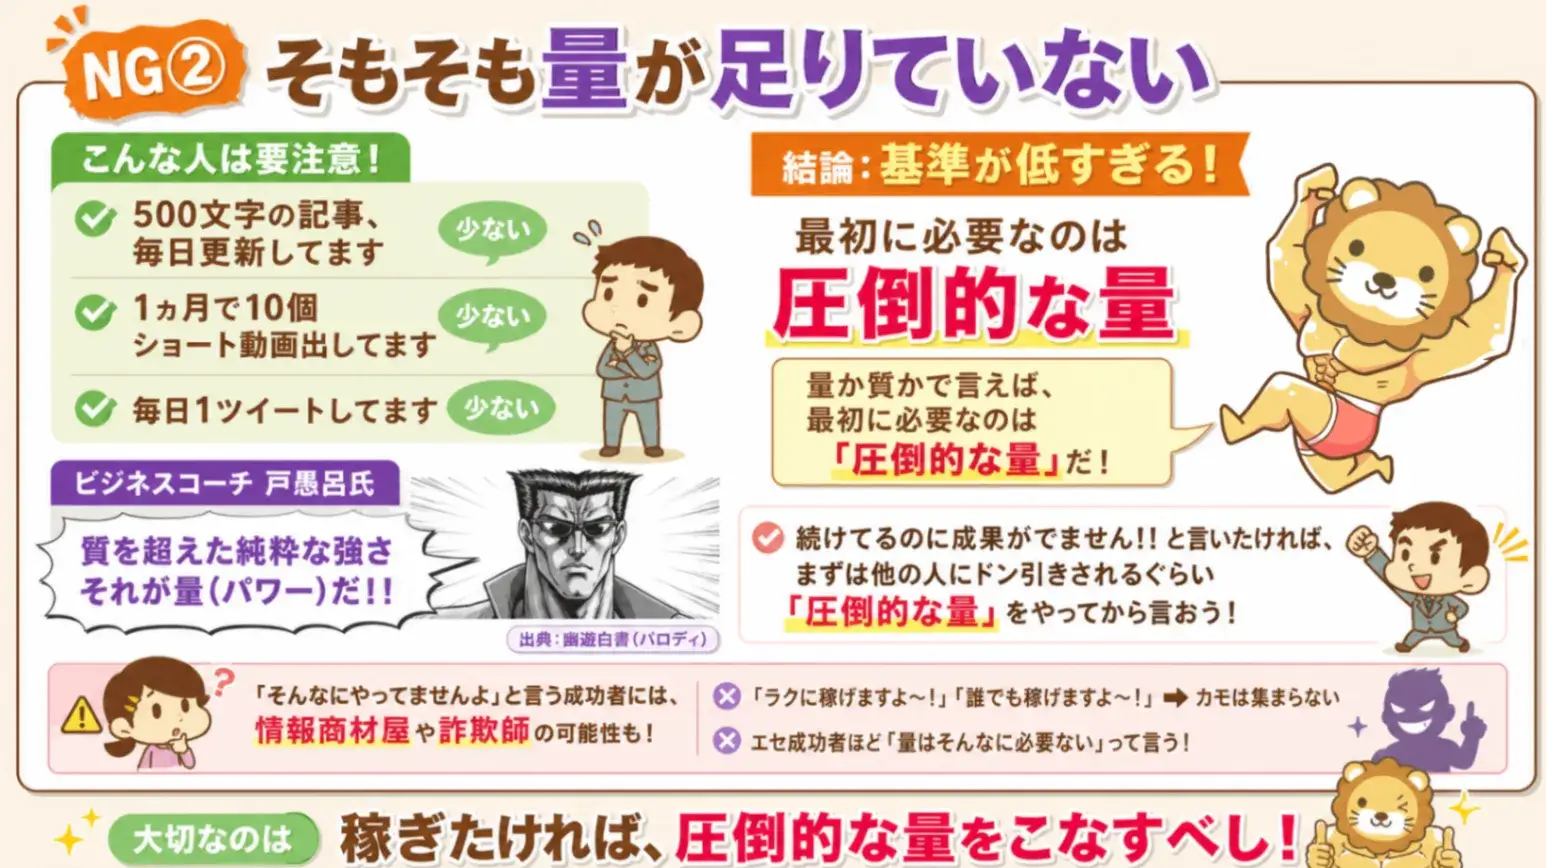
これは、「俺(私)は頑張っているのに、成果が出ないんです」と言っている人によく見られるパターンです。
どれくらい頑張っているのかを聞くと、全然量が足りていません。
例えば、以下のような感じです。
- 500文字の記事を、毎日更新しています(少ない)
- 1カ月で10個のショート動画を出しています(少ない)
- 毎日1ツイートしています(少ない)
ちなみに両学長は、お金を稼ぐために仕事を頑張らなくても良い状況ですが、毎日2時間、喉から血を出しながらライブを続けています(笑)。
「量か質か」で言えば、最初に必要なのは「圧倒的な量」です。
「続けているのに成果が出ません!」と言いたければ、まずは他の人にドン引きされるくらい「圧倒的な量」をこなしてから言いましょう。
もし「私はそんなにやっていませんよ」と言っている成功者がいたら、その人は情報商材屋・詐欺師かもしれないと疑った方が良いです。
エセ成功者ほど「量はそんなに必要ない」と言うものです。
ここはハッキリお伝えします。
稼ぎたければ、圧倒的な量をこなすべきです。
量をこなした人が次にハマるのが、量の目的化です。
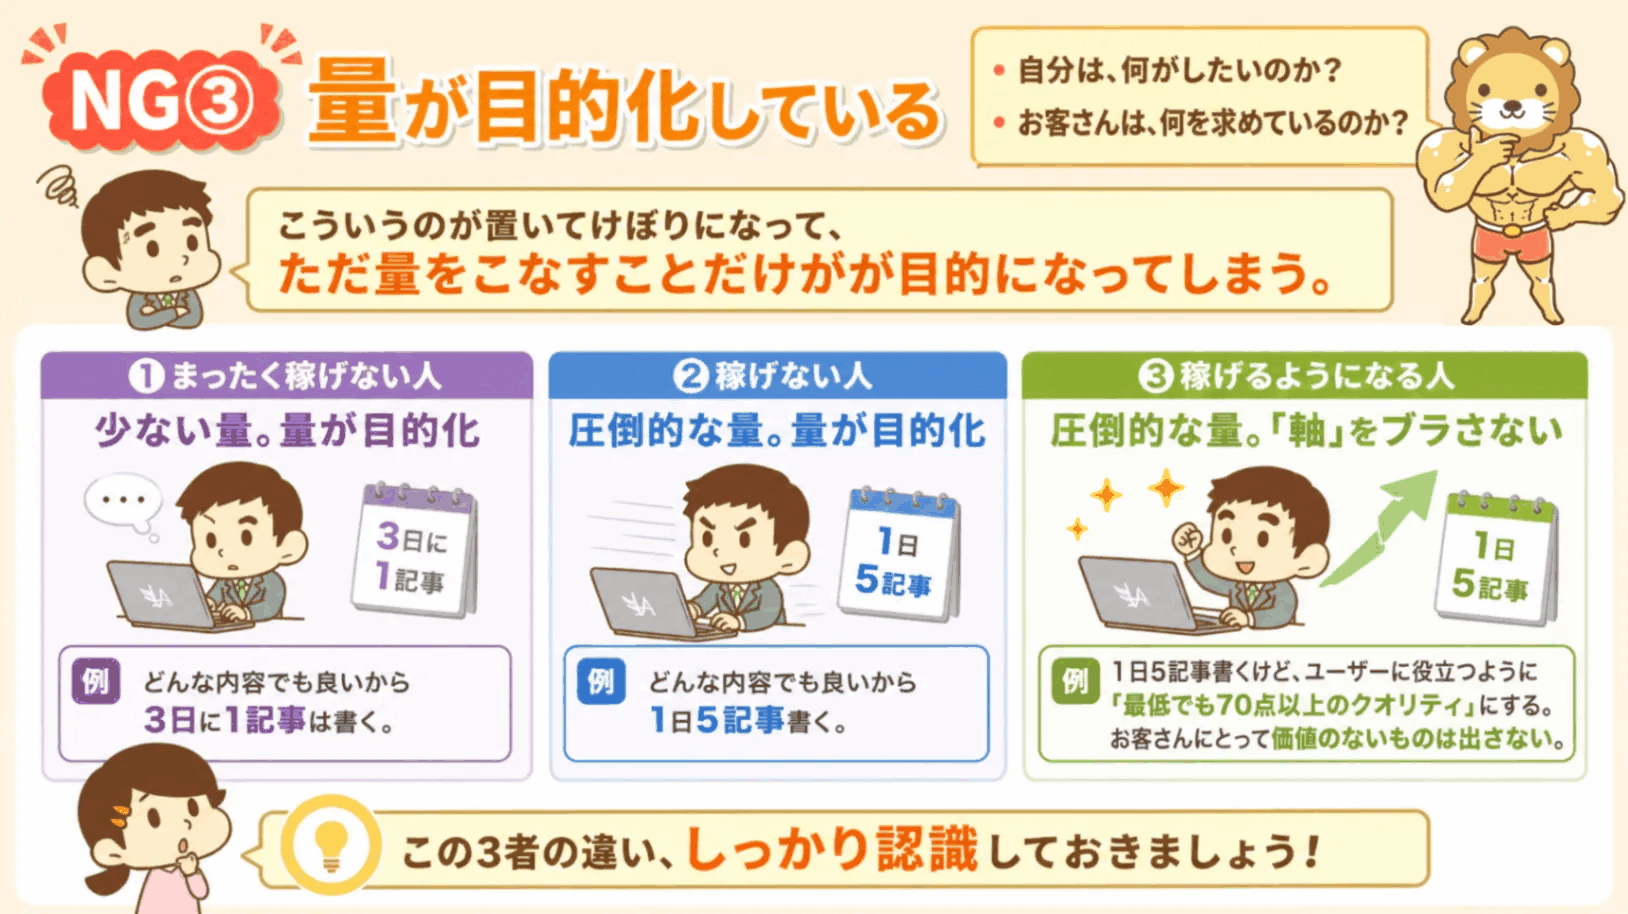
- 自分は、何がしたいのか?
- お客さんは、何を求めているのか?
このような視点が置いてけぼりになって、ただ量をこなすことだけが目的になってしまうのです。
3者を比べると、以下の通りです。
- まったく稼げない人:少ない量。量が目的化
→ 例:どんな内容でも良いから3日に1記事は書く。 - 稼げない人:圧倒的な量。量が目的化。
→ 例:どんな内容でも良いから1日5記事書く。 - 稼げるようになる人:圧倒的な量。「軸」をブラさない。
→ 例:1日5記事書くけど、ユーザーに役立つように「最低でも70点以上のクオリティ」にする。お客さんにとって価値のないものは出さない
この3者の違いを、しっかり認識しておいてください。
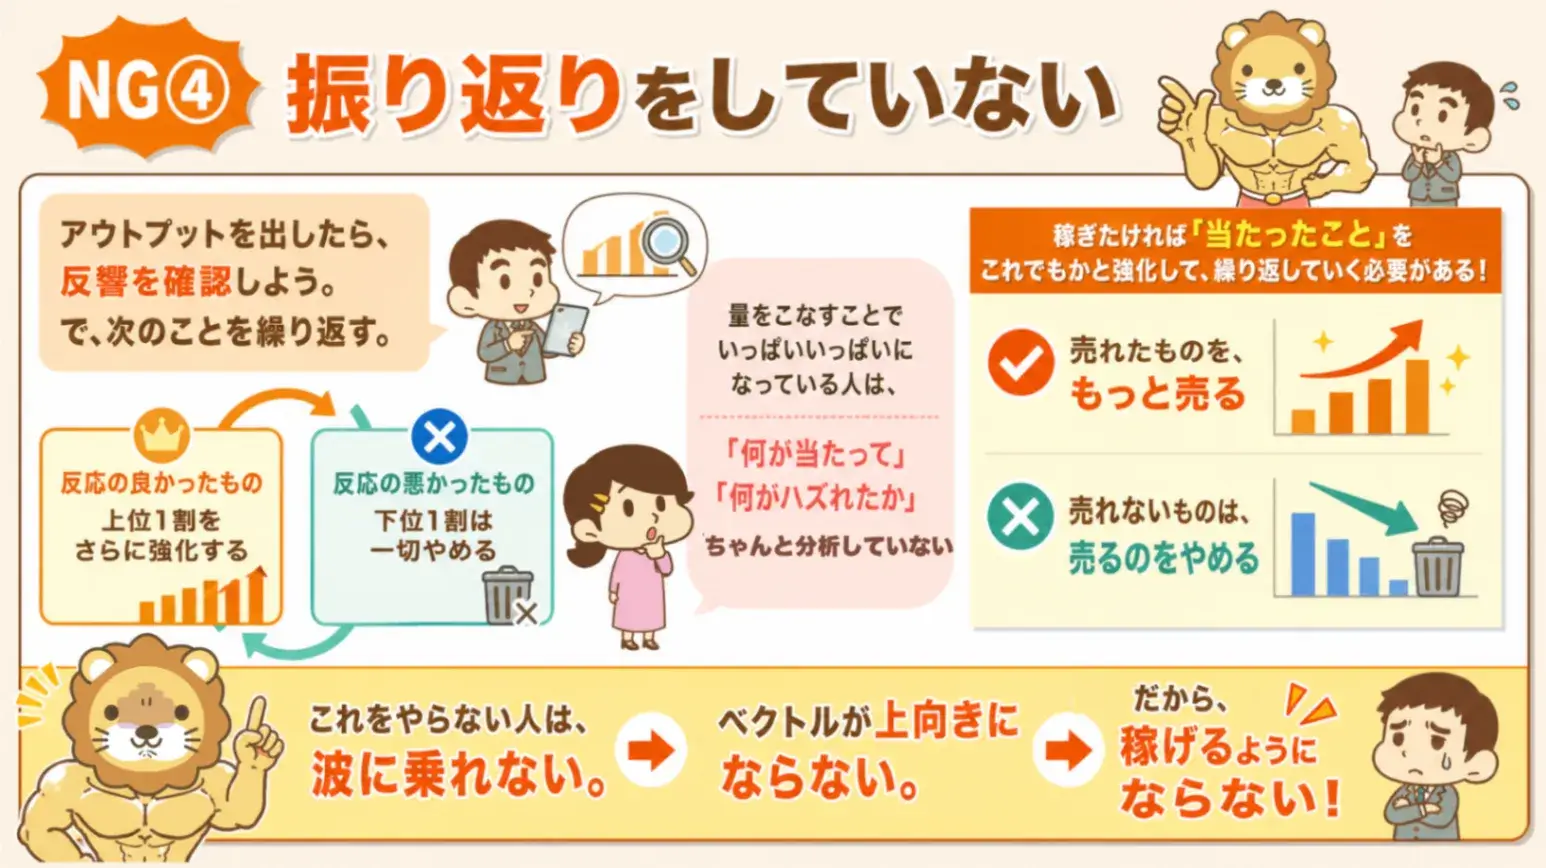
アウトプットを出したら、反響を確認しましょう。
そして、以下を繰り返します。
- 反応の良かったもの上位1割をさらに強化する
- 反応の悪かったもの下位1割は一切やめる
量をこなすことでいっぱいいっぱいになっている人は、「何が当たって」「何がハズれたか」をちゃんと分析していません。
稼ぎたければ、「当たったこと」をこれでもかと強化して、繰り返していく必要があります。
- 売れたものを、もっと売る
- 売れないものは、売るのをやめる
これをやらない人は、波に乗れず、ベクトルが上向きになりません。
そのため、稼げるようにならないのです。
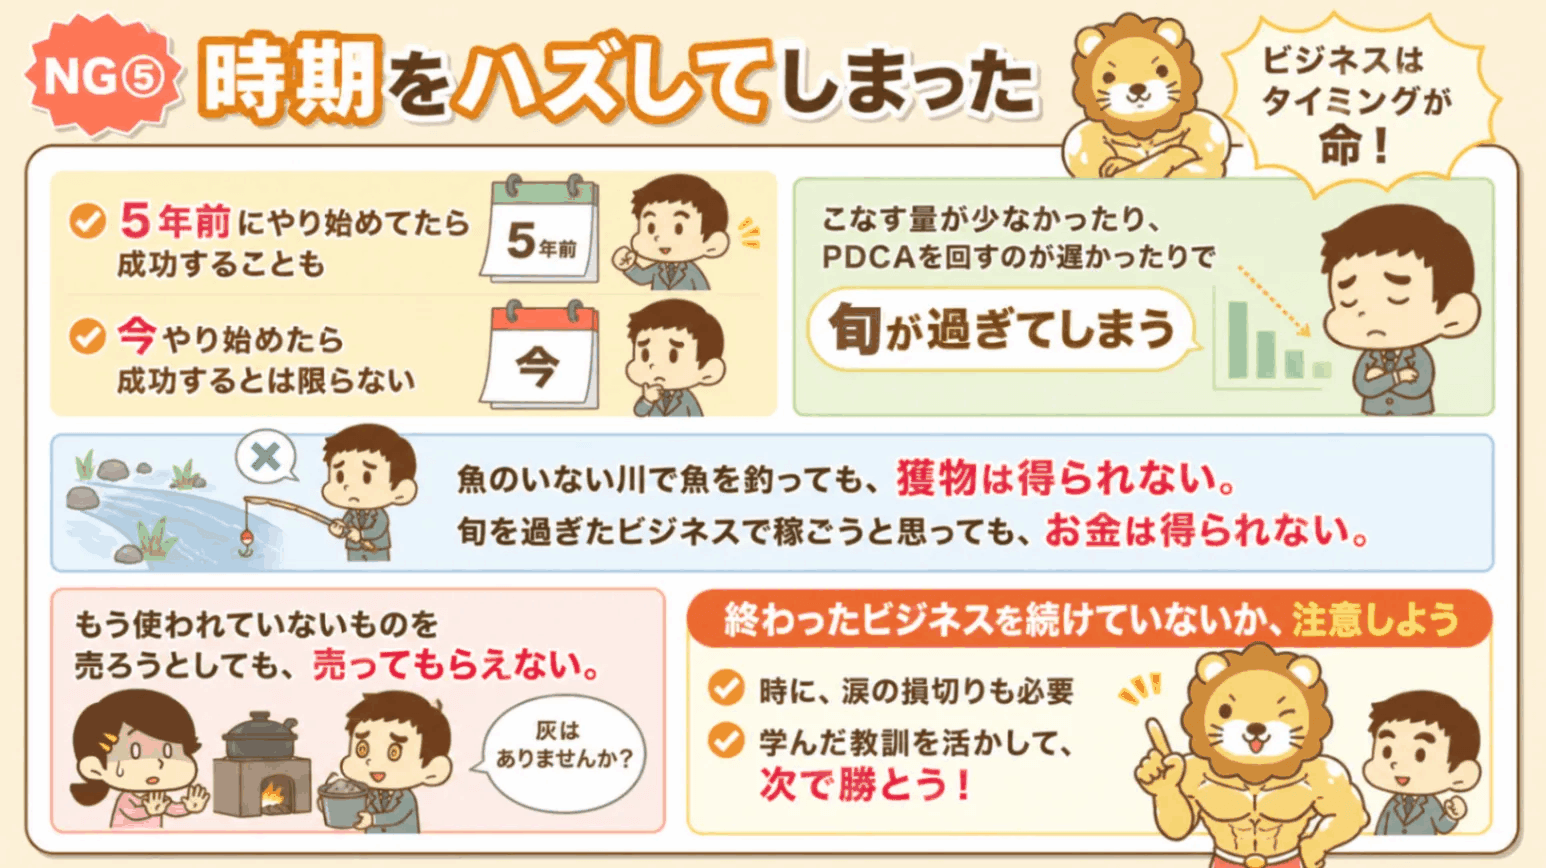
ビジネスは、タイミングが命です。
- 5年前にやり始めていたら成功することも
- 今やり始めたら成功するとは限らない
ビジネスは、そういう世界です。
こなす量が少なかったり、PDCAを回すのが遅かったりという理由で、旬が過ぎてしまうケースは、残念ながらよくあります。
魚のいない川で魚を釣ろうとしても、獲物は得られません。
それと同じ話で、旬を過ぎたビジネスで稼ごうと思っても、お金は得られません。
しかし、今はかまどを使っている家はほとんどありません。そのため、各家庭を訪問して「灰はありませんか~?」と言っても、売ってもらえるワケがありません。
これは極端な話ですが、自分がそういう「終わったビジネス」を続けようとしていないかは気をつけた方が良いです。
時に、涙の損切りも必要です。ここで学んだ教訓を活かして、次で勝ちましょう。
まとめ
ビジネスの世界は、「続けてさえいれば、必ず稼げるようになる!」というものではありません。
以下の5つのいずれか、または全てに当てはまっている人は、いくら継続しても成果が得られる可能性は低いです。
間違ったアプローチをしているからです。
① 誰のマネもしていない
② そもそも量が足りていない
③ 量が目的化している
④ 振り返りをしていない
⑤ 時期をハズしてしまった
- 完全自己流で
- そもそも量が足りていない上に
- 量が目的化していて
- 振り返りもしていない
- その上、既に時期をハズしている
このような人が、稼げるようになるワケがありません。
1年やっても、2年やっても、芽が出る可能性は限りなく低いです。
たしかに、副業で月5万円、10万円と稼ぐのは、ラクではありません。
しかし、孫氏のような起業家になれというほど、超難しいものでもありません。
- 成功者のマネをする
- 圧倒的な量をこなす
- 改善を繰り返す
この基本をしっかり押さえれば大丈夫です。
講義3:高金利に釣られるな!「個人向け国債」と「新窓販国債」は別モノです
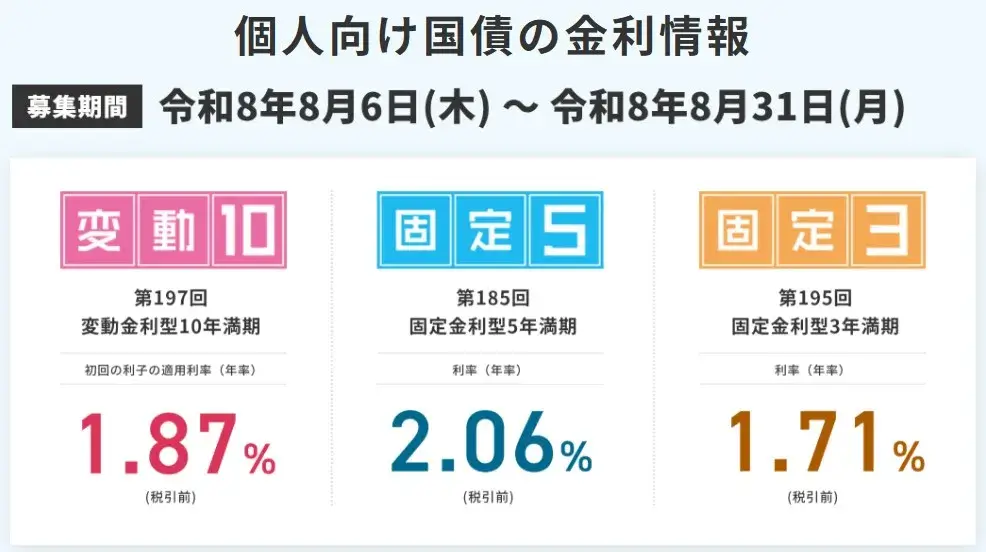
この「1.87%」という数字と比べて、「こんなのは低い。こちらの方が良い!」と言われている商品があります。
それが、「新窓販(しんまどはん)国債」です。
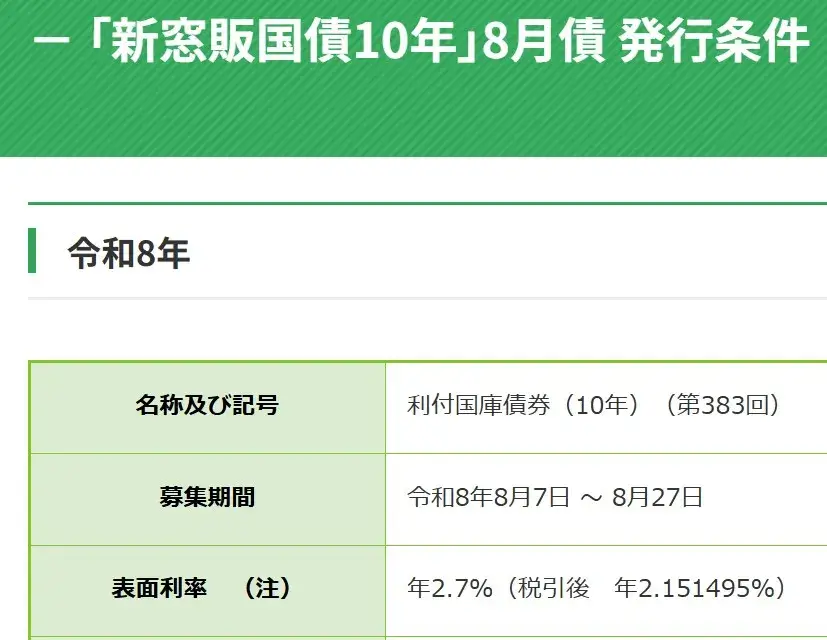
利率は年2.7%です。
個人向け国債(変動10年)を100万円分買ったら、利息は年1.87万円。
新窓販国債(10年)を100万円分買ったら、利息は年2.7万円になります。
この2つは似ているようで、全くの別モノです。
高金利に釣られないように、注意してください。
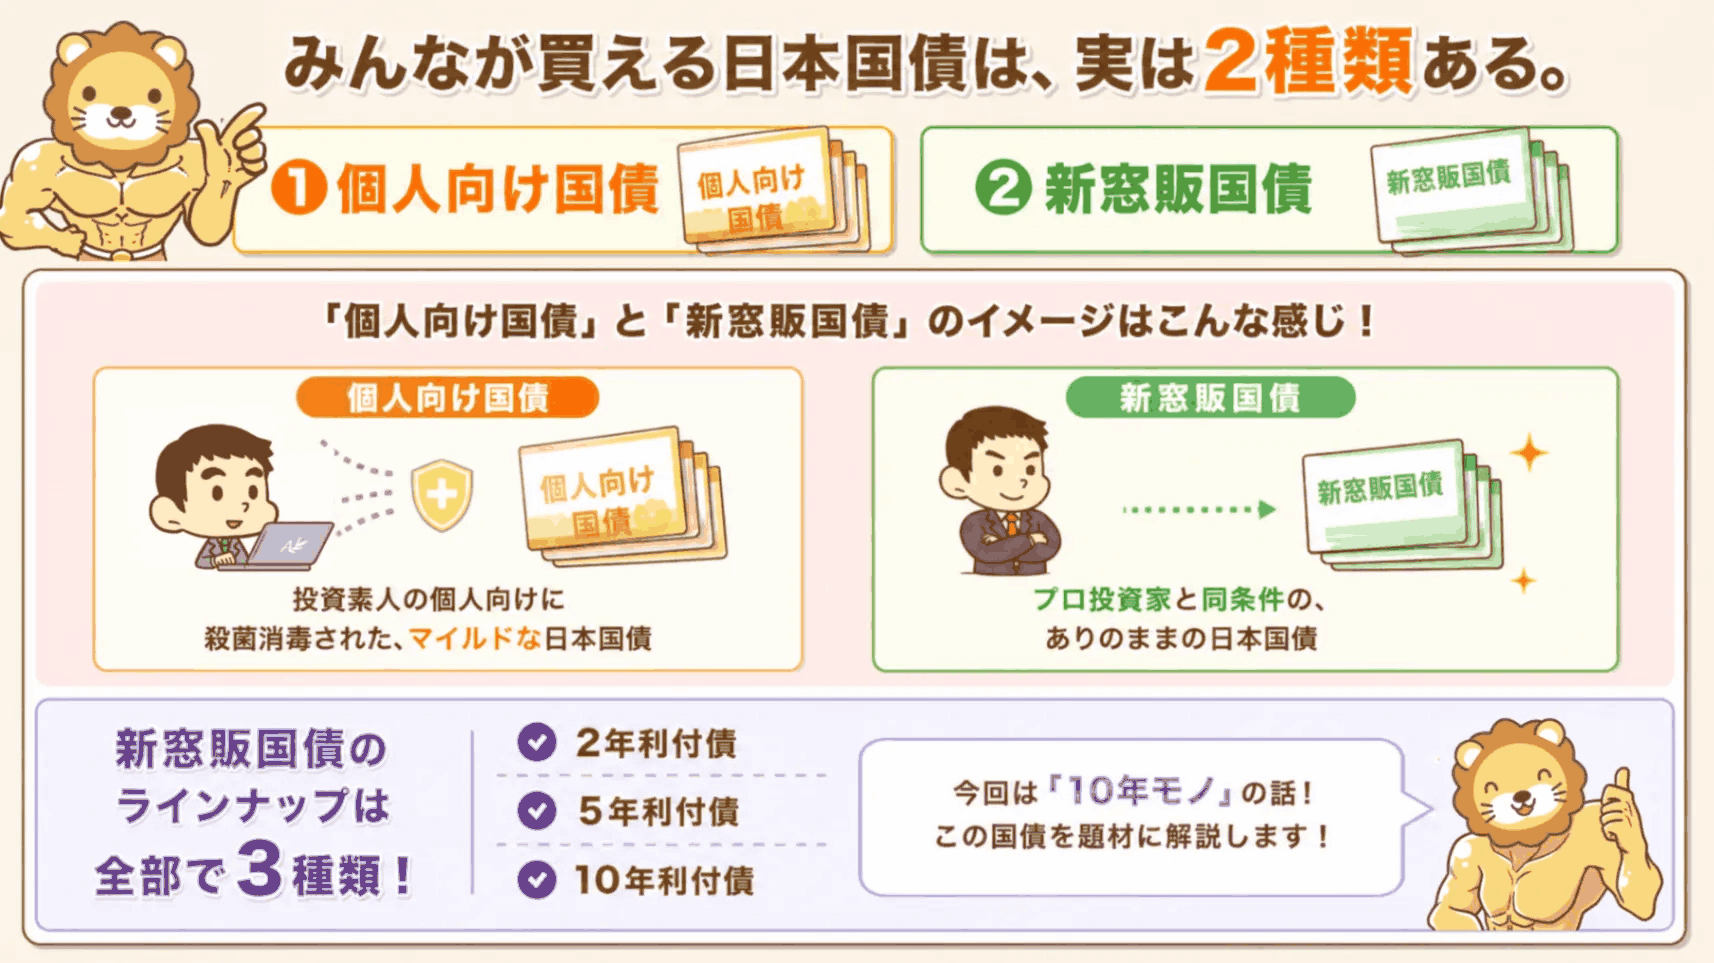
皆さんが買える日本国債は、実は2種類あります。
① 個人向け国債
② 新窓販国債
投資インフルエンサーがこぞって「個人向け国債(変動10年)、良いよ」と紹介した影響もあってか、個人向け国債はだいぶ知られてきました。
しかし、新窓販国債となると「何それ?」という人も多いはずです。
「個人向け国債」と「新窓販国債」のイメージは、以下の通りです。
- 個人向け国債
→ 投資素人の個人向けに殺菌消毒された、マイルドな日本国債 - 新窓販国債
→ プロ投資家と同条件の、ありのままの日本国債
まずはこのイメージだけ持って、話の続きを読んでください。
さて、新窓販国債のラインナップは全部で3種類です。
- 2年利付債
- 5年利付債
- 10年利付債
今回は「10年モノ」の話なので、10年利付債を題材に解説していきます。
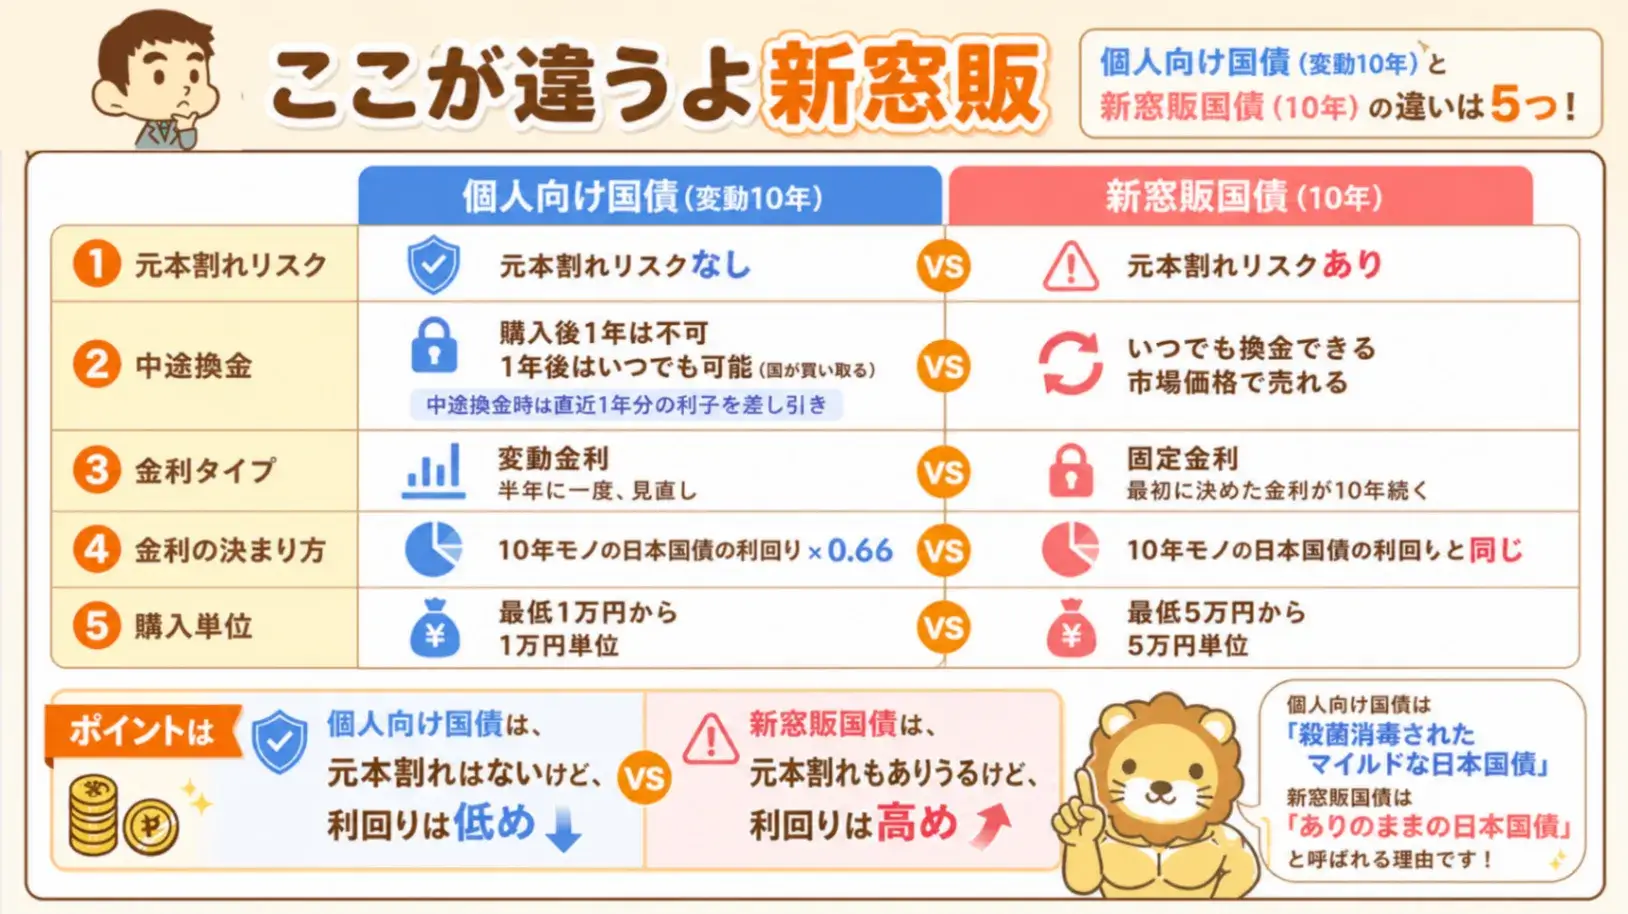
個人向け国債(変動10年)と新窓販国債(10年)の違いは、大きく5つあります。
① 元本割れリスク
② 中途換金
③ 金利タイプ
④ 金利の決まり方
⑤ 購入単位
順番に見ていきます。
まずは元本割れリスクで、これが最も大きな違いです。
- 個人向け国債:元本割れリスクなし
- 新窓販国債:元本割れリスクあり
個人向け国債は、安全資産です。
値上がりも値下がりもしません。
元本割れはありえないのです。
一方で、新窓販国債はリスク資産です。
値上がりもすれば、値下がりもします。
当然、元本割れの可能性もあります。
次に、中途換金です。
- 個人向け国債:購入後1年は換金できない
→ 1年経ったらいつでも換金可能(国が買い取ってくれる)。ただし、中途換金の場合は、直近1年で受け取った利子がペナルティとして差し引かれる - 新窓販国債:いつでも換金できる
→ 市場価格で売れる
「1年間は売れない」という縛りがないため、本当の意味でいつでも自由に売買できるのは新窓販国債です。
3つ目は、金利タイプです。
- 個人向け国債:変動金利。半年に一度、金利の見直しがある
- 新窓販国債:固定金利。最初に決められた金利が、10年続く
4つ目は、金利の決まり方です。
- 個人向け国債:10年モノの日本国債の利回り×0.66
- 新窓販国債:10年モノの日本国債の利回りと同じ
「元本保証」という安心機能(保険)がついている分、金利を食われてしまっているワケです。
一方、新窓販国債には元本保証がないため、金利を丸ごと自分のものにできます。
最後に、購入単位です。
- 個人向け国債:最低1万円から、1万円単位
- 新窓販国債:最低5万円から、5万円単位
新窓販国債の方が、若干ハードルが高い感じです。
とはいえ、大きな違いではありません。
以上の話を表にまとめると、以下の通りです。
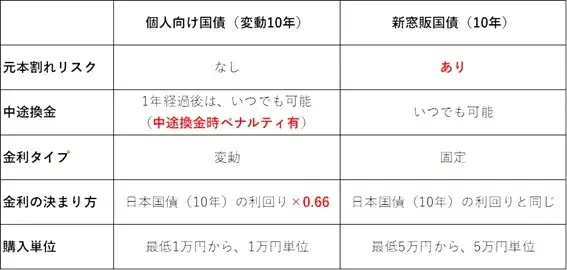
ポイントは、以下の2つです。
- 個人向け国債は、元本割れはないが、利回りは低め
- 新窓販国債は、元本割れもありうるが、利回りは高め
これが、個人向け国債を「殺菌消毒されたマイルドな日本国債」、新窓販国債を「ありのままの日本国債」と呼んだ理由です。
さて、新窓販国債について次に皆さんが気になるのは、以下の点のはずです。
🤔「実際、いくらぐらい元本割れするの?」
🤔「何%ぐらい、値下がりするリスクがあるの?」
株なら、「半値 = 50%OFFになるのも覚悟しましょう!」と言われたりします。
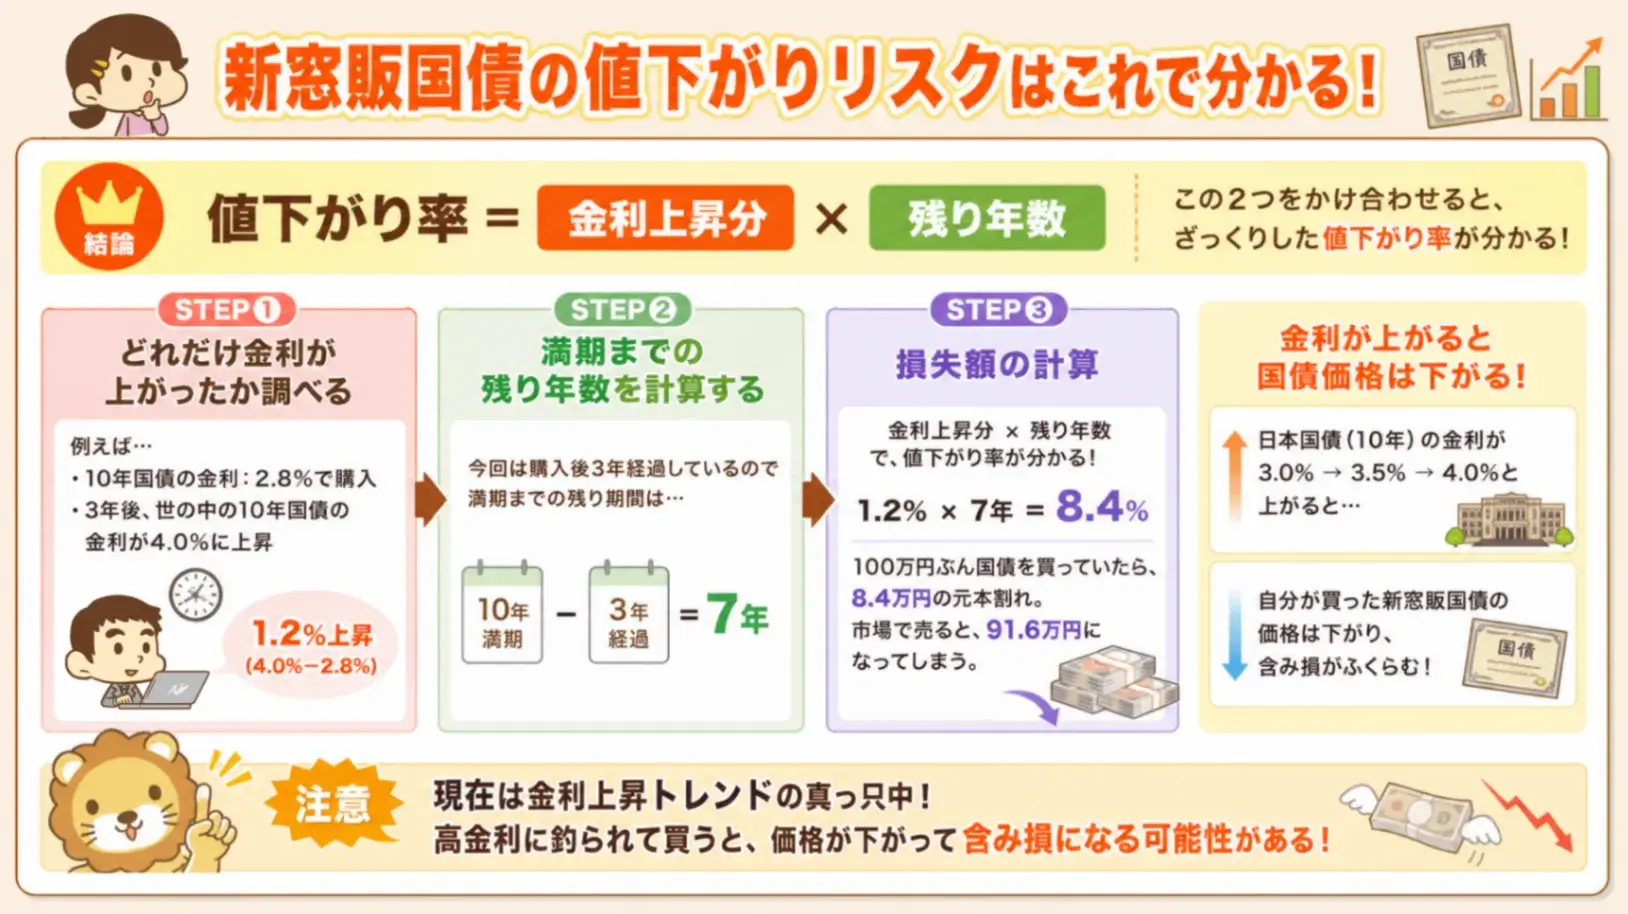
結論、値下がり率は以下のように計算します。
値下がり率 = 金利上昇分 × 残り年数
※あくまで大まかな目安を把握するための簡易計算
たとえば、以下のケースで考えます。
- 新窓販国債(10年)の金利が2.8%の時に買う
- 3年後、世の中の長期金利(日本国債10年)が4.0%に上がってしまった
このケースでは、世の中の金利は4.0% - 2.8% = 1.2%上がったことになります。
今回のケースでは購入後3年経過しているため、満期までの残り期間は10年 - 3年 = 7年です。
1.2% × 7年 = 8.4%です。
つまり、もし100万円分国債を買っていたら、8.4万円元本割れしている計算になります。
もし市場で国債を売ろうとしたら、100万円 - 8.4万円 = 91.6万円でしか売れません。
以下の2つを掛け合わせると、大まかな値下がり率が分かります。
- 金利が何%上がったか(上がりそうか)
- 満期まで残り何年か
「なぜそうなるのか」はいったん置いておいて、「そういうものだ」と受け入れてしまえば、比較的覚えやすい簡易計算式です。
実際には証券会社の手数料なども掛かるため、中途換金しようとした時の損失額は、もう少し大きくなるはずです。
大まかな目安として覚えておくと、参考になります。
新窓販国債(10年)の金利は、2026年8月時点で約2.8%です。
- 日本国債(10年)の金利が3.0%、3.5%、4.0%とどんどん上がっていけば
- 逆に、自分が買った新窓販国債の価格はどんどん下がっていく
これが、「高金利に釣られるな!」の意味です。
今は、金利上昇トレンド真っ只中にあります。
「利息がおいしい!」と思って買ったら、価格がどんどん下がって含み損になる可能性は十分あるのです。
まとめ
今回のテーマは、個人向け国債(10年)と新窓販国債(10年)の違いでした。
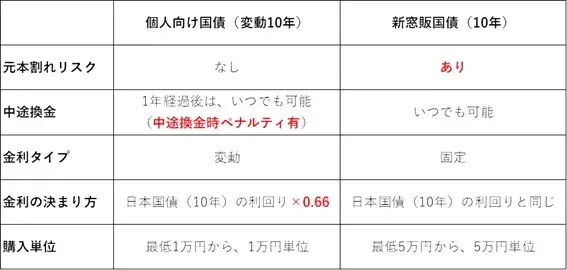
以下の表をもう一度確認してください。
- リスク資産は、オルカンで良い
- 無リスク資産は、預金(キャッシュ)で良い
個人向け国債は、無リスク資産の1つとして選択肢にはなります。
一方、リスク資産の新窓販国債は不要と考えています。
長期金利がもっと上がり、「当面、これ以上は金利が上がらない」という雰囲気になってきたら、話が変わるかもしれません。
何にせよ、今ではないというのが現時点での意見です。
元本割れのリスクがあるのとないのとでは、天と地ほどの違いがあります。
くれぐれも、金利だけに釣られて投資判断しないよう注意してください。
講義4:1億円あっても、ナゼ仕事を辞めないのか
以前、SNSで以下のような話題がトレンド入りしていました。
資産1億円あっても仕事を辞めない人は、いったい何を考えているのか?
このコメントをした人の趣旨は、「1億円あれば、もう働かなくても暮らせるじゃん」というものです。
しかし世の中には、1億円あっても仕事を辞めない人がたくさんいます。
リベ大で学んだことを実践している皆さんは、遅かれ少なかれお金持ちになるでしょう。
先を行く先輩たちの考えを、知っておいて損はありません。
量が多いため、結論は先に出さず、順番に見ていきます。
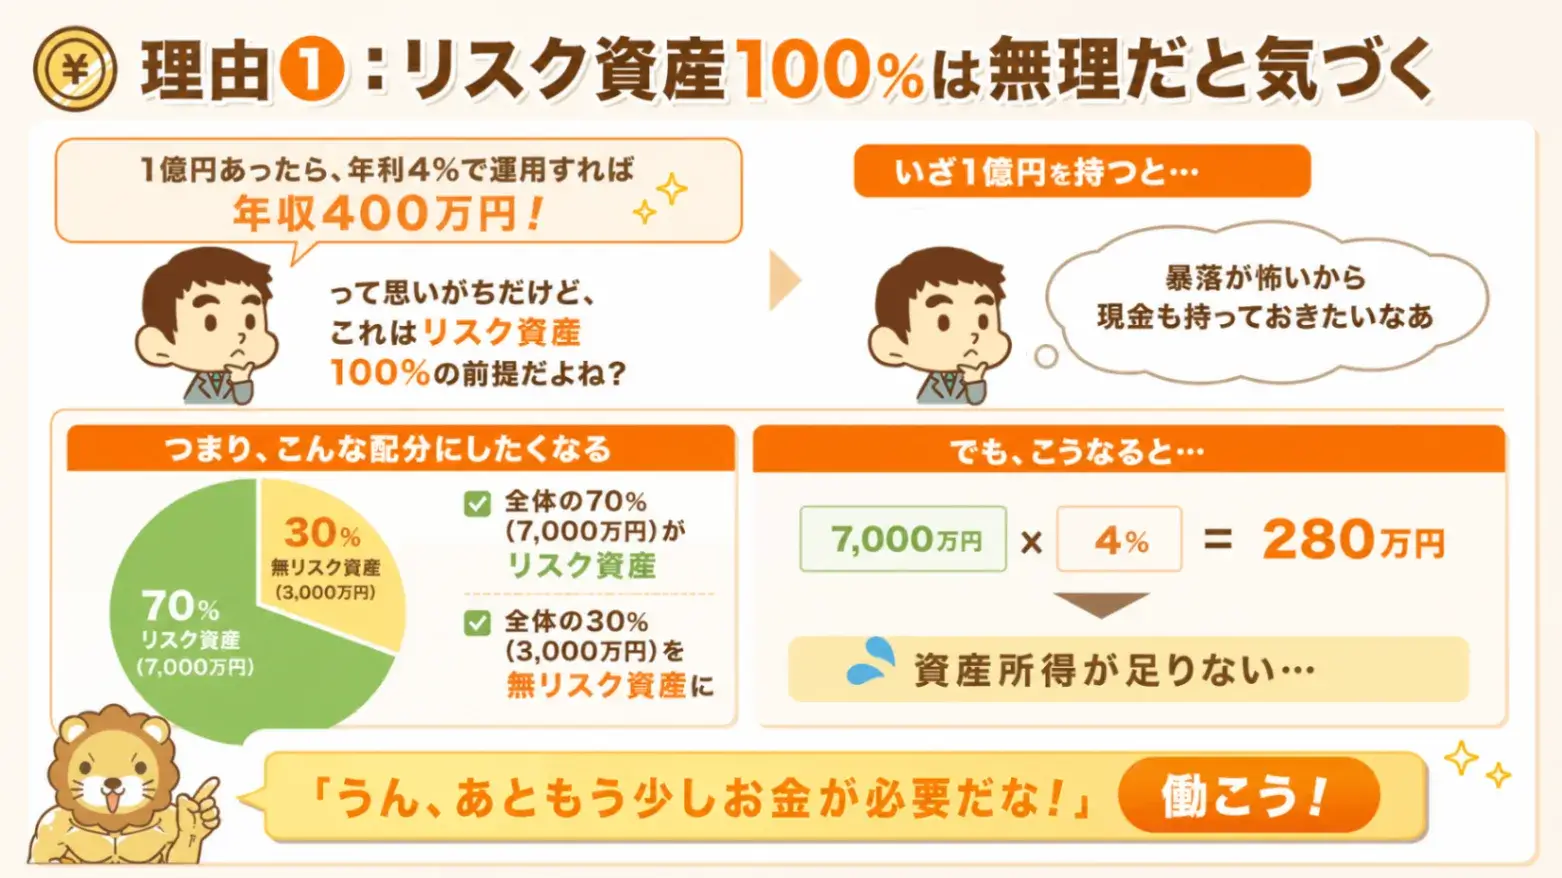
「1億円あったら、年利4%で運用すれば年収400万円!」と思いがちです。
しかし、これはリスク資産100%が前提です。
いざ1億円を持つと、「暴落がコワイから、現金も持っておきたいなあ」となるものです。
要するに、以下のような配分にしたくなります。
- 全体の70%(7,000万円)をリスク資産に
- 全体の30%(3,000万円)を無リスク資産に
しかし、そうなると7,000万円 × 4% = 280万円になってしまい、資産所得が足りません。
そうなると、「うん、あともう少しお金が必要だな!働こう!」となるワケです。
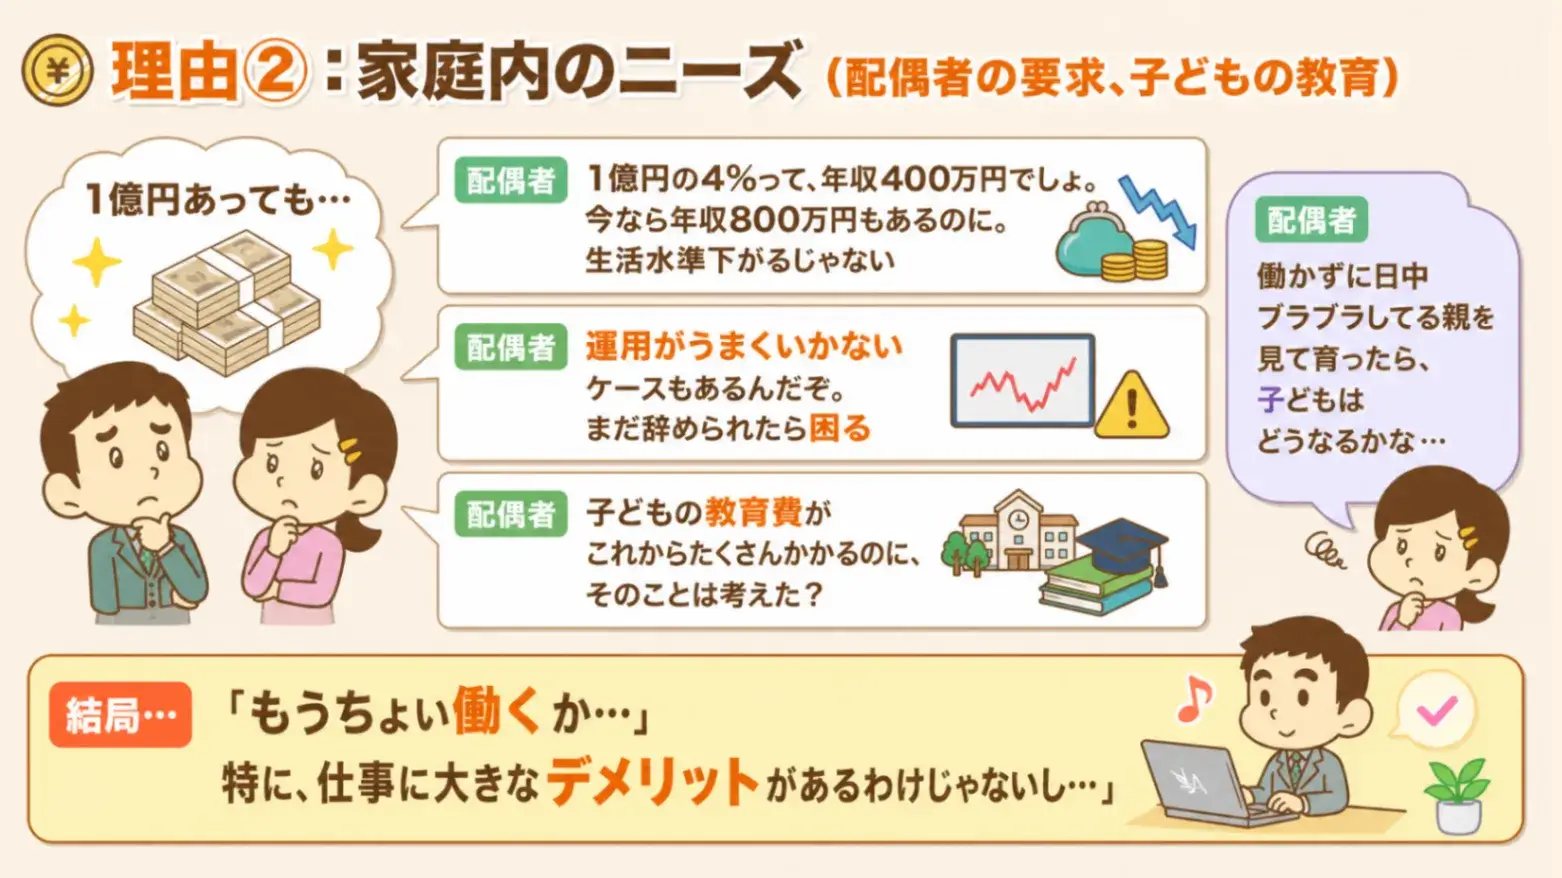
普通の家庭では、1億円あったからといって、配偶者が「仕事、辞めて大丈夫よ!」とはなりません。
👤 「1億円の4%って、年収400万円でしょ。今なら年収800万円もあるのに。生活水準下がるじゃない」
👤 「運用がうまくいかないケースもあるんだぞ。まだ辞められたら困る」
👤 「子どもの教育費がこれからたくさんかかるのに、そのことは考えた?」
👤 「働かずに日中ブラブラしてる親を見て育ったら、子どもはどうなるかな…」
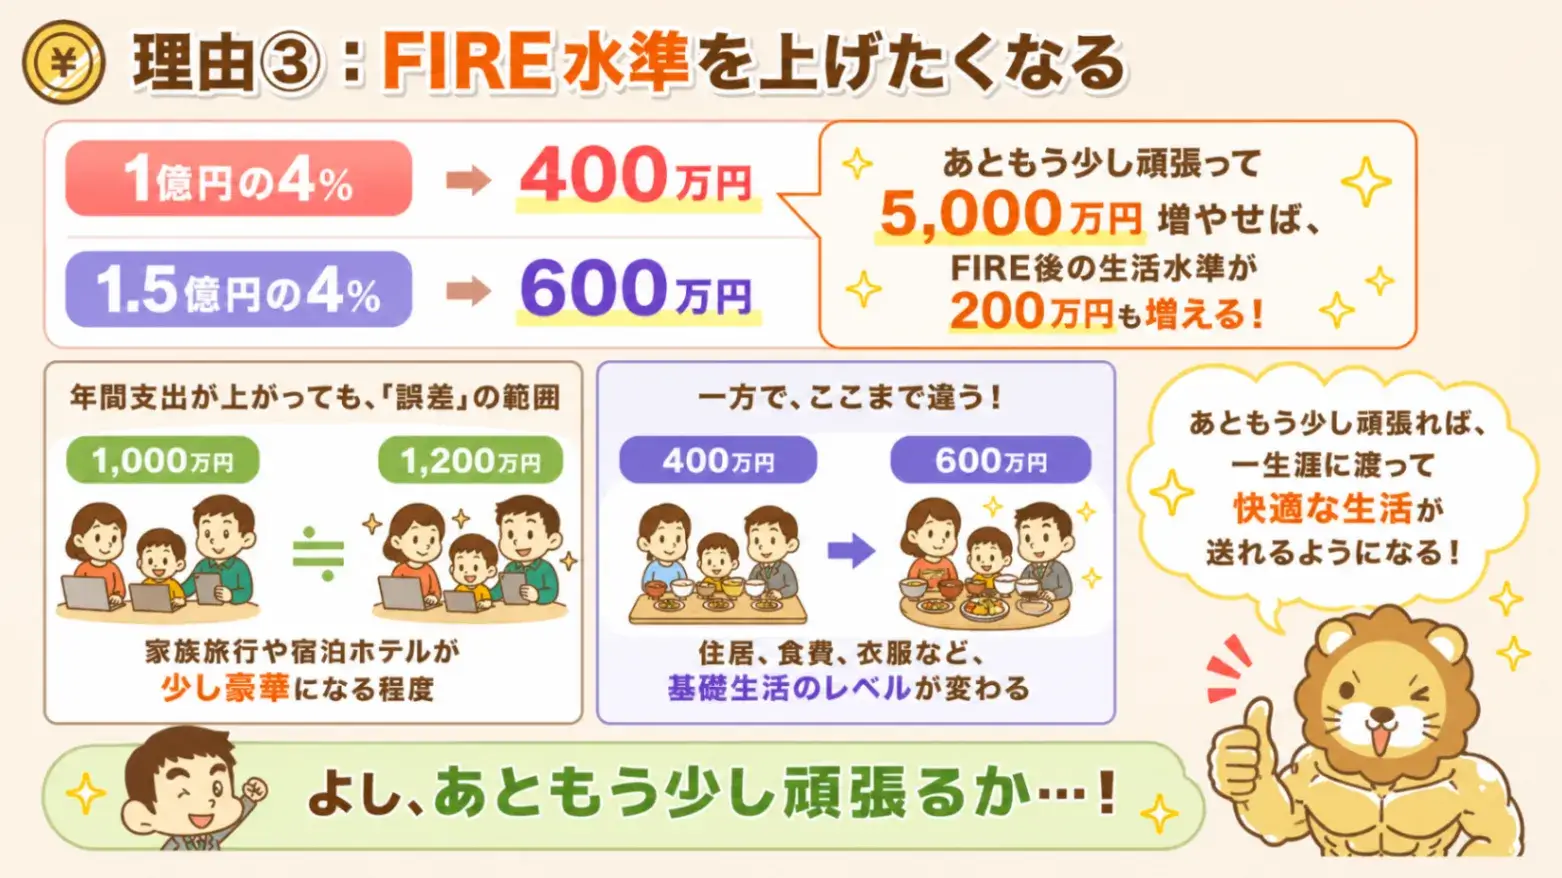
- 1億円の4%は400万円
- 1.5億円の4%は600万円
上記のように、あともう少し頑張って5,000万円増やせば、FIRE後の生活水準が200万円も上がります。
一般に、年間支出1,000万円の暮らしが年間支出1,200万円になっても、「誤差」のようなものです。
家族旅行の行き先や宿泊するホテルが豪華になるといった、「遊興費の変化」しかないからです。
一方で、年間支出400万円と年間支出600万円では大きく違い、住居、食費、衣服など、基礎生活のレベルが変わってきます。
- 「あともう少し頑張れば、一生涯にわたって快適な生活が送れるようになる!」
- 「よし、あともう少し頑張るか…」
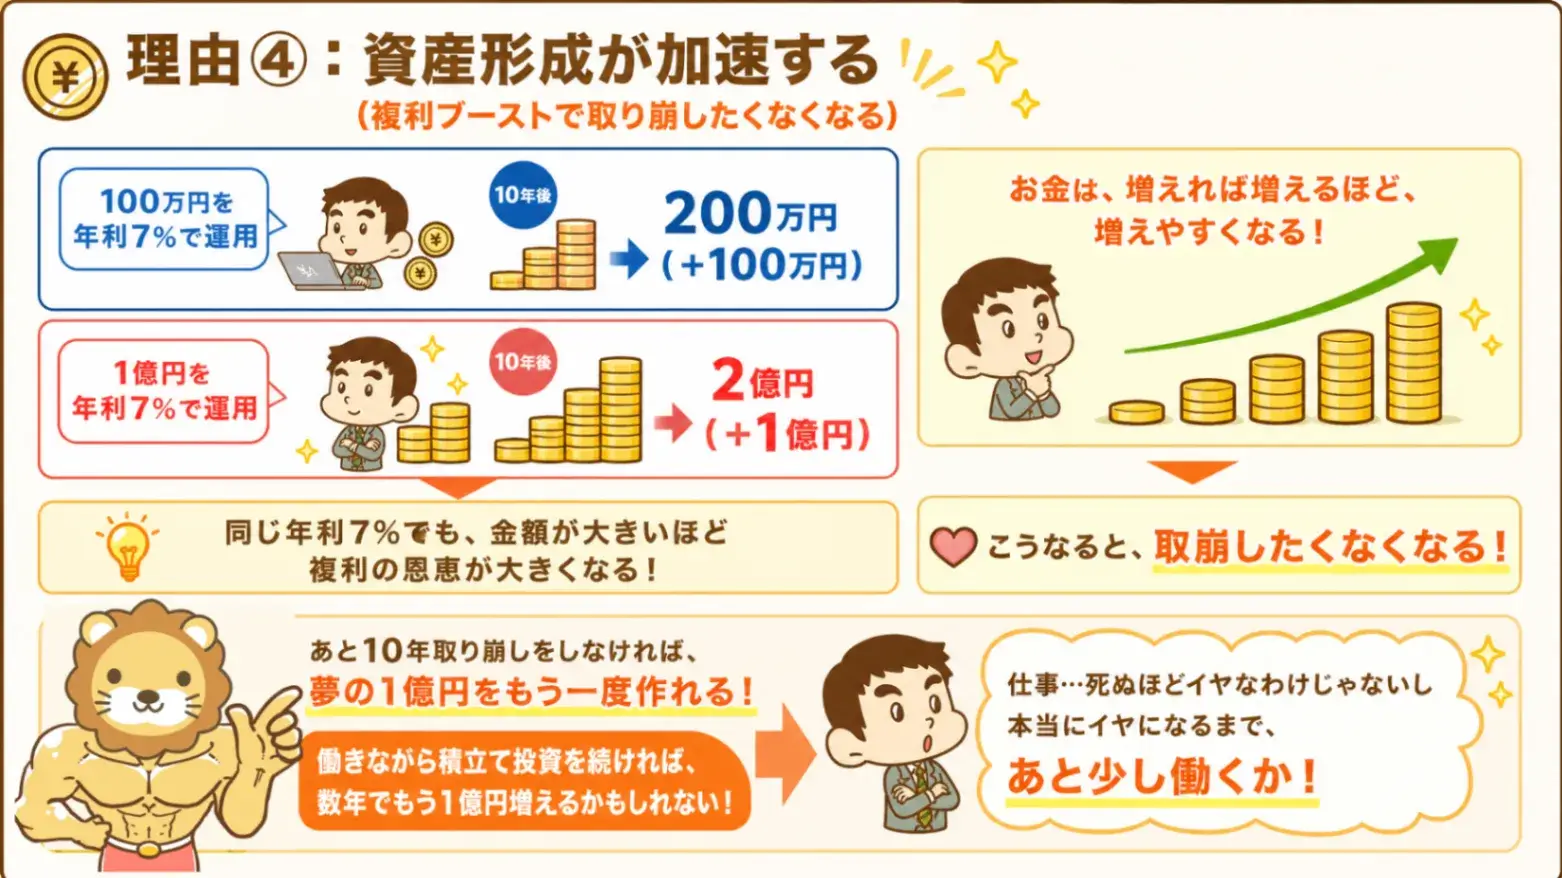
年利7%は、「10年で2倍になる」数字です。
100万円を年利7%で運用すると、10年後には200万円になり、プラス100万円です。
一方、1億円を年利7%で運用すると、10年後には2億円になり、プラス1億円にもなります。
こうなると、取り崩したくなくなってくるものです。
あと10年取り崩しをしなければ、あれほど作るのが大変だった「夢の1億円」を、もう一度作れてしまうからです。
働きながら積み立て投資を続ければ、10年と言わず、数年でもう1億円増やせてしまうかもしれません。
- 「仕事…死ぬほどイヤなワケじゃないしな…ほんとにイヤになるまで、あと少し働くか」
こうなるワケです。
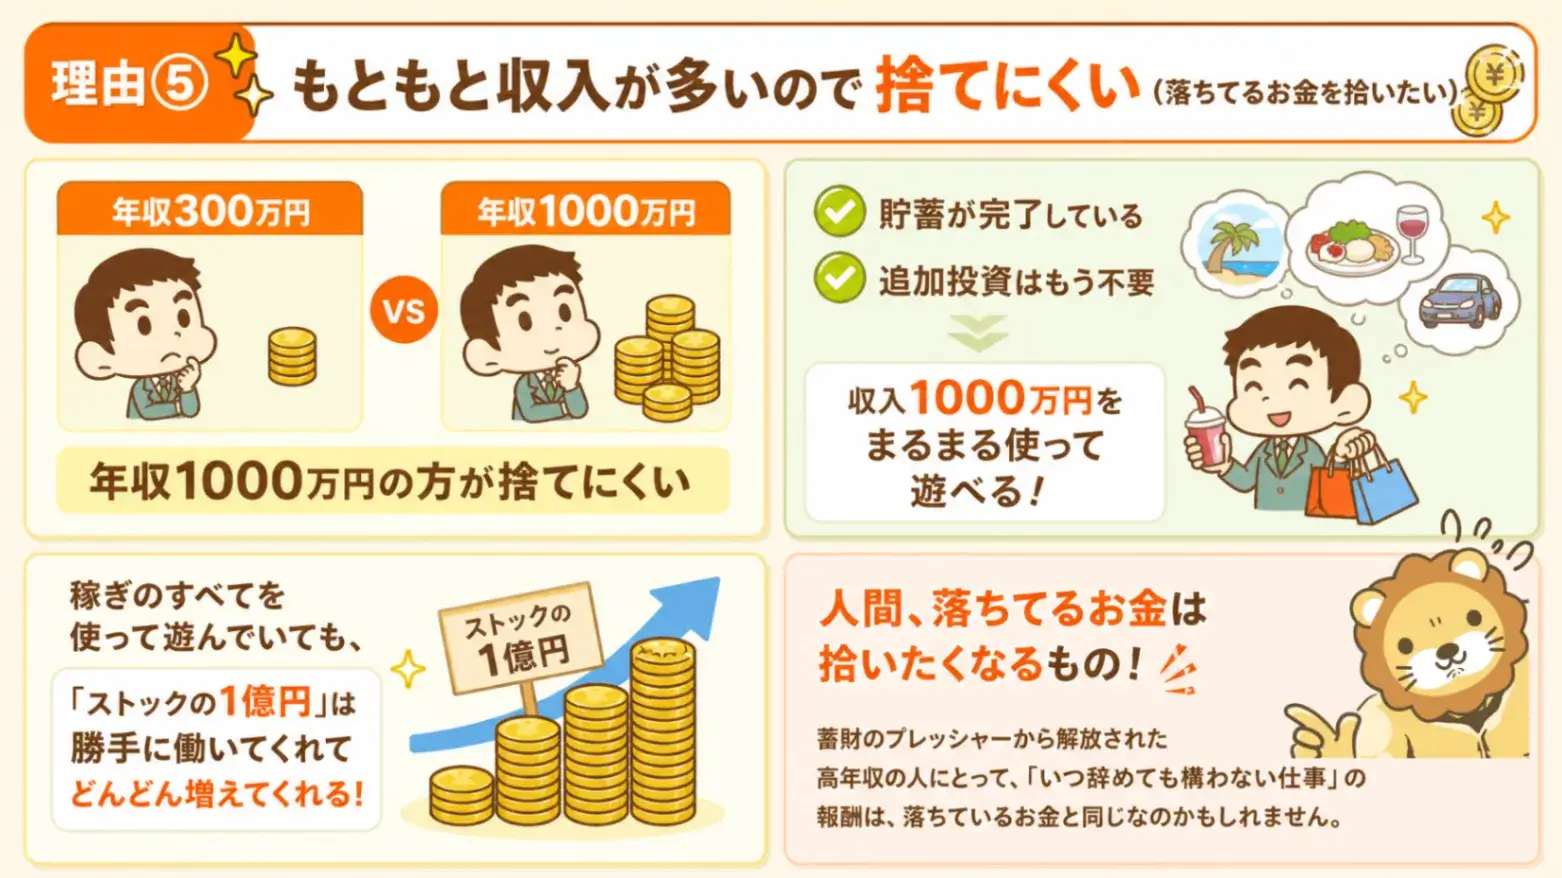
若くして1億円を作れるような人には、人的資本が大きい(= 高年収な人)も少なくありません。
年収300万円を捨てるのと年収1,000万円を捨てるのでは、年収1,000万円の方が捨てにくいはずです。
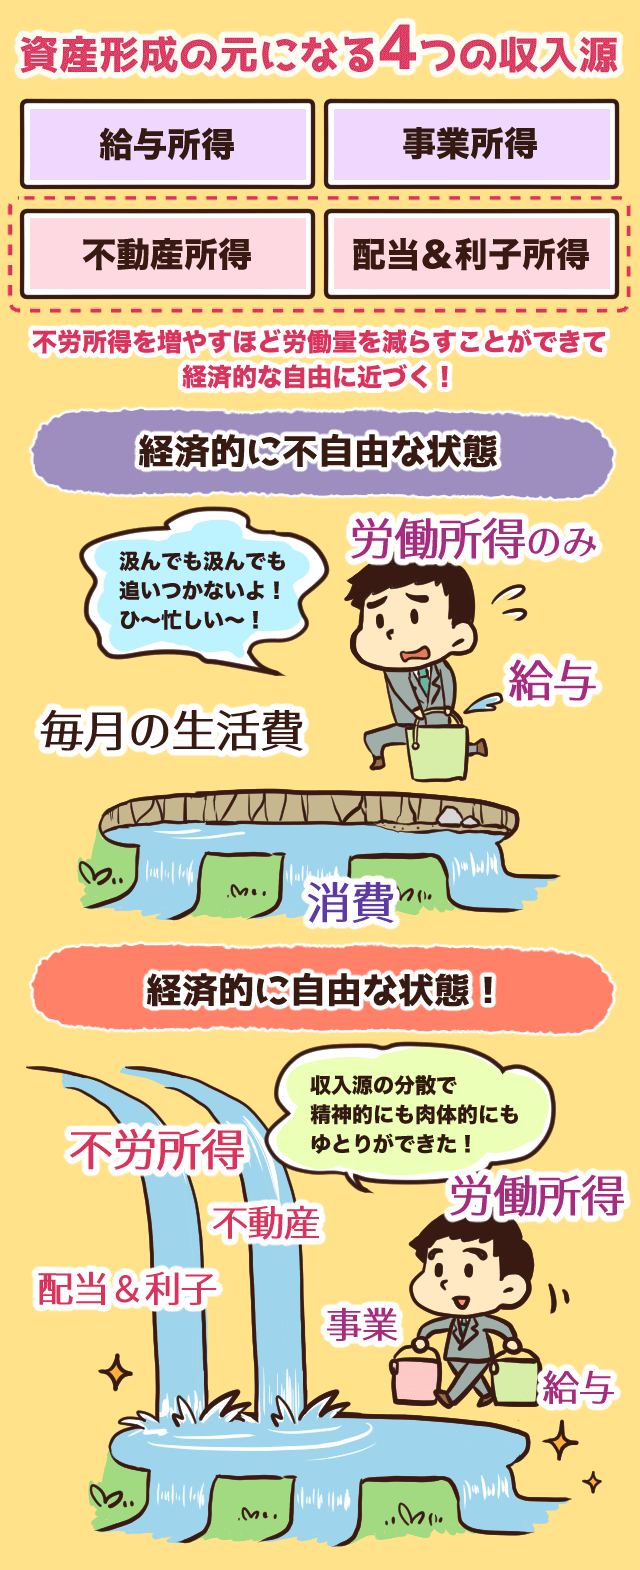
「貯蓄が完了している」「追加投資はもう不要」と考えたら、収入1,000万円をまるまる使って遊べます。
そうやって稼ぎの全てを使って遊んでいても、「ストックの1億円」は勝手に働いて、どんどん増えてくれます。
蓄財のプレッシャーから解放された高年収の人にとって、「いつ辞めても構わない仕事」の報酬は、落ちているお金と同じなのかもしれません。
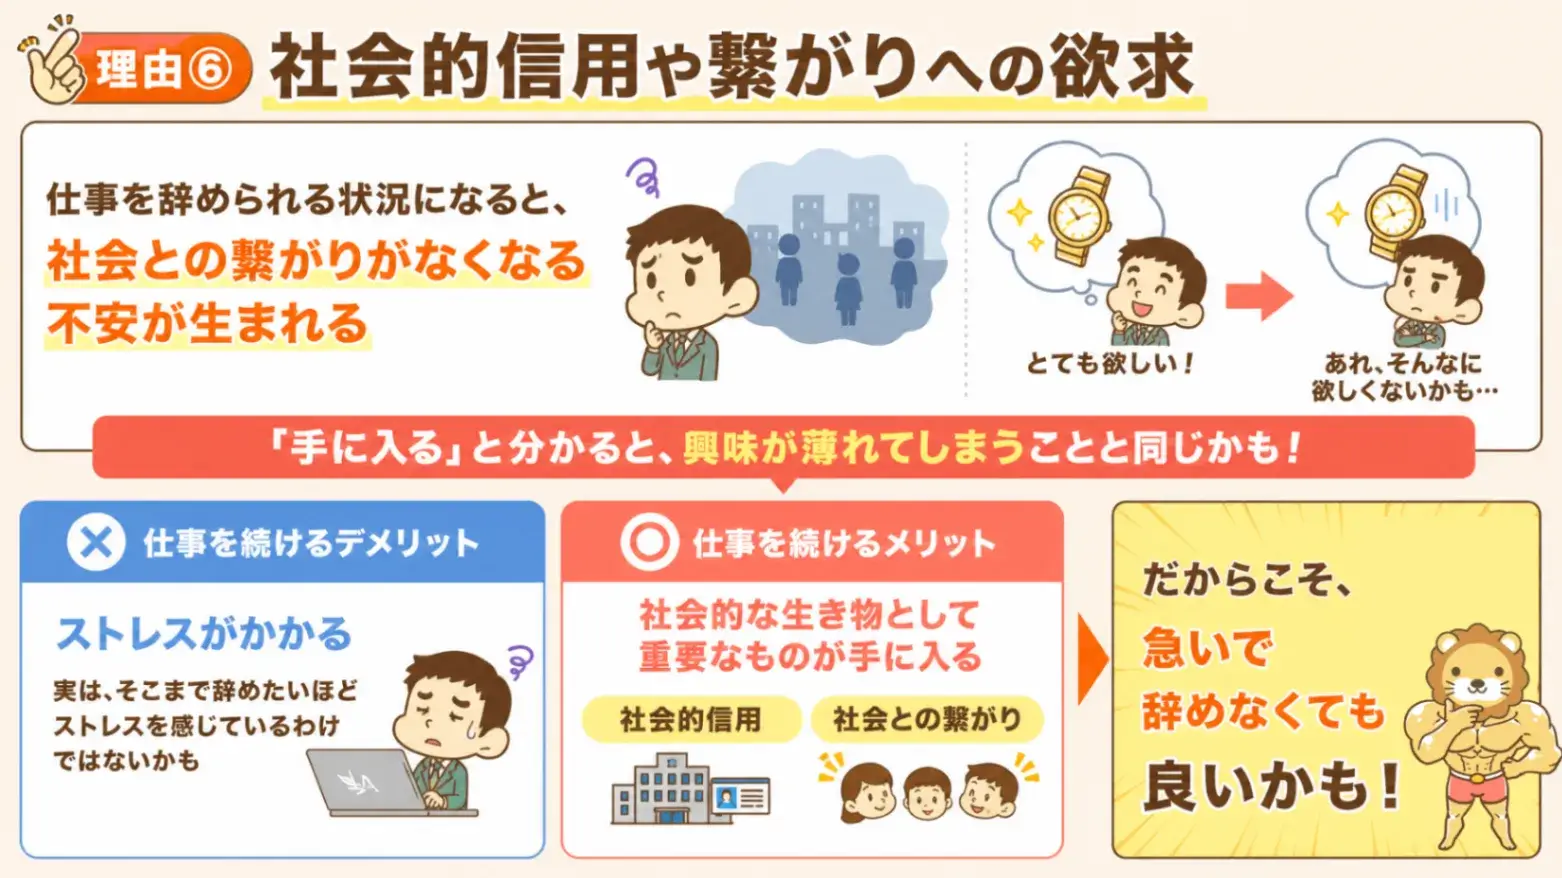
本気で仕事を辞めることを検討し始めると、新たな不安が生まれます。
それは、「仕事がなくなると、社会とのつながりがなくなるんじゃないか」という不安です。
「手に入る」と分かったとたんに、興味が薄れてしまうのです。
それと同じで、「辞めたい辞めたい!」と思っていた仕事も、いざ本当に辞められる状況になると「別にそんなに辞めたいワケじゃないかも…」と思うようになるものです。
一方で、「社会的信用」や「社会とのつながり」は、社会的な生き物である人間が本能的に欲するものです。
- 仕事を続けるデメリット
→ ストレスがかかる(実のところ、辞めたいほどのストレスがかかっているワケでもない) - 仕事を続けるメリット
→ 社会的な生き物として重要なものが手に入る
このような状況になったら、「それなら、急いで辞めなくてもいいか…」となるのも自然な話です。
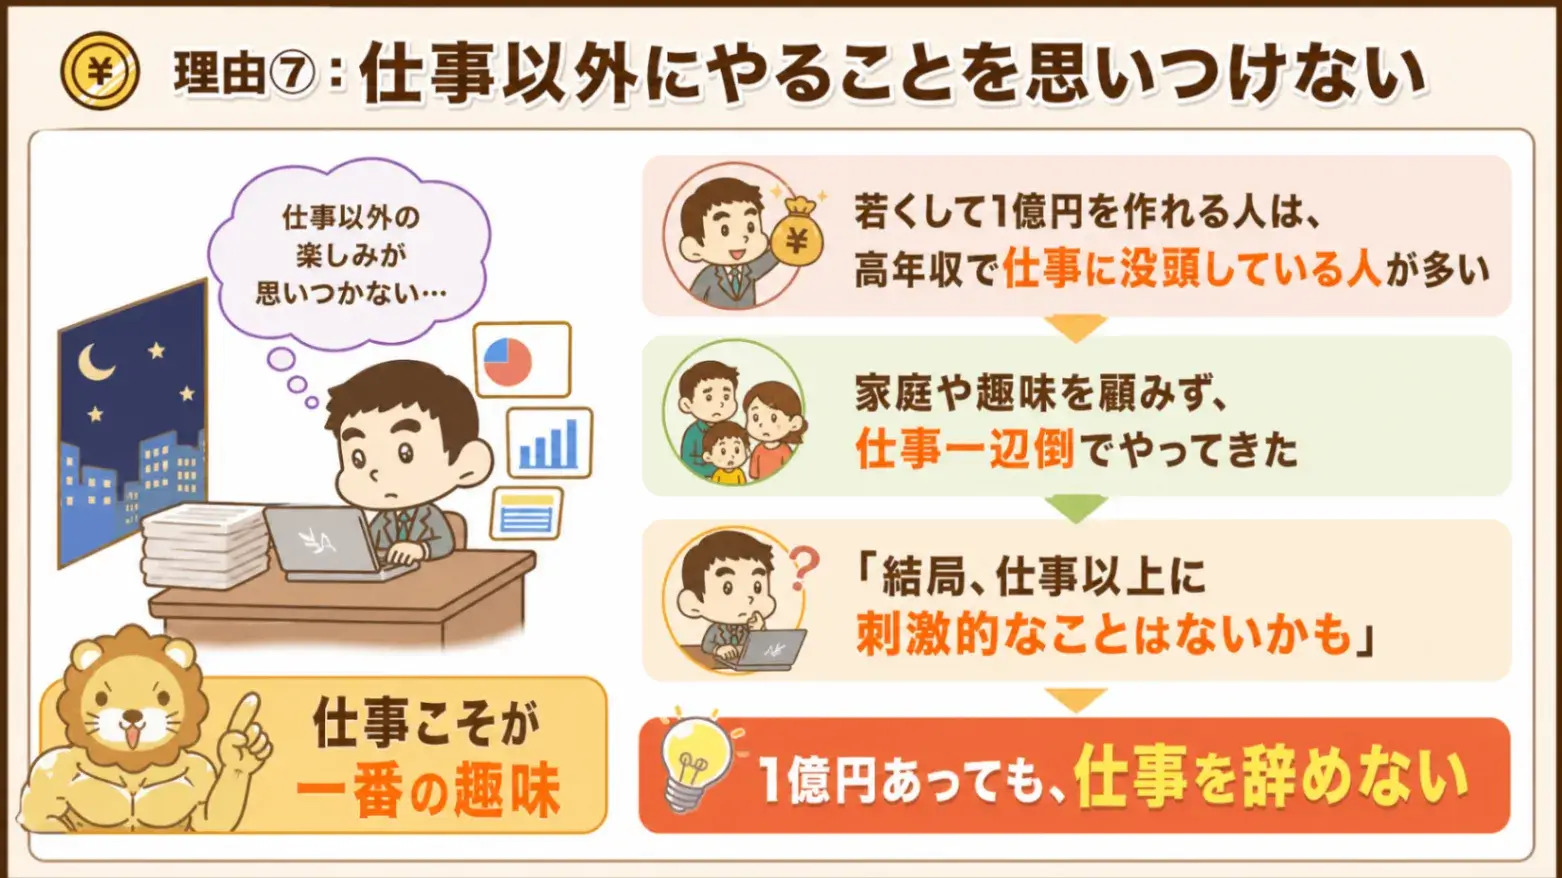
仕事以外にやることを思いつけず、仕事を続けるパターンです。
先ほどもお伝えしたように、若くして1億円を作れるような人には、高年収だったり、悪く言うとワーカホリック(仕事中毒)気味だったりする人が少なくありません。
家庭や趣味を顧みず仕事一辺倒でやってきているため、「仕事以外の楽しみ」を知らないワケです。
「結局、なんだかんだ、仕事以上に刺激的なことってないかも?」という価値観の人は、1億円あろうが2億円あろうが仕事を辞めません。
まとめ
以上見てきたように、「資産1億円あっても仕事を辞めない理由」はいくらでもあります。
① リスク資産100%は無理だと気づく
② 家庭内のニーズ(配偶者の要求、子どもの教育)
③ FIRE水準を上げたくなる
④ 資産形成が加速する(複利ブーストで取り崩したくなくなる)
⑤ もともと収入が多いので捨てにくい(落ちてるお金を拾いたい)
⑥ 社会的信用やつながりへの欲求
⑦ 仕事以外にやることを思いつけない
- 「1億円あっても、人間は悩みばかり!1億円に価値なんてない!」
- 「1億円という大金を手にしたら、さっさと仕事なんて辞めて自由になろう!」
ここで挙げた「1億円あっても仕事を辞めない理由」は、言い方を変えると「1億円あっても仕事を辞められない悩み」です。
これは、きわめて贅沢な悩みと言えます。
実際問題、誰もそれほど苦しんでいないのです。
なぜなら、
- 1億円もの大金を手にしているという、余裕のある現実は変わらない
- 人に望まれて良い報酬を得られる仕事があるという、ありがたい現実も変わらない
- 「死ぬほど辞めたい」という強烈なストレスを抱えているワケでもない
このように、ゆとりしかありません。
その余裕やゆとりがある中で、なんだかんだ「自分がいちばんハッピーな道」を歩き続けているだけなのです。
誰にも無理強いされていない、自由な道を歩いています。
1億円を持っている人の悩みは、たいていが世間一般からは理解されにくい「自由があるからこその贅沢な悩み」です。
このような贅沢な悩みを持てるようになったのは裕福になった1つの証拠であり、悪いものではありません。

選択肢のない、不自由な、縛られた道で苦しんでいる姿は見たくありません。
引き続き、コツコツと資産を増やして自由を獲得していきましょう。
まとめ:【2026年 ⑧】お金の講義を振り返ろう
このような一つ一つのお金の知識を、「知っているか」「知らないか」で、お金に困る人生になるか困らない人生になるかが決まります。
リベ大では「お金に困らず、自由に生きられる人を増やす」というミッションを達成するために、これからもお金に関する知識を発信していきます。
関連記事
▼今回の記事に興味を持ってくれた人に読んでほしい記事はこちら!

同じ志を持った仲間と一緒に成長していきましょう!
リベ大の書籍
貯める・増やす・稼ぐ・使う・守る…一生お金に困らない「5つの力」の基本をまとめた一冊!


家族みんなが漫画で楽しく学べるお金の教養エンターテインメント!