

皆さんがリベ大で日々学んでいるように、リベ大両学長も日々「お金のノウハウ」を蓄積しています。
今回の記事は、両学長がインプットしたニュースの中から、お得なモノやトレンドを毎月ピックアップしてお届けする人気企画、「お金のニュース」です。
リベ大で紹介するお金のニュースは、以下のテーマに関係したものに絞っています。
- 年収アップ(転職、副業、起業ネタ)
- 貯蓄額アップ(節約ネタ)
- 投資(株式投資、不動産投資ネタ)
- 資産防衛(節税対策、詐欺にあわないための知恵)
今回は2026年の第8弾として、皆さんの資産形成に関係する重要なニュースを厳選しました。
「お金のニュース」は、以下のような人に向けた時間節約記事となっています。
「新聞を読む暇がない」
「ネット記事を見る時間がない」
「読んだけどよく意味が分からなかったから、解説してほしい」
毎月1本、このシリーズの記事を1年間読み続ければ、金融リテラシーが上がるネタを約100本も学べます。
コツコツと積み上げていくことで、毎月確実にレベルアップできるでしょう。
関連記事
目次
解説動画:第139回 【話題のニュースを一気見】2026年9月 学長が選ぶ「お得」「トレンド」お金のニュース Best5【トレンド】
このブログの内容は、以下の動画でも解説しています!
【2026年 ⑧】お金のニュース
ニュース1:金利2.5%の世界で起きること3選
1つ目のニュースは、2026年8月12日のダイヤモンドオンラインから、「日銀利上げ9月から“加速”へ、27年春に政策金利1.75%で様子見後に最終「2.5%」まで上昇か」です。
BNPパリバのエコノミストが、最終的に政策金利は2.5%まで上がると予想しているというニュースです。
「金利2.5%」という数字を聞いたら、「おっ、すげぇな」「ヤバイな」とならないといけないところです。
以下のグラフを見てください。
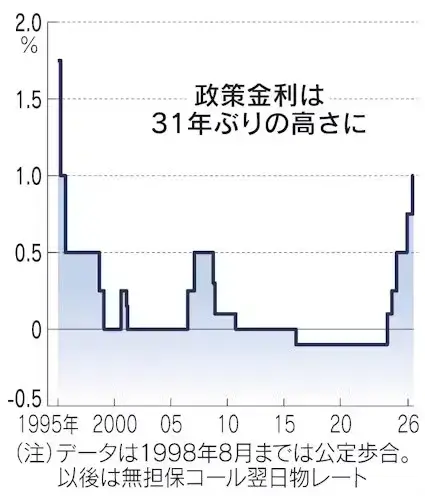
日本の政策金利は、2000年前後からほとんど「ゼロ近辺」の水準でした。
それが、今は1.0%になっています。
約30年の時を経て、「金利ある世界」が戻ってきたワケです。
① 預金金利が上がる
② 国債が美味しくなる
③ 不動産投資家が泣く
順番に見ていきましょう。
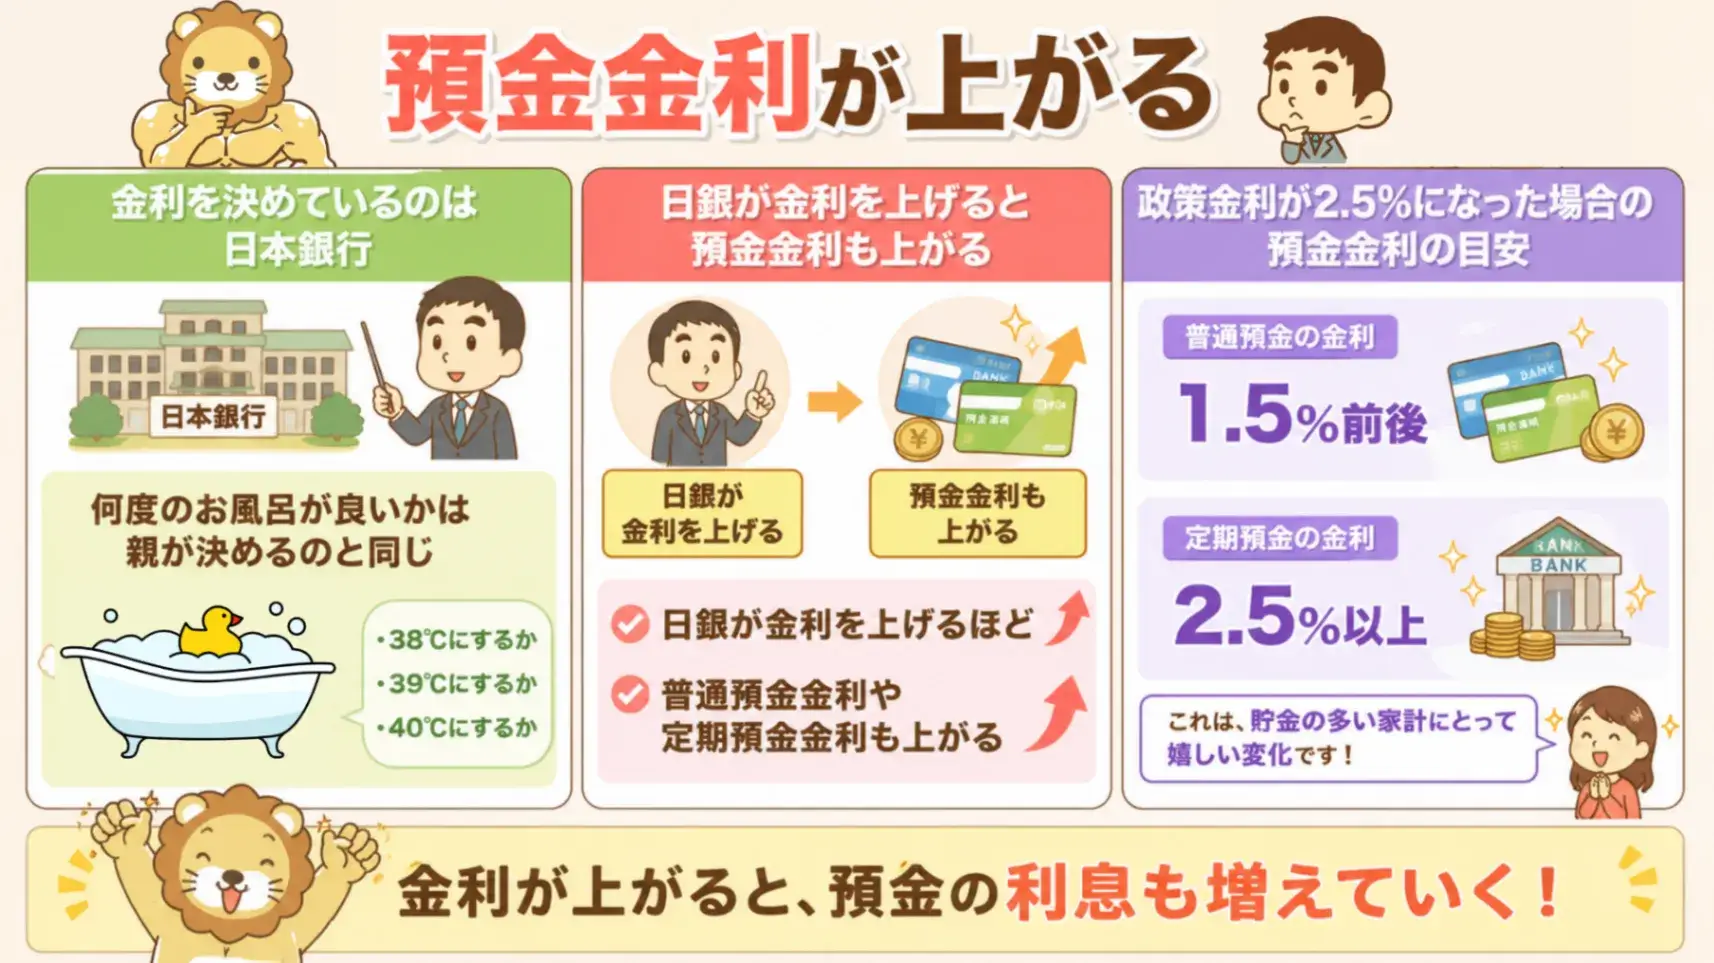
日本の金利をコントロールしているのは、日本銀行です。
小さい子どものためにお風呂にお湯を張る時、38℃にするか、39℃にするか、40℃にするか、何度にするかは親が決めますよね。
それと同じで、子ども(国民)にとって何度のお風呂が良いかは、親(日銀)が決めているのです。
🏦 「今の気温や子どもの体調なら、このぐらいの温度が適切だろう」
🏦 「よし、金利は1.5%にするぞ」
すると、それに合わせて日本の経済状況も変化します。
その変化の1つが、預金金利です。
- 日銀が金利を上げれば上げるほど
- 普通預金金利や定期預金金利も上がる
冒頭で紹介したように、もしエコノミストの予想通り「政策金利が2.5%」になったら、以下のような感じになるでしょう。
- 普通預金の金利は1.5%前後
- 定期預金の金利は2.5%以上
これは、貯金の多い家計にとっては「嬉しい変化」です。
もらえる利息が増えるワケですから。
2つ目の変化が、国債です。
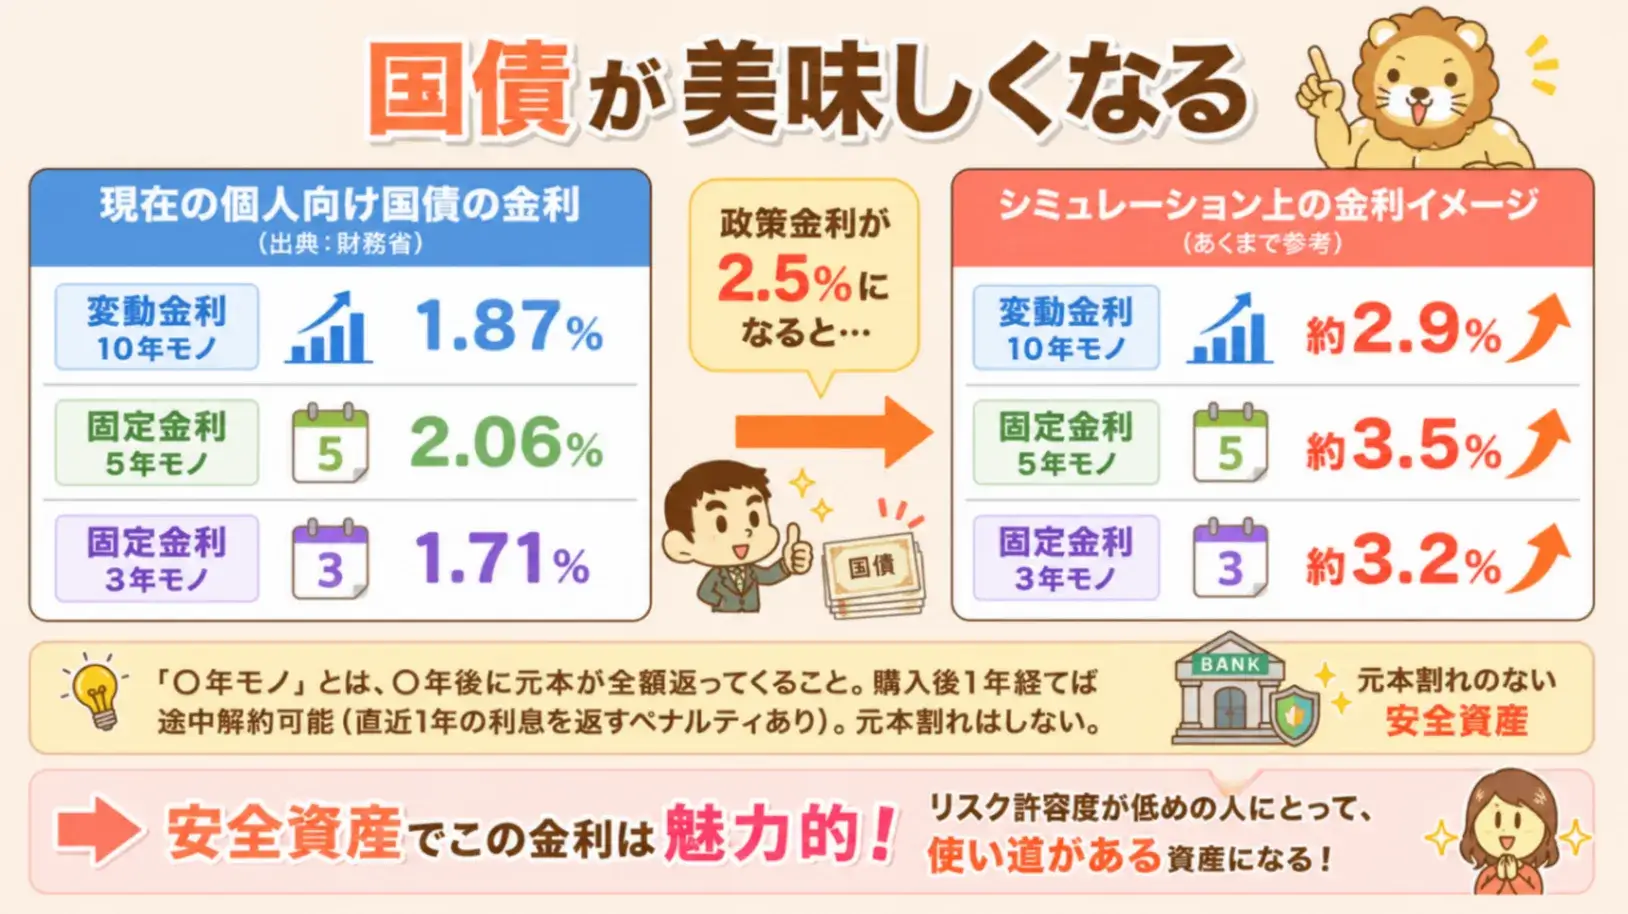
例えば、金利上昇で大きく話題になっている個人向け国債があります。
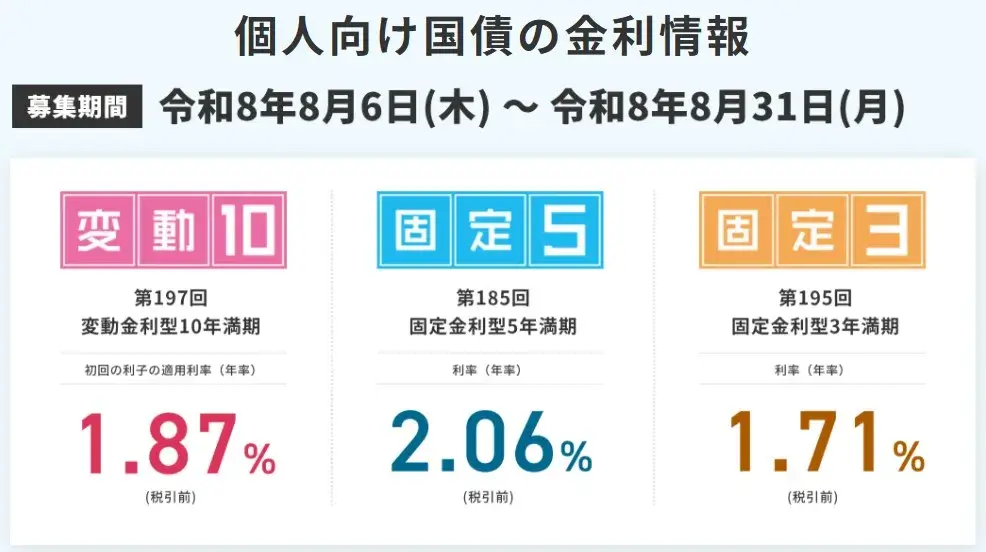
- 変動金利の10年モノ(※)は、1.87%
- 固定金利の5年モノは、2.06%
- 固定金利の3年モノは、1.71%
※〇年モノとは、〇年後に元本が返ってくるという意味です。
3年モノなら、3年後に投資金額が全額返ってきます。
ちなみに、購入後1年経てば途中解約が可能です(直近1年でもらった利息を返さなければいけないペナルティ有り)。
元本割れはしません。
今までの「ゼロ金利」の世界と比べると、これでもそこそこ美味しく見えてしまう金利です。
では、政策金利が2.5%になると、これらはどう変わるのでしょうか?
- 変動金利の10年モノ:約2.9%
- 固定金利の5年モノ:約3.5%
- 固定金利の3年モノ:約3.2%
※これはシミュレーション上の数字で、あくまで参考レベルです。
元本割れのない安全資産で、この金利です。
リスク許容度が低めの人にとっては、使い道もあるように見えます。
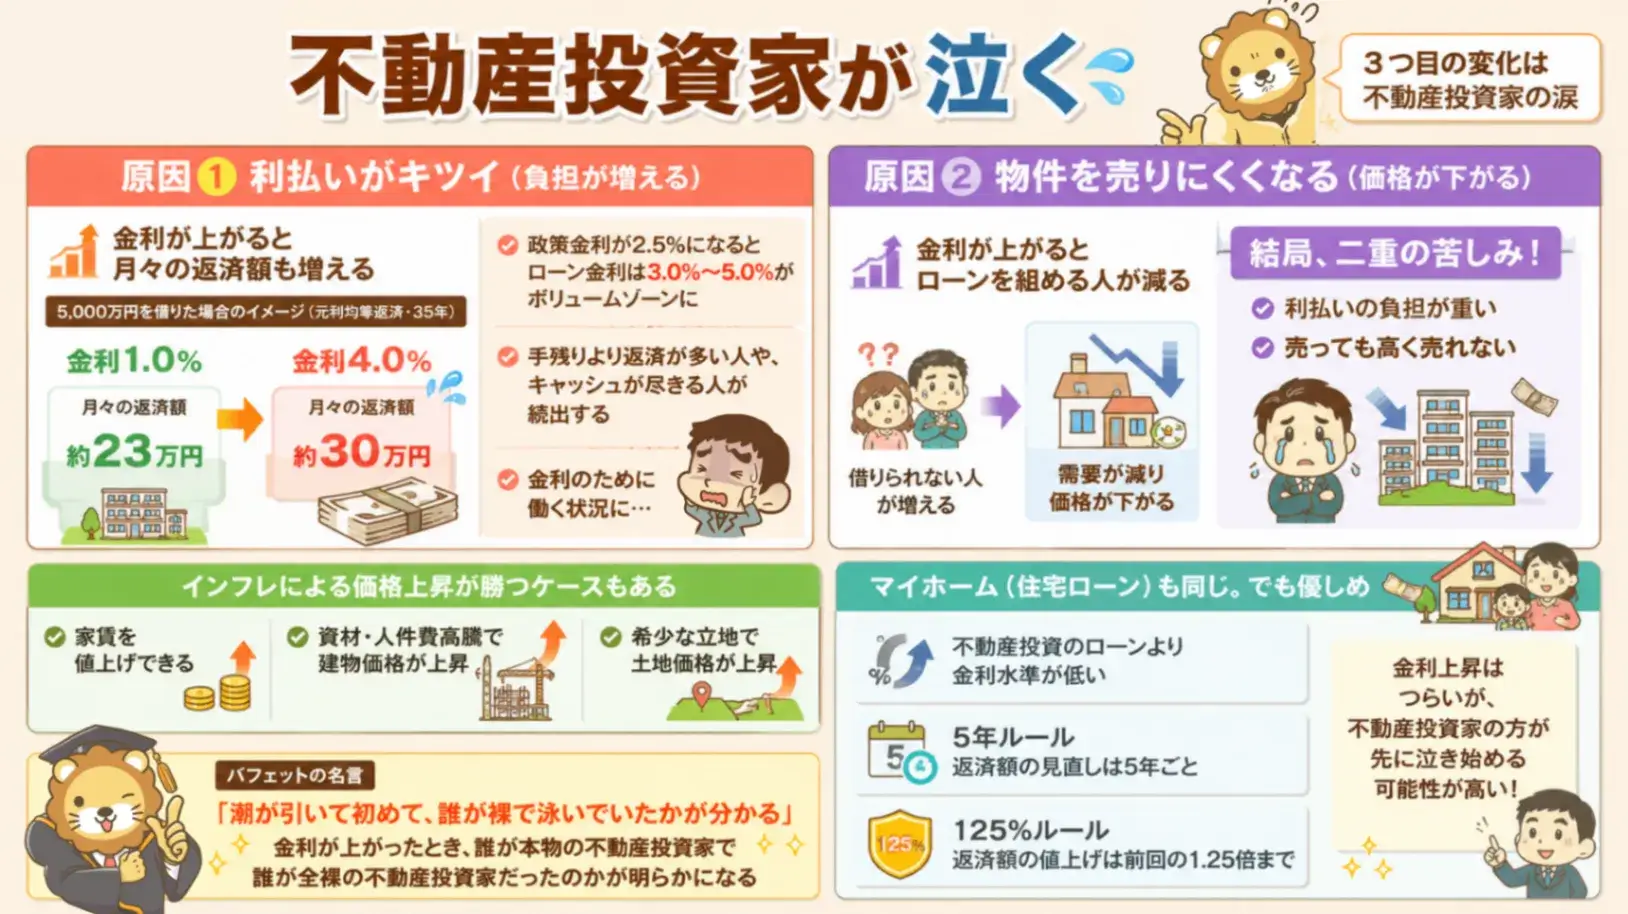
3つ目の変化が、不動産投資家の涙です。
① 利払いがキツイ
② 物件を売りにくくなる
まず1つ目です。
金利が上がると、借金に対する利払いが増えます。
例えば、以下のようなイメージです。
- 金利1.0%で5,000万円借りていた場合、月の返済額は約23万円
- もし金利が4.0%に上がると、月の返済額は約30万円
政策金利が2.5%になったら、少なくない不動産投資家が破綻すると考えられます。
ローンの金利は、3.0%〜5.0%ぐらいがボリュームゾーンになるはずだからです。
家賃から経費を払った手残りが月50万円なのに、銀行への返済が月60万円ある。
そのような人が、バンバン出てくるでしょう。
破綻までいかなくても、「金利を払うために働いている」ような人も増えていくはずです。
金利が上がると、一般に不動産価格は下がります。
なぜでしょうか?
それは、ローンを組んで物件を買える人が減るからです。
需要が減れば、価格は下がる。これが経済の大原則です。
- 金利の支払いがキツイ
- 物件を売ろうにも、高く売れない
不動産投資家にとって、金利上昇は大敵です。
もっとも、インフレによる価格上昇が勝つケースもあります。
- ゴリゴリ家賃を値上げできる
- 資材や人件費の高騰で、建物価格が上昇
- 希少性の高い立地で、土地価格が上昇
このようなことになれば、金利上昇を補って余りある利益が出ます。
バフェット氏は、以下のように言っていました。
「潮が引いて初めて、誰が裸で泳いでいたかが分かる」
金利が上がった時、つまり潮が引いた時に、以下がハッキリ分かるということです。
- 誰がホンモノの不動産投資家で
- 誰が全裸の不動産投資家だったのか
ちなみに、マイホーム(住宅ローン)も本質的には同じ話です。
変動金利で借りている人は、金利が上がって返済がキツくなります。
マイホーム需要が冷え込めば、高値で売りにくくもなるでしょう。
- 不動産投資のローン金利と比べると金利水準が低い
- 5年ルール
→ 返済額の見直しは5年ごと、という仕組みがある。金利が上昇しても、見直しのタイミングがくるまでは毎月の返済額が変わらない - 125%ルール
→ 6年目以降に返済額を増やす時、前の返済額の1.25倍(125%)を超える値上げはしない、という仕組みがある
金利上昇がキツいのは一緒です。
しかし、マイホーム購入者と不動産投資家のどちらが先に泣き始めるかと言えば、不動産投資家の気がします。
まとめ
もし本当に政策金利が2.5%になったらどうなるのか、という話をしてきました。
リベ大が主にお伝えしたいのは、以下の3点です。
① 預金金利が上がる(普通預金1.5%前後、定期預金2.5%以上)
② 国債が美味しくなる(2.9%~3.5%)
③ 不動産投資家が泣く(ローン金利が3.0%~5.0%)
向こう数年で、このあたりまで上がりうるかもしれないという感覚は、持っておいても良いでしょう。
実際のところ、政策金利がいつどこまで上がるかは誰にも分かりません。
今回紹介したエコノミスト予想の2.5%という数字も、あくまでもただの予想です(しかも、どちらかというと「攻めた」予想)。
必ずそうなるという数字ではありません。
「今、金利が上昇トレンドにある」
「政策金利1.5%超えは現実的」
その上で、「どうすれば良いか」のメッセージは以下の3つです。
① 借金なんてしない!
② 金利が0.1%でも高いところを探す!といった時間の使い方をしない!
③ 利回り固定の債券を、焦って買わない!
余力があったらオルカンへ。
リスクを取りたくないお金はネット銀行の普通預金へ。
もし、リスクを取りたくないお金があまりに増えすぎたら、個人向け国債(変動10年)へ(変動金利なら、金利上昇トレンドについていけます)。
これがシンプルで良いでしょう。
ニュース2:【解約できない】光回線の消費者トラブル再び増加
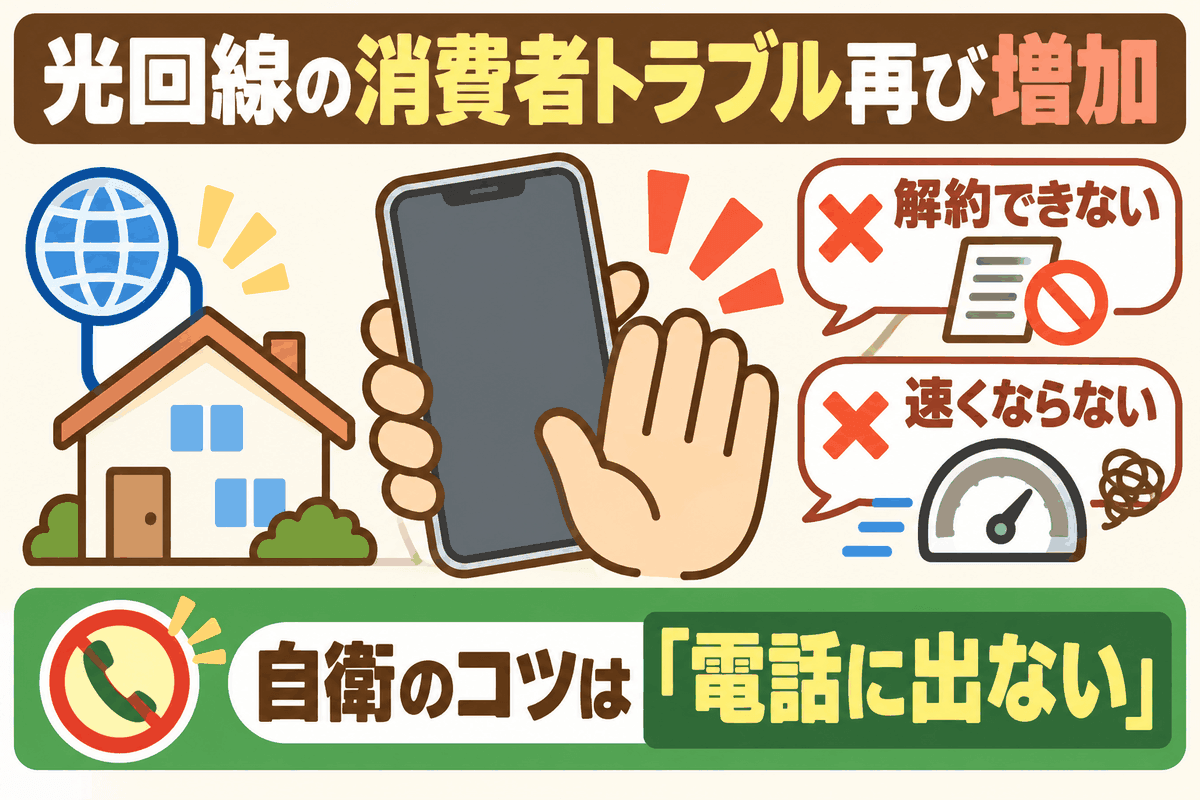
2つ目のニュースは、2026年8月14日の日本経済新聞から、「光回線の消費者トラブル再び増加 総務省、多層の販売代理店を問題視」です。
光回線関連の消費者トラブルが、再び増えているというニュースです。
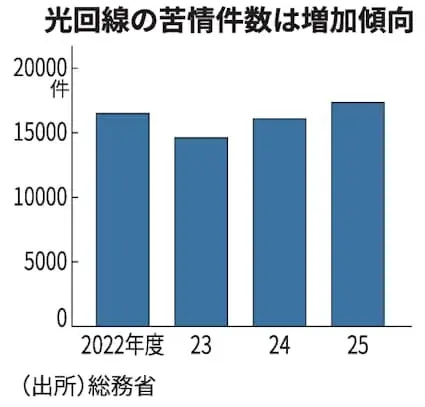
規制強化によって、家庭でのインターネット利用に関する契約をめぐる苦情件数は、2023年まで減少傾向にありました。
それが、2024年、2025年と増え始めたのです。
① どんなトラブルが起きているのか?
② なぜ、またトラブルが増えているのか?
③ 被害に遭わないためにどうすれば良いのか?
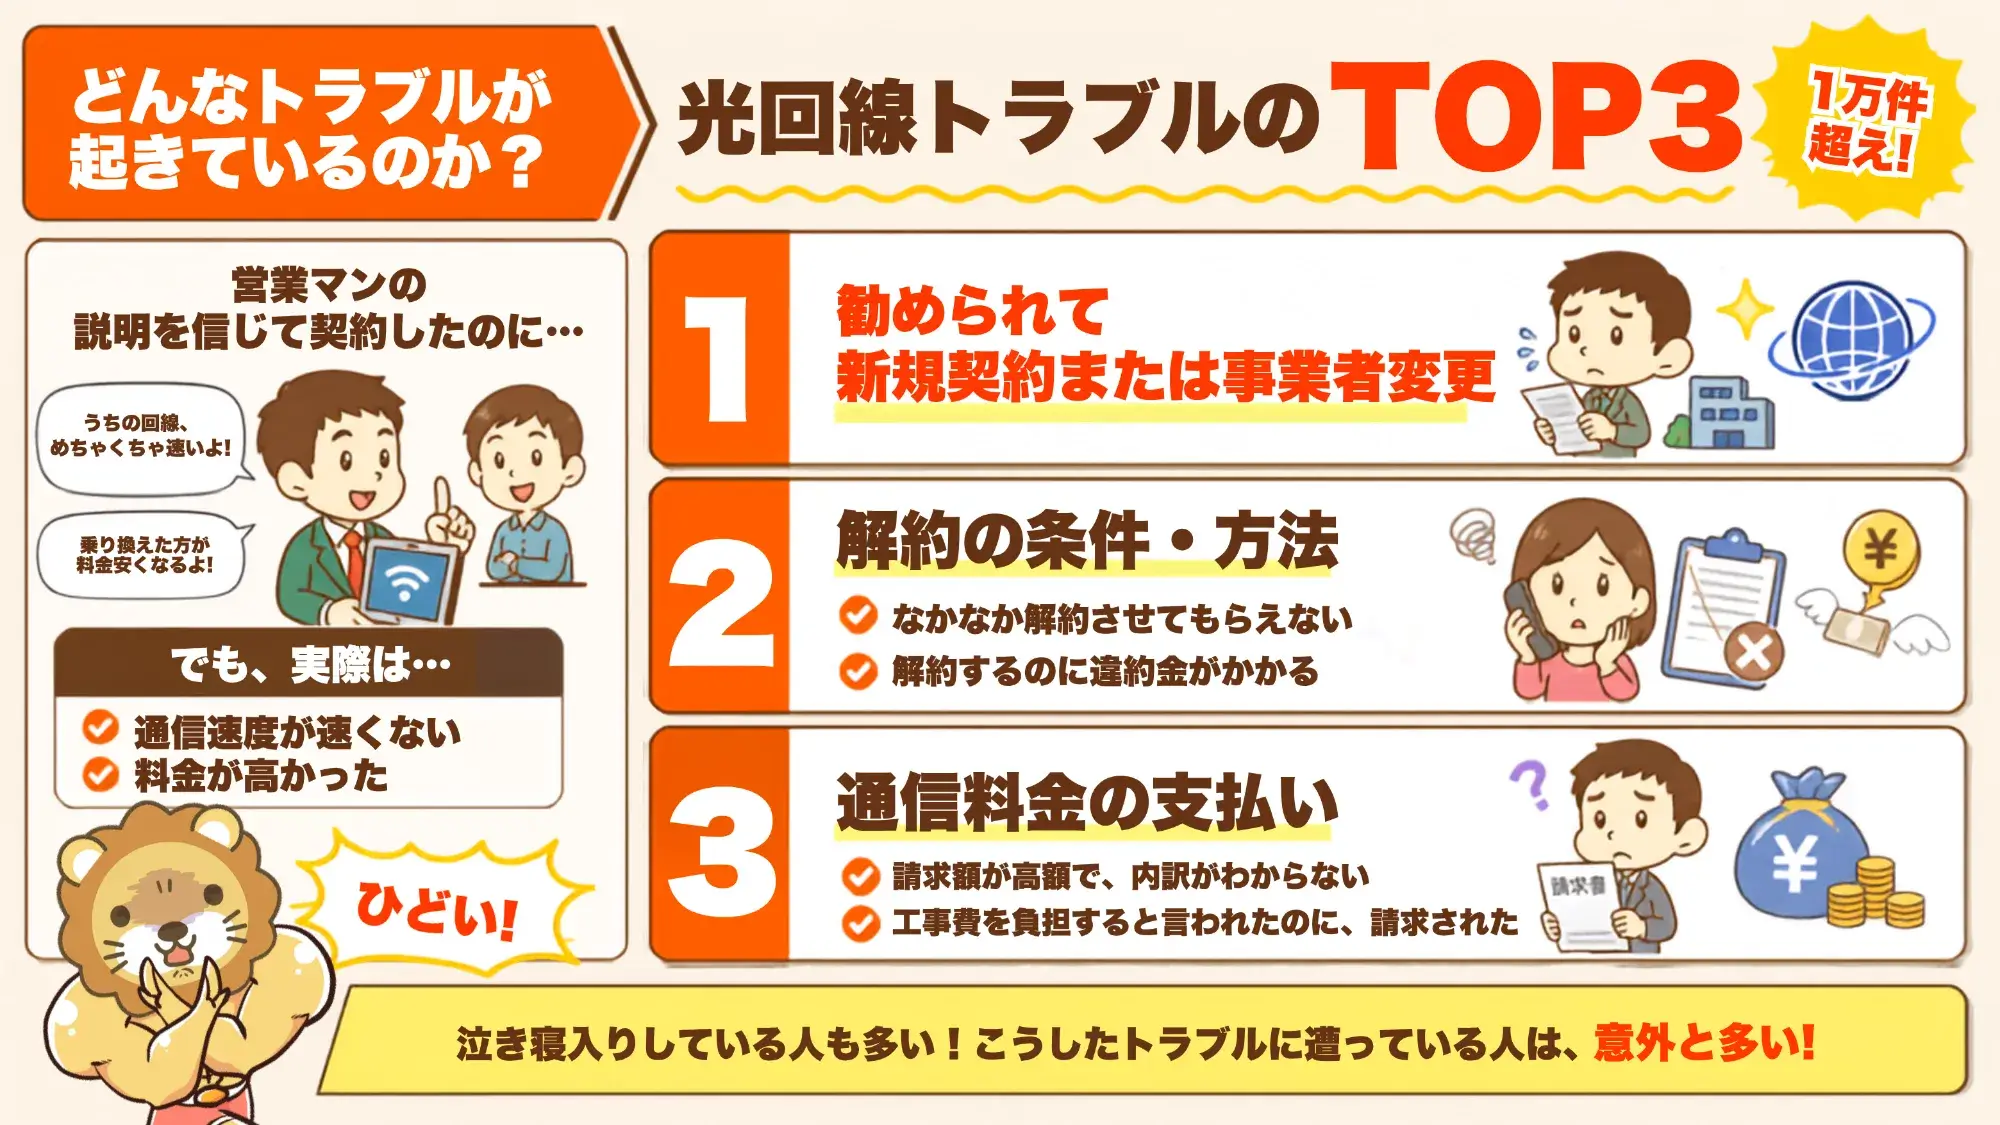
光回線を巡るトラブル1万7,371件(2025年)のうち、苦情の内容トップはこちらです。
勧められて新規契約または事業者変更
要は、営業マンに以下のようなことを言われたケースです。
- 「うちの回線、めちゃくちゃ速いよ!」
- 「うちの会社に乗り換えた方が料金安くなるよ!」
このように言われて、新規契約したり業者を乗り換えたりしたとします。
しかし、実際は通信速度がそれほど速くなく、料金は高かったというものです。
2番目に多いのが、解約の条件・方法です。
具体的には、以下のようなトラブルです。
- なかなか解約させてもらえない(業者に連絡がつかない)
- 解約するのに違約金がかかる(そのような話は聞いていない)
そして3番目に多いのが、通信料金の支払いです。
例えば、以下のようなものが挙げられます。
- 高額な利用料を請求されたが、内訳がよく分からない
- 工事費を負担すると言われていたのに、工事費を請求された
泣き寝入りしている人も、少なくないでしょう。
このようなトラブルに遭っている人は、結構いるはずです。
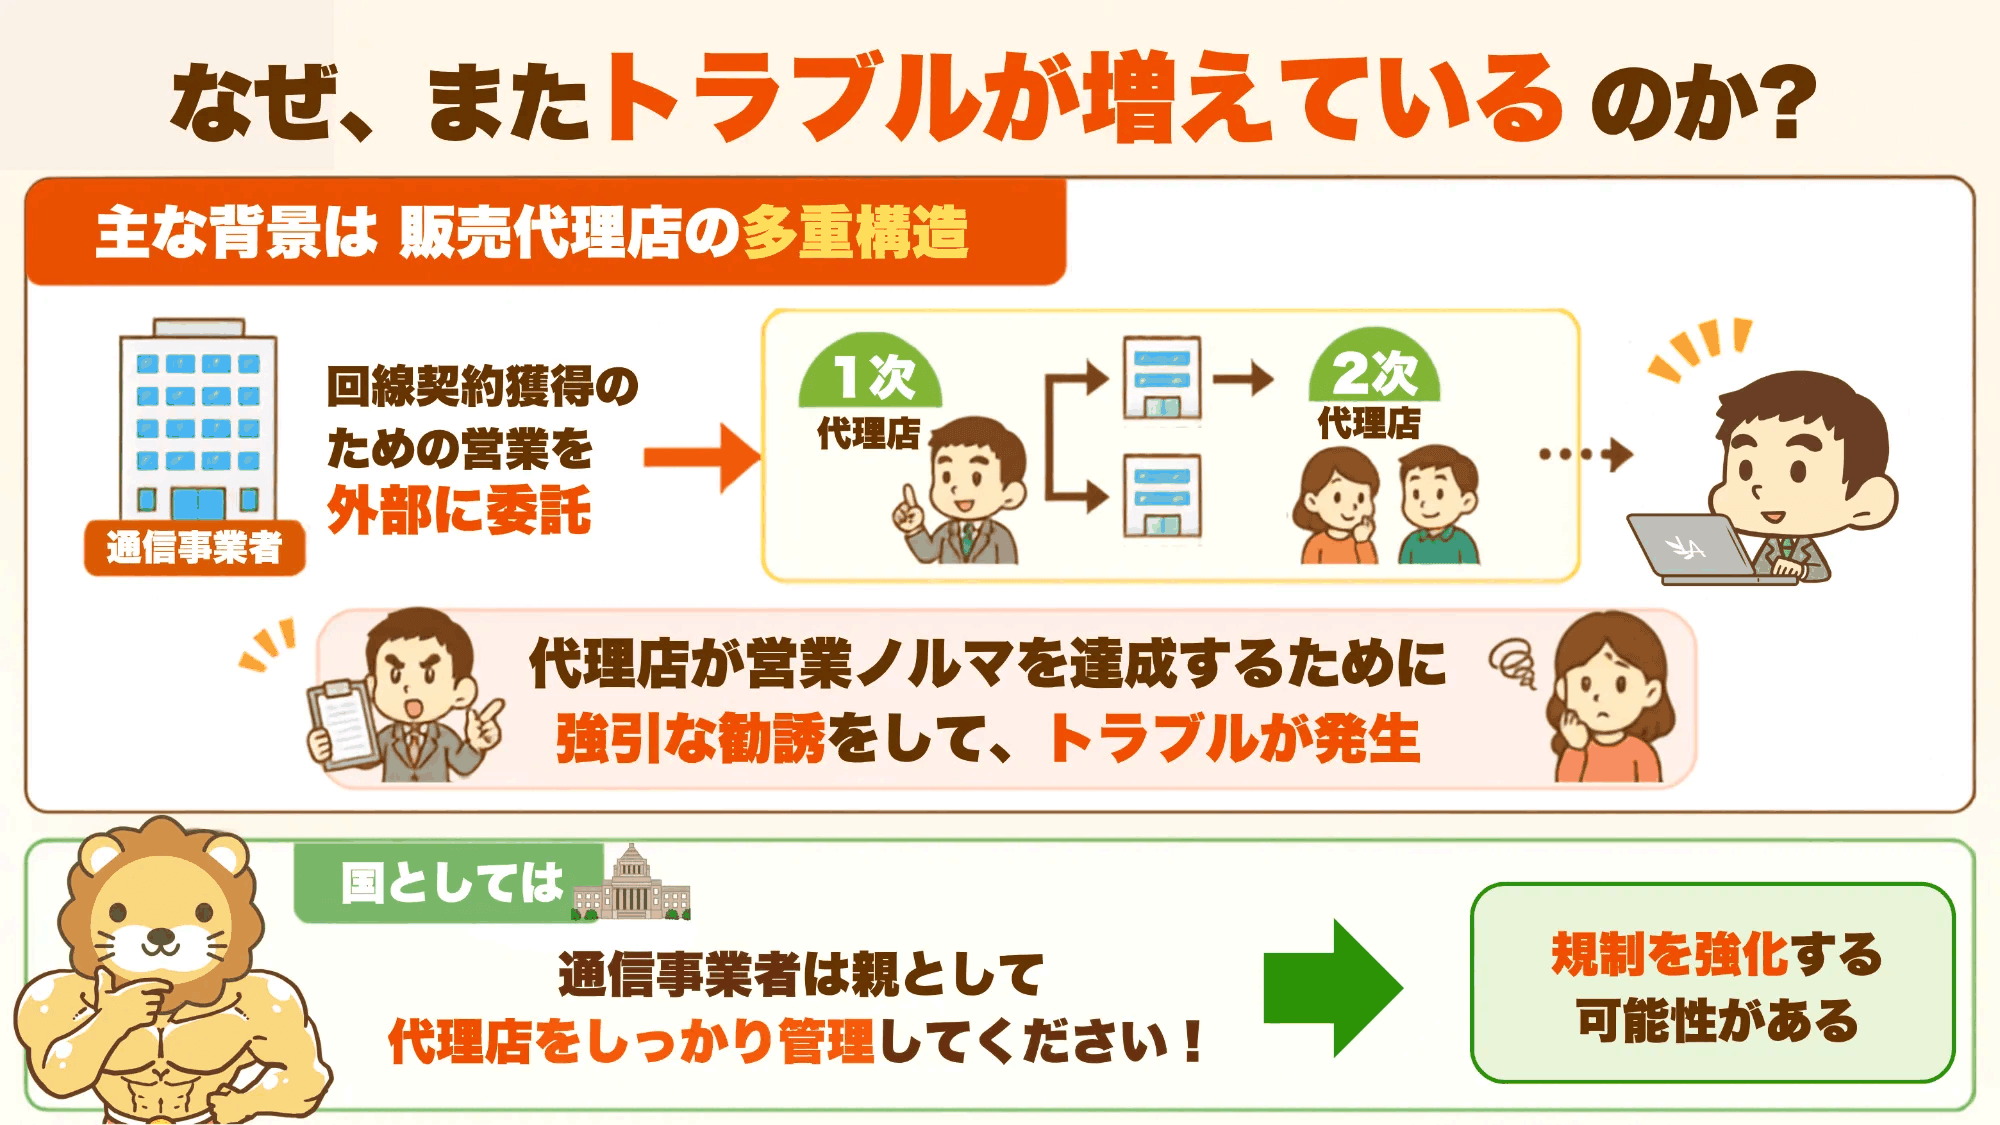
主な背景は、販売代理店の多層構造です。
通信事業者は、一般的に「回線契約獲得のための営業」を外部に委託しています。
以下のように、代理店がたくさん存在するのです。
- 1次代理店
- 2次代理店
そして、代理店が営業ノルマを達成するために強引な勧誘をして、トラブルが起きるというワケです。
🏛️ 国「おい通信事業者!お前親だろ!子ども=代理店をしっかり管理せい!」
しっかり自己防衛しましょう。
では、具体的にはどうすれば良いのでしょうか?
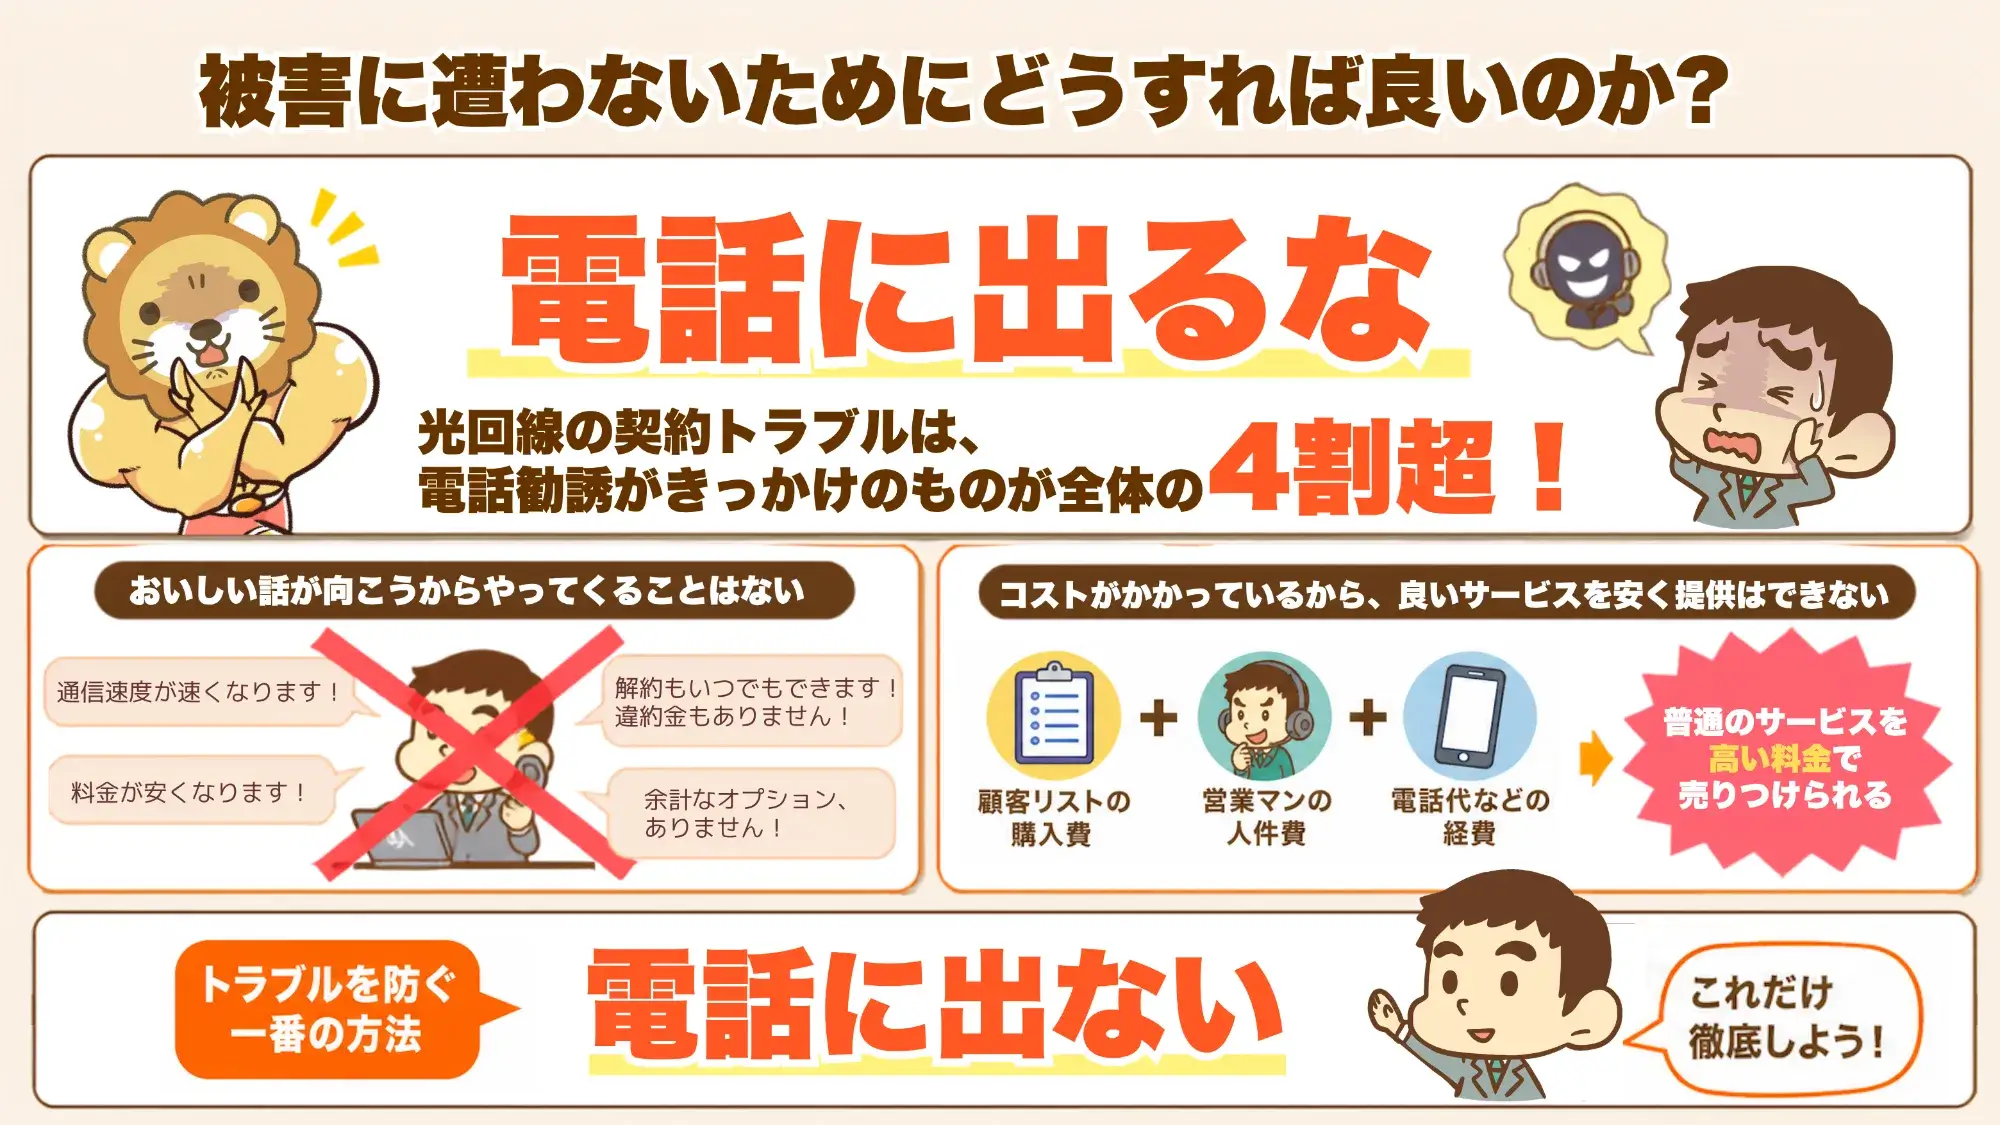
電話に出るな。
光回線の契約トラブルは、電話勧誘がきっかけになっているものが全体の4割超もあります。
つまり、皆さんがうかつに電話に出なければ、被害は4割減るのです。
皆さんはなぜ知らない人からの電話に出るのでしょうか?
無限に同じことを言い続けていますが、「おいしい話」が向こうからやってくるワケがありません。
- 通信速度、速くなります!
- 料金、安くなります!
- 余計なオプション、ありません!
- 解約もいつでもできます!違約金もありません!
しょうもない営業電話をかけてくる営業マンを雇っている時点で、業者側のコストはとても重いのです。
- 営業電話をかけるための顧客リストの購入費
- 営業マンの人件費(ノルマ達成のインセンティブ)
- 電話代などの経費
このようなコストを考えたら、「良いサービス」を「安い料金」で提供できるはずがありません。
「普通のサービス」を「高い料金」で売り付けられるのがオチです。
トラブルに遭わないための方法はいろいろありますが、いろいろ言われても混乱するでしょう。
そのため、1点に絞ります。
まとめ
今回は、光回線を巡るトラブルが再び増え始めているというニュースを紹介しました。
契約しても、以下のような状態になってしまっては最悪です。
- 速くならない
- 安くならない
- 解約できない
被害に遭わないためのコツは、電話に出ないことです。
どんな商品・サービスにせよ、強く営業される商品・サービスにロクなものはありません。
勢いに押し切られないように、くれぐれも注意してください。
ニュース3:【探せ!黄金のカモ】メガバンク「超富裕層」争奪のため営業マン大幅増員!
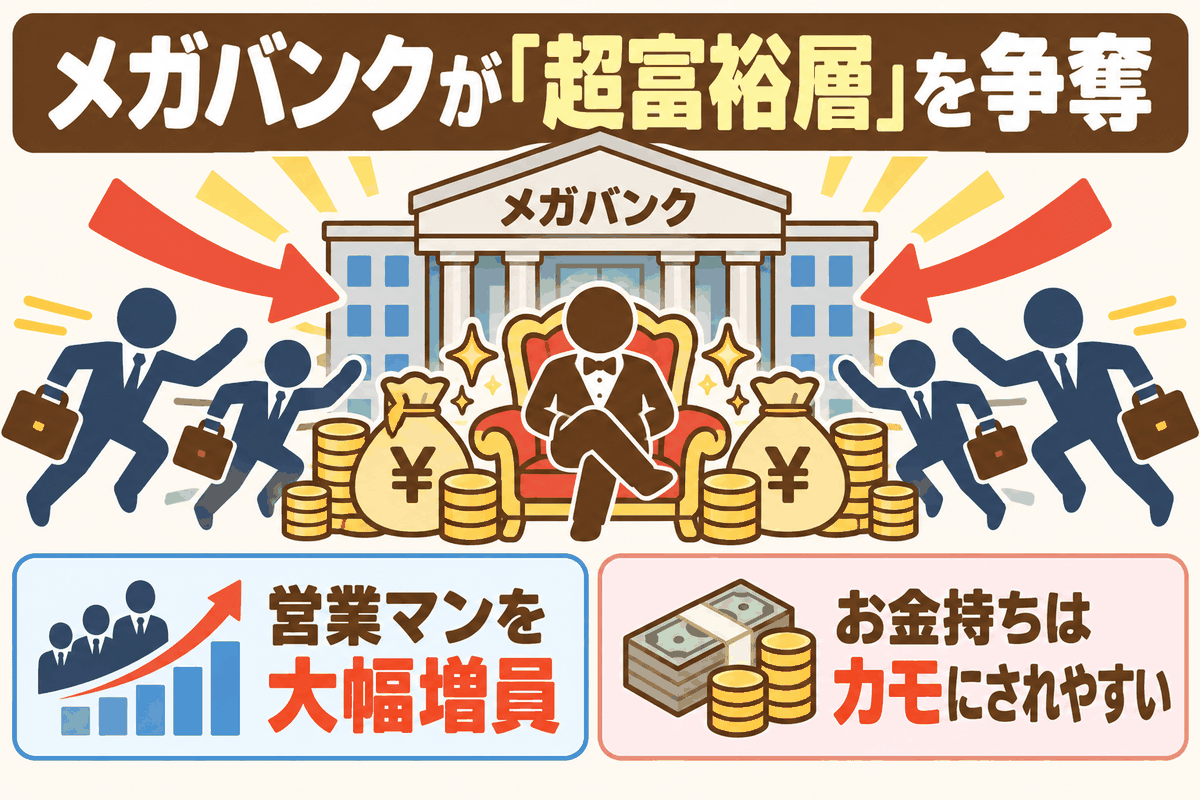
3つ目のニュースは、2026年8月17日の日本経済新聞から、「メガバンク「超富裕層」争奪 三井住友は営業員2倍、みずほは5割増」です。
大手銀行が、超富裕層を狙って営業マンを大幅に増やしているというニュースです。
- “株高などで金融資産が膨らんでいる層を着実に取り込み、安定した収益につなげる”
取り込んで、収益化する。
これが、銀行の本音です。
資産が増えてきた人は、上品な見た目のハンターにくれぐれも注意してください。
というワケで、本題に入ります。
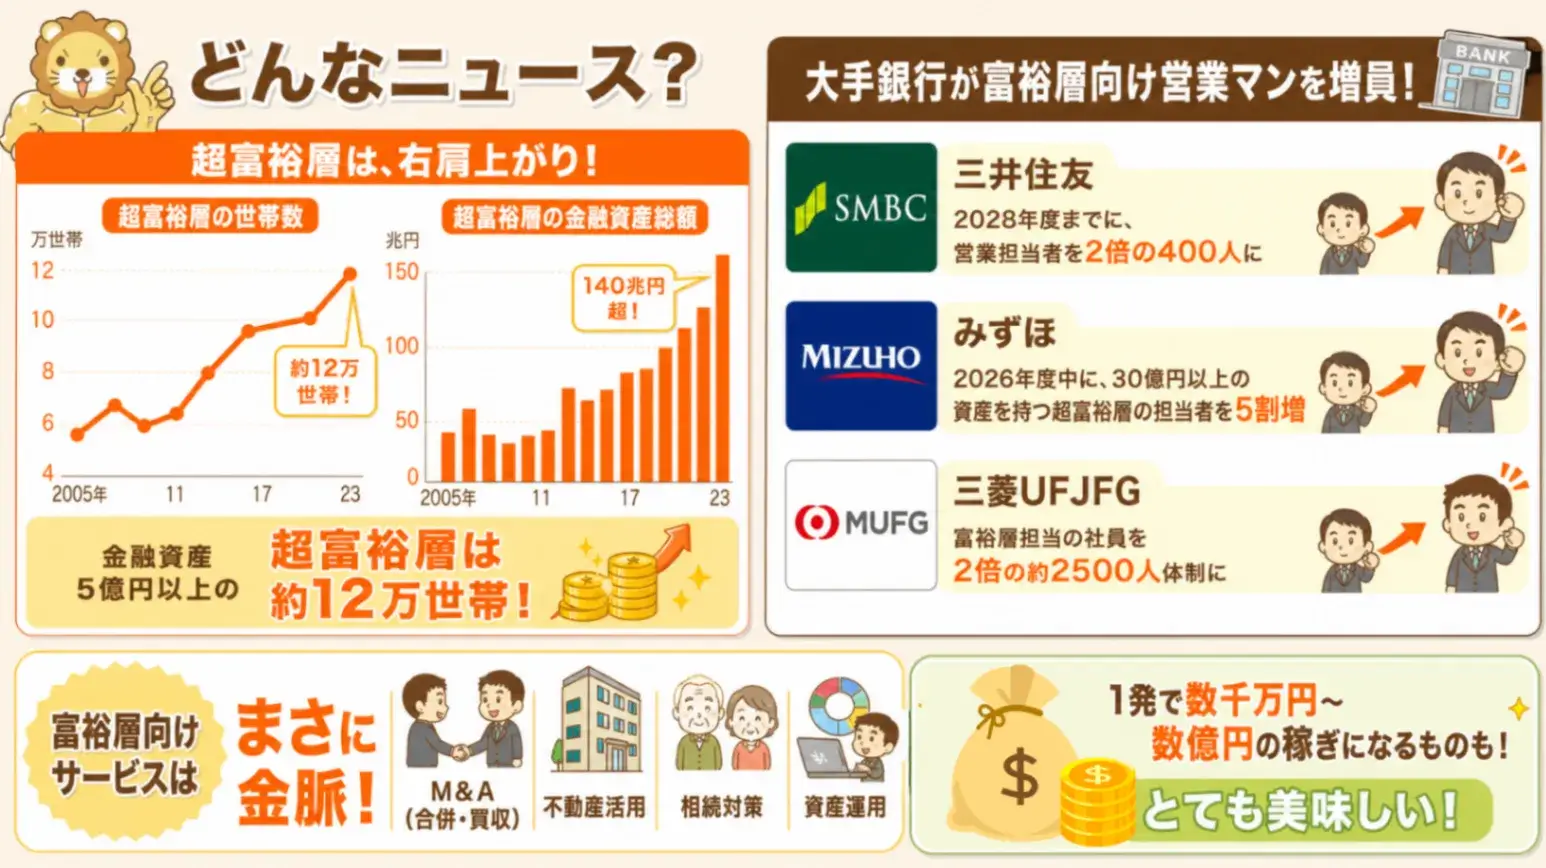
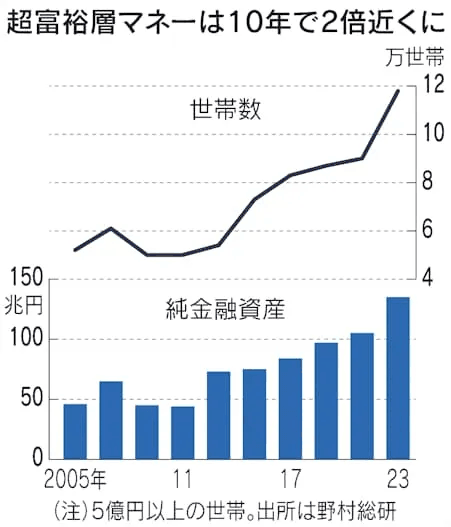
野村総研によると、金融資産を5億円以上持つ国内の超富裕層は約12万世帯(2023年時点)です。
超富裕層に該当する「世帯数」も、彼らが持つ「金融資産の総額」も、以下のグラフの通り右肩上がりです。
- 三井住友…2028年度までに、営業担当者を2倍の400人に
- みずほ…2026年度中に、30億円以上の資産を持つ超富裕層の担当者を5割増
- 三菱UFJFG…富裕層担当の社員を2倍の約2,500人体制に
どの銀行も、やる気満々です。
富裕層向けサービスは、まさに金脈だからです。
以下のようないろいろな場面で、ガッツリ手数料を取れます。
- M&A(合併・買収)
- 不動産活用
- 相続対策
- 資産運用
案件によっては、1発で数千万円〜数億円の稼ぎになるものもあります。
銀行にとっては、とても美味しい話です。
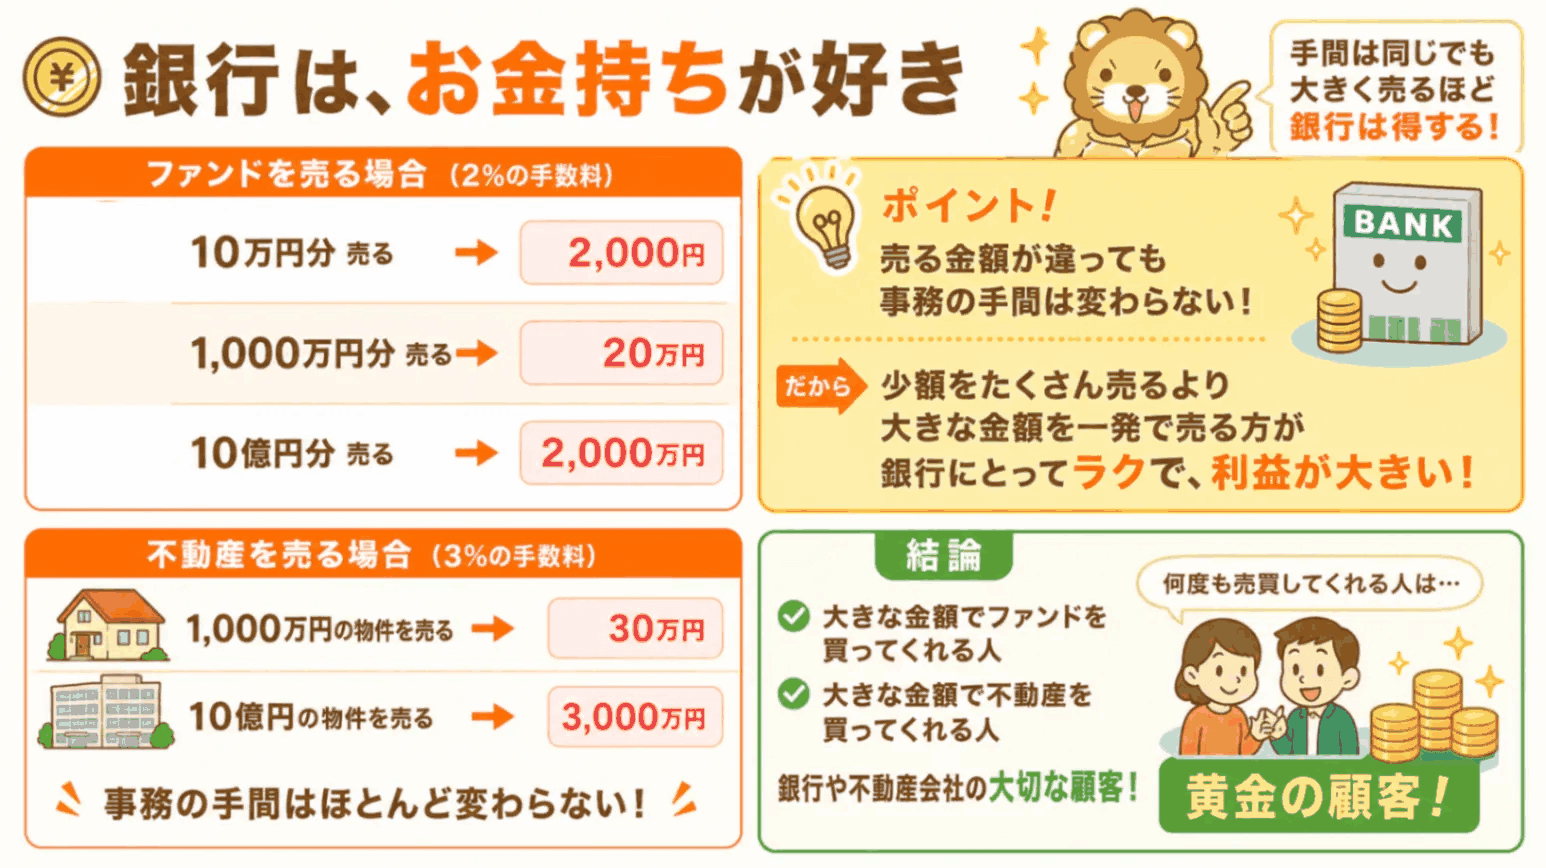
- 10万円分売った場合 → 2,000円の利益(ショボい!)
- 1,000万円分売った場合 → 20万円の利益(そこそこ美味しい?)
- 10億円分売った場合 → 2,000万円の利益(ウマい!)
ここでポイントは、10万円売ろうが10億円売ろうが、1件あたりの事務の手間は変わらない点です。
そのため金融機関としては、多くの一般庶民にファンドを売りつけるより、お金持ちにドカっと一発大きく売りつける方がラクなのです。
金融商品ではなく、不動産にしても同じ話です。
- 1,000万円の物件を売って、3%の手数料(=30万円)を得る
- 10億円の物件を売って、3%の手数料(=3,000万円)を得る
どちらも、事務の手間は大して変わりません。
そのため、銀行やその傘下の不動産会社は、以下のようなお金持ちが大好きなのです。
- 大きな金額でファンドを買ってくれる
- 大きな金額で不動産を買ってくれる
それも、頻繁に売買を繰り返してくれる人が良いのです。
何度でも手数料を取れるからです。
実際、リベ大で学んで行動している人は、どんどん豊かになっているはずです。
数年前と比べて、資産が数百万円、数千万円規模で増えている人は珍しくありません。
今回紹介したニュースは「大手銀行が超富裕層向けに営業マンを増やしている」という話なので、「自分には関係ない」と思った人もいるかもしれません。
しかし、とても関係がある話です。
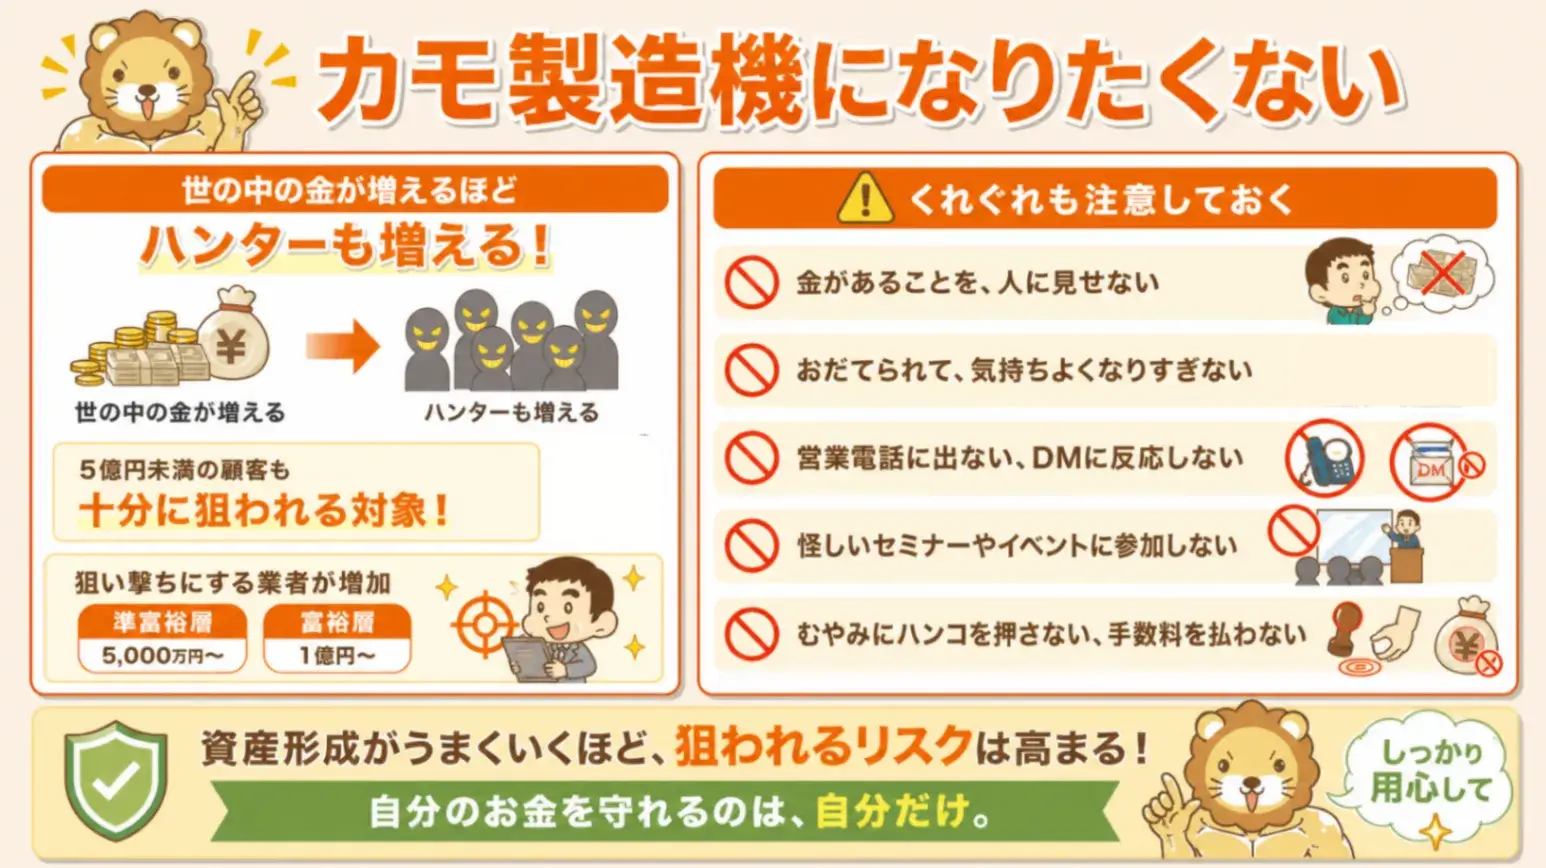
世の中のお金が増えれば増えるほど、ハンターも増えるのです。
大手が捨てた「5億円未満の顧客」も、見る人によっては十分に美味しい獲物です。
以下の層を狙い撃ちにしたサービス・営業をかける業者も、どんどん増えていくでしょう。
- 準富裕層(5,000万円〜)
- 富裕層(1億円〜)
- お金があることを、人に見せない
- お金持ちと呼ばれておだてられて、気持ちよくならない
- 営業電話に出ない、チラシやDMに反応しない
- 怪しいセミナーに出ない、イベントに足を運ばない
- むやみにハンコを押さない、手数料を払おうとしない
資産を作るのは大変ですが、失うのはカンタンです。
一度変なコトをしてしまうと、そこからガラガラと崩れていきます。
資産形成がうまくいけばいくほど、ハンターに狙われる可能性も増えていくものです。
自分のお金を守れるのは、自分だけ。しっかり用心してください。
まとめ
大手金融機関が超富裕層向けに営業マンを大幅増員し、黄金のカモを探してウォーミングアップを始めたという話をしました。
今皆さんが持っている資産を築くのに、銀行や証券会社の営業マンの助けは必要なかったはずです。
金融機関のトクベツな助けを借りずにお金持ちになれた人は、金融機関のトクベツな助けを借りなくても、お金持ちで居続けられますし、お金も増やしていけます。
自分がどうやって成功したのか、忘れてはいけません。
ニュース4:【やめとけ】外貨預金の伸び、過去最大4兆円。やってないよね?
4つ目のニュースは、2026年8月20日の日本経済新聞から、「外貨預金の伸び、過去最大4兆円 家計・企業で進む「円からの資産分散」」です。
外貨預金をする個人・法人がとても増えているというニュースです。
ぼったくり商品の代表格、外貨預金。
「この顔に ピンときたら 110番」ではありませんが、マネーリテラシーの高い人は「外貨預金」という名前を見るだけで警戒します。
そのような外貨預金の残高が、今とても増えています。
以下のグラフを見てください。
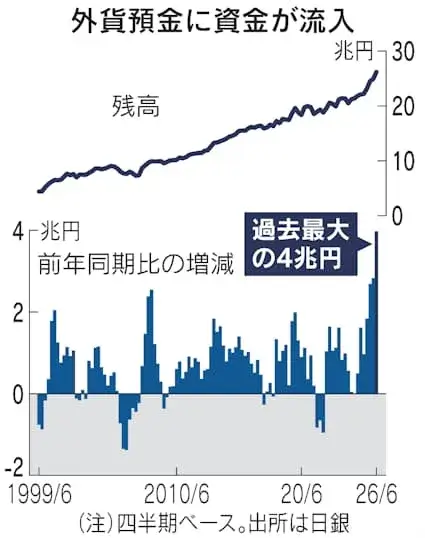
グラフの上半分、外貨預金の残高推移を見ていただければ分かる通り、キレイな右肩上がりになっています。
あまりにも円安が進みすぎたため、以下のように考えた人たちが外貨預金を増やしているのです。
- 円がゴミになっちゃう!
- 持ってる通貨が円だけだなんて、将来不安!
グラフの下半分は、前年同期比での増減です。
4〜6月期の平均残高は前年同期から約4兆円増えて、過去最大の伸びを記録しました。
新記録樹立です!
この状況は、言葉は悪いですが「情弱の元気玉」のようなものです。
法人が、海外でビジネスをするために保有している外貨預金は良い
個人が、資産運用目的で持っている外貨預金が増えているのは良くない
個人向けの外貨預金はしょうもない商品ですが、やる人は相変わらずいるのです。
あらためて、外貨預金の問題点を整理しておきましょう。
① 外貨預金をやらなくて良い理由
② 代わりに何をやれば良いのか
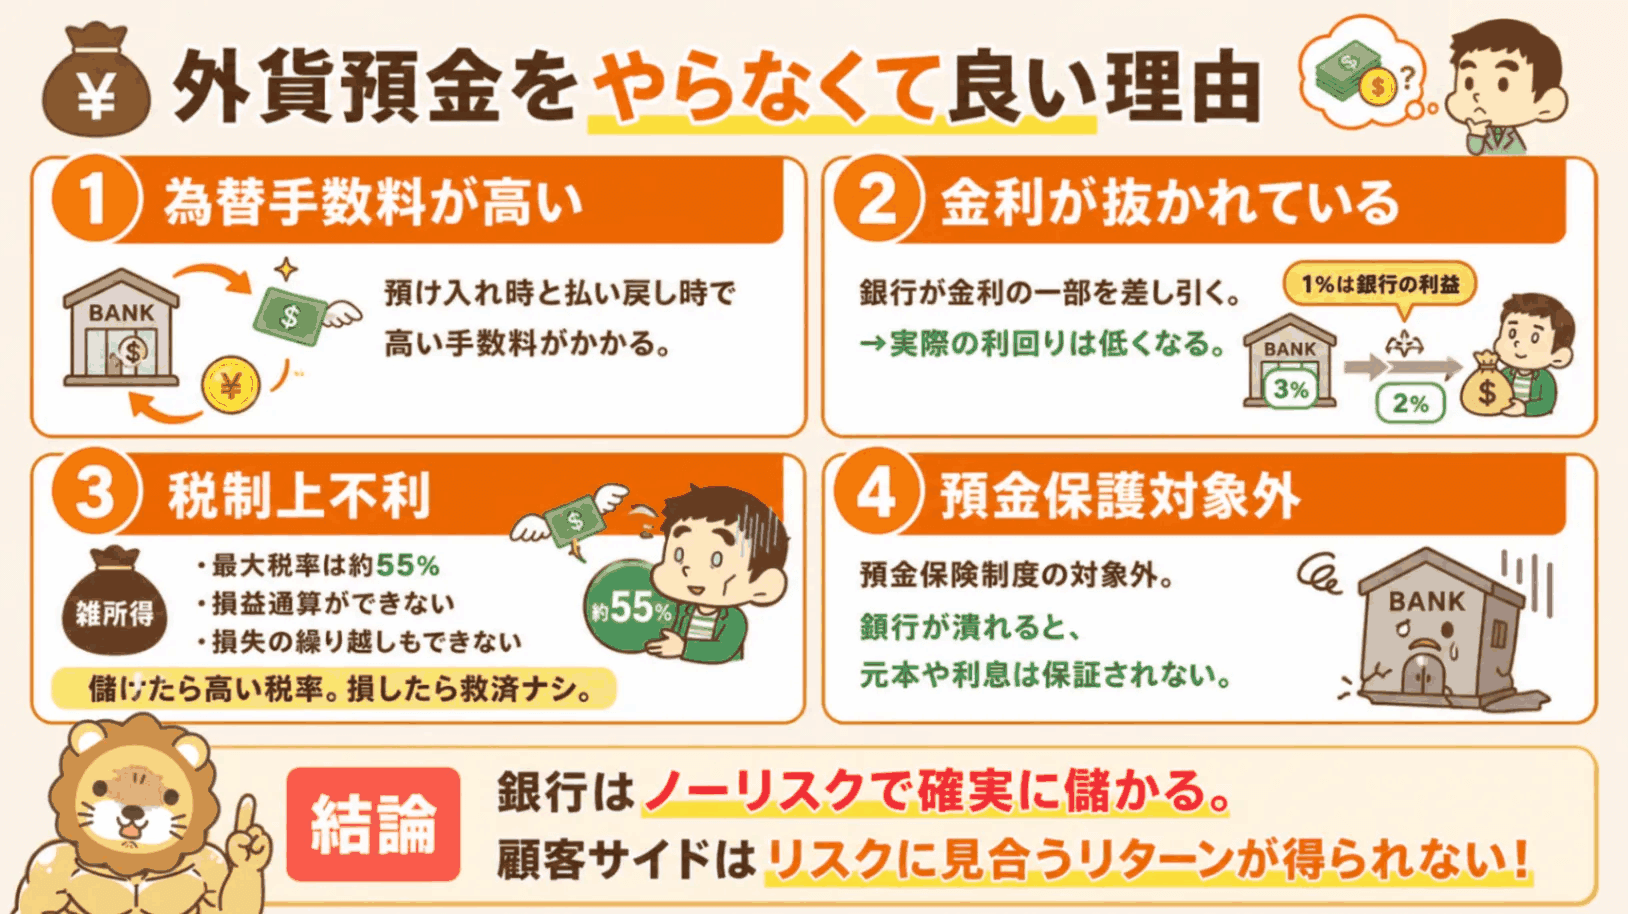
理由は、以下の4つです。
① 為替手数料が高い
② 金利が抜かれている
③ 税制上不利
④ 預金保護対象外
「預け入れ時」と「払い戻し時」で、高い為替手数料がかかります。
大手銀行などでは、往復で1円程度のコストが発生する場合もあります。
1ドル160円の時に外貨預金して、1ドル161円の時に解約したらどうなるでしょうか?
たとえば、リベ大銀行がアメリカの銀行に預金すると、3%の金利がもらえるとします。
ここで、リベ大銀行がユーザーに「ドル預金」を販売し、金利を2%に設定します。
3%-2%=1%は、リベ大銀行の利益です。「中抜き美味しい~!」というワケです。
外貨預金で生じた為替差益は、「雑所得」です。
雑所得は、最も冷遇された残念な所得と言えます。
- 最大税率は約55%
- もし為替差損が出ても、他の運用商品との損益通算ができない
- 損失の繰り越しもできない
簡単に言うと、儲けたら高い税率、損したら救済ナシ。
預金という「安全そうな響き」とは裏腹に、外貨預金はまったく安全ではありません。
外貨預金は預金保険制度の対象外のため、銀行が潰れたら元本や利息の支払いは保証されません。
銀行としては、外貨預金を売りたいのは当然でしょう。
自分たちは、ノーリスクで確実に儲かるワケですから。
しかし逆に言えば、顧客サイドはやってはいけません。
リスクに見合うリターンが得られないからです。
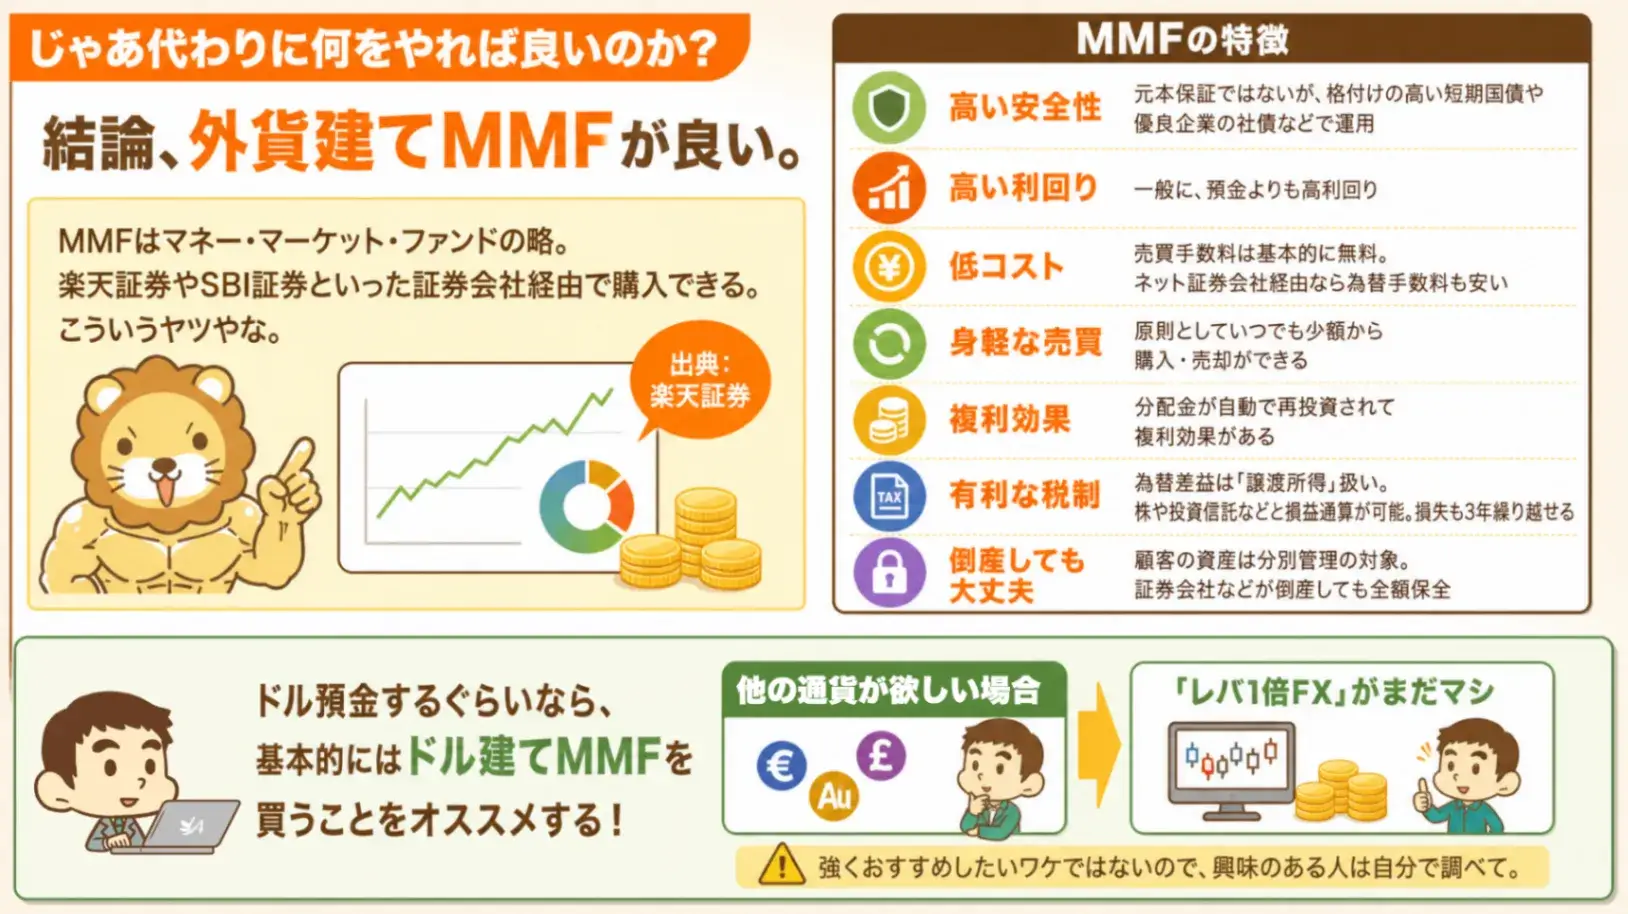
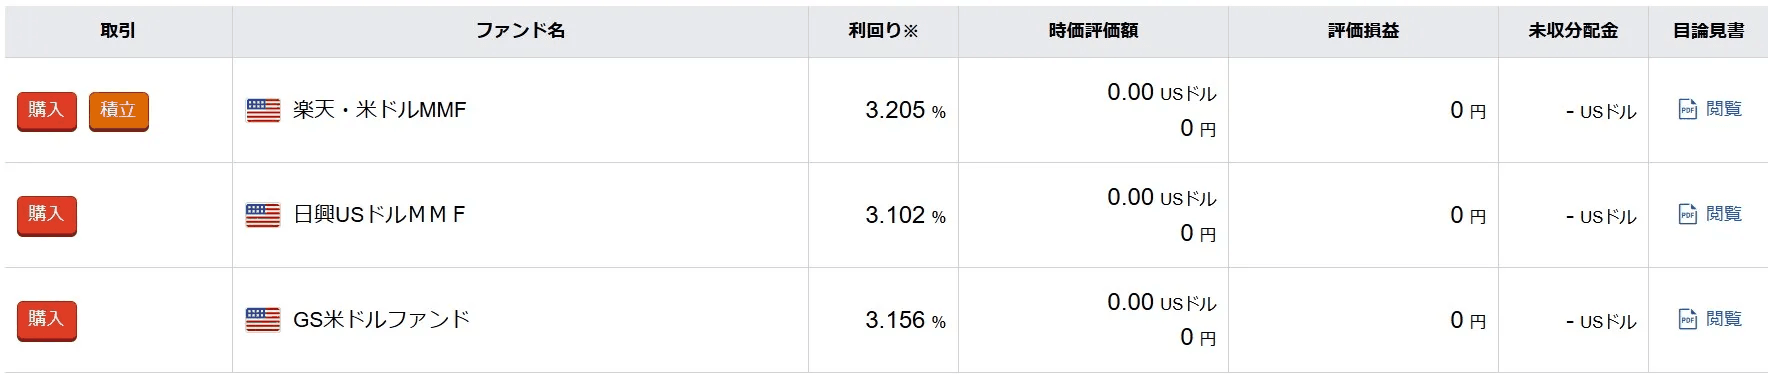
MMFとは、マネー・マーケット・ファンドの略です。
楽天証券やSBI証券などの証券会社経由で購入できます。
以下のような商品です。
特徴は以下の通りです。
- 高い安全性
→ 元本保証ではないが、格付けの高い短期国債や優良企業の社債などで運用 - 高い利回り
→ 一般に、預金よりも高利回り - 低コスト
→ 売買手数料は基本的に無料。ネット証券会社経由なら為替手数料も安い - 身軽な売買
→ 原則としていつでも少額から購入・売却ができる - 複利効果
→ 分配金が自動で再投資されて複利効果がある - 有利な税制
→ MMFの為替差益は「譲渡所得」扱い。株や債券と同じで申告分離課税(税率約20%)の対象。株や投資信託などと損益通算が可能。損失も3年繰り越せる - 倒産しても大丈夫
→ 顧客の資産は分別管理の対象。証券会社などが倒産しても全額保全
外貨預金と言っても、ほとんどの人が買っているのはドルです。
ドル預金するぐらいなら、基本的にはドル建てMMFを買うのがおすすめです。
もし他の通貨がほしいなら、過去に紹介した「レバレッジ1倍FX」がまだマシといったところでしょう。
(強くおすすめしたいワケではないため、興味のある人はご自身で調べてください。)
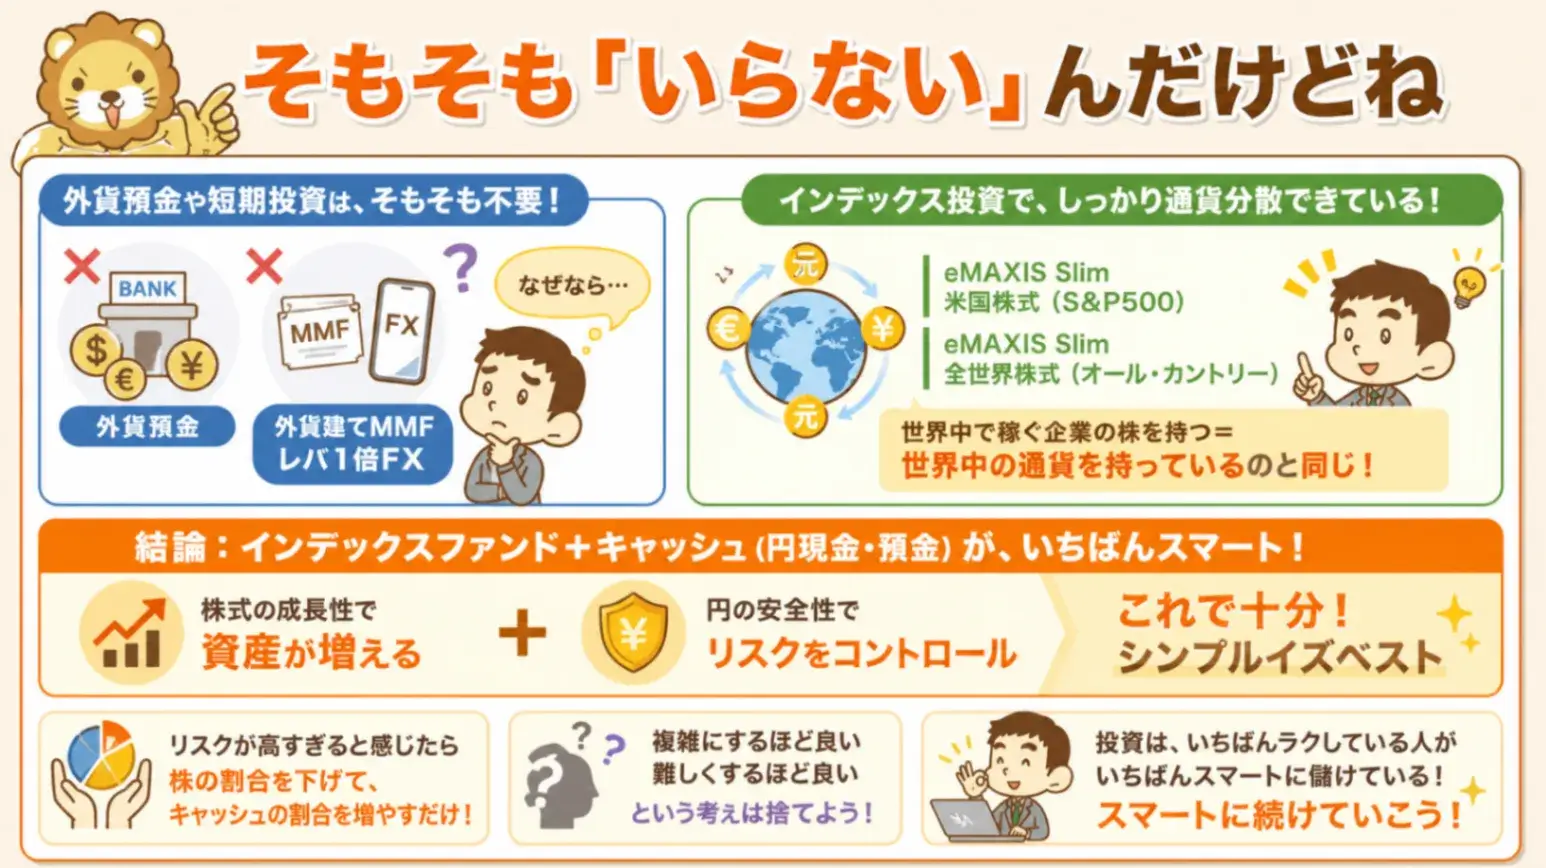
実のところ、リベ大としては以下のように考えています。
- 外貨預金がいらないのは大前提
- コスパの良い「外貨建てMMF」や「レバレッジ1倍FX」だっていらない
以下のようなファンドを持っている人は、しっかり「通貨分散できている」からです。
- eMAXIS Slim 米国株式(S&P500)
- eMAXIS Slim 全世界株式(オール・カントリー)
アメリカの大企業は世界中で商売をしていて、円やユーロ、元などを稼いでいます。
そのような会社の株を持っているのは、ある意味では世界中の通貨を持っているようなものです。
オルカンのように、アメリカ以外の企業の株も持っているならなおさらです。
インデックスファンド+キャッシュ(円現金・預金)が、いちばんスマート。
- 株式の成長性によって、資産が増える
- 円の安全性によって、リスクをコントロールできる
セコセコと外貨預金して通貨分散しなくても、十分に通貨分散できます。
「リスクが高くなりすぎてイヤだ!」ということであれば、株の割合を下げてキャッシュの割合を増やせば良いだけです。
以下の考えは捨てましょう。
- 複雑なことをすればするほど、良い
- 難しいことをやればやるほど、良い
投資の世界では、いちばんラクしている人が、いちばんスマートに儲けていたりします。
シンプルイズベスト。
まとめ
外貨預金の残高が、過去最高のペースで伸びているというニュースを紹介しました。
皆さん、やっていないですよね?
外貨預金は、基本的にぼったくり商品で、以下のような残念な商品です。
- 高コスト
- 税制上不利
- 預金保護対象外
円安が進んで通貨分散したくなる気持ちは分かりますが、このようなものに手を出していたら先は暗いです。
インデックスファンド+キャッシュの美しいポートフォリオを維持していきましょう。
結局、それがリスク・リターン・コストのバランスにいちばん優れているからです。
ニュース5:【結論:学長は買わない】オルカン高配当ってどうなの?
5つ目のニュースは、2026年9月1日の財経新聞から、「新登場「オルカン高配当」 普通のオルカンとの違いと両方持つ意味」です。
オルカンの「高配当版」が登場したというニュースです。
三菱UFJアセットマネジメントが、2026年9月30日から「オルカン高配当」の運用を始めます。
簡単に言うと、「全世界の高配当株に投資するファンド」です。
① オルカン高配当、どんなファンド?
② オルカン高配当をおすすめできる人
順番に解説します。
「オルカン高配当」は、いったいどのようなファンドなのでしょうか?
オルカンと比べるとよく分かります。
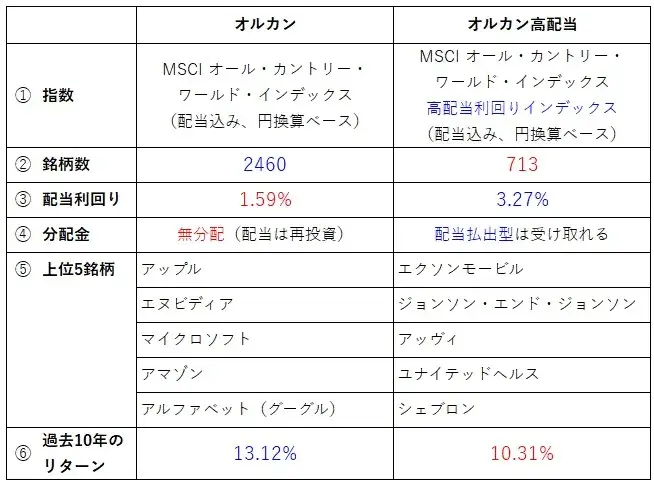
オルカンとの違いを一覧にまとめると、以下の通りです。
そのため、ぜひ最後まで付き合ってください。
というワケで、本題に入ります。
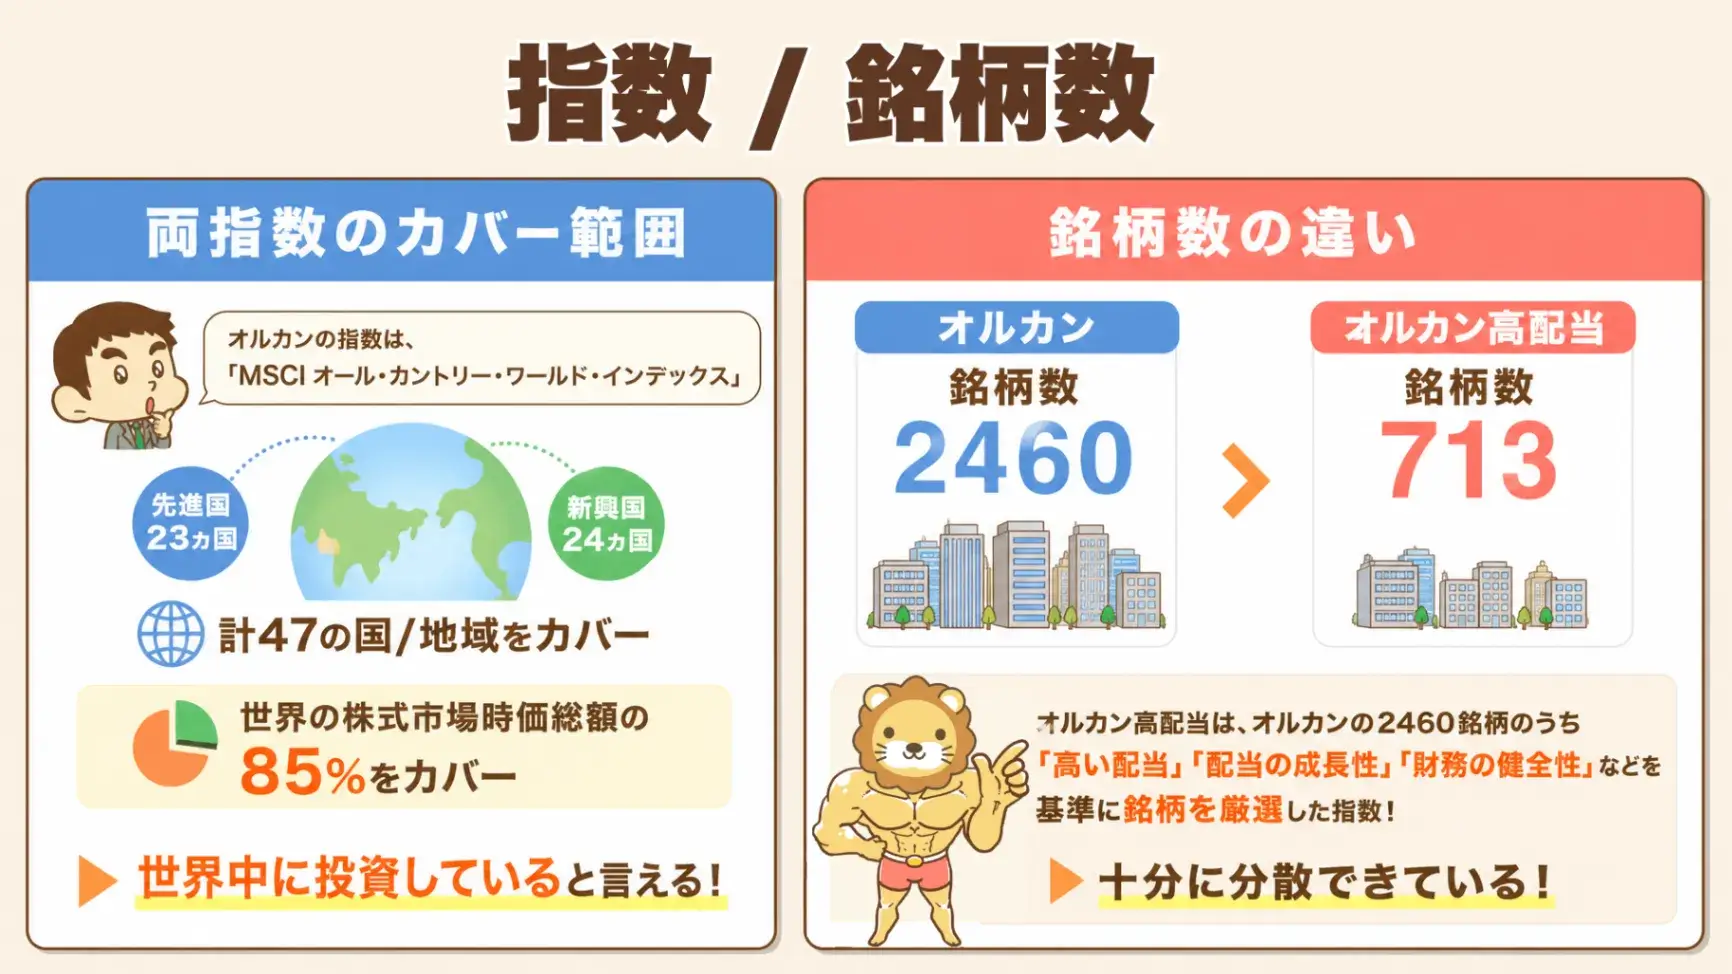
オルカンの指数は、「MSCI オール・カントリー・ワールド・インデックス」です。
- 先進国23カ国、新興国24カ国の、計47の国/地域をカバー
- 世界の株式市場時価総額の85%をカバー
非常に投資範囲の広い指数です。
この指数に投資しておけば、「世界中に投資している!」と言っても過言ではありません。
一方、オルカン高配当の指数は、「MSCI オール・カントリー・ワールド・インデックス 高配当利回りインデックス」です。
オルカンとの違いは、「高配当利回りインデックス」という言葉があるかないかです。
- オルカンの銘柄数:2,460
- オルカン高配当の銘柄数:713
オルカン高配当は、オルカンで投資対象の2,460銘柄のうち、「高い配当」「配当の成長性」「財務の健全性」などを基準に銘柄を厳選した指数です。
そのため、投資銘柄数がオルカンよりも少なく、「713銘柄しかない」のです。
(「しかない」と言っても、それはオルカンと比べたらの話で、十分分散できています。)
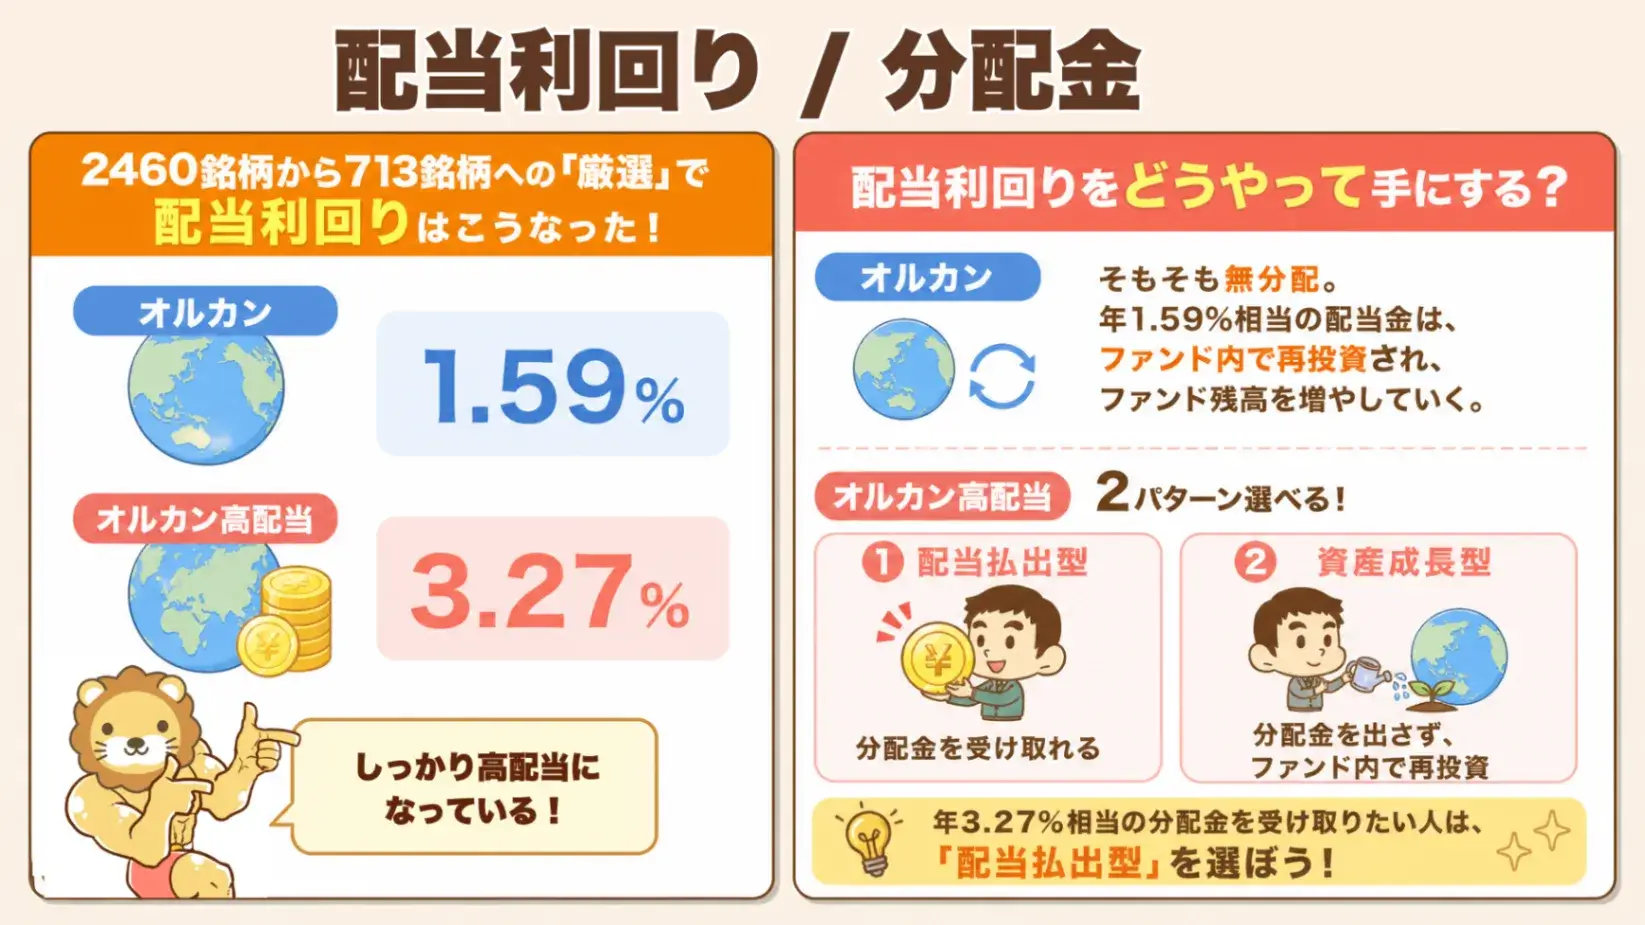
2,460銘柄から713銘柄への「厳選」で、配当利回りは以下のようになりました。
- オルカン:1.59%
- オルカン高配当:3.27%
ちゃんと高配当になっている感じです。
(ちなみに、これは「指数上の配当利回り」であって、ファンドから得られる「実際の配当利回り」とはズレが生じます。あくまで参考数値です。)
オルカンは、そもそも無分配です。
年1.59%相当の配当金は、ファンド内で再投資されます。
分配金を受け取る代わりに、ファンド残高をまるまると膨らませていく投資です。
① 配当払出型:分配金を受け取れる
② 資産成長型:分配金を出さず、ファンド内で再投資
オルカン高配当で年3.27%相当の分配金を味わいたい人は、「配当払出型」を選べば良いワケです。
ここまで話を聞いて、以下のように考えた人は残念です。
- オルカン高配当は、オルカンよりも銘柄を厳選してるのか!
- 配当利回りも高い!
- オルカンの上位互換だぜェ~!
オルカンとオルカン高配当の、上位5銘柄を見てみましょう。
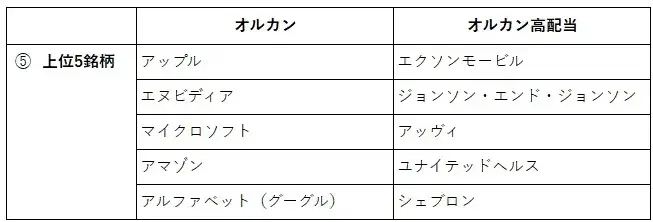
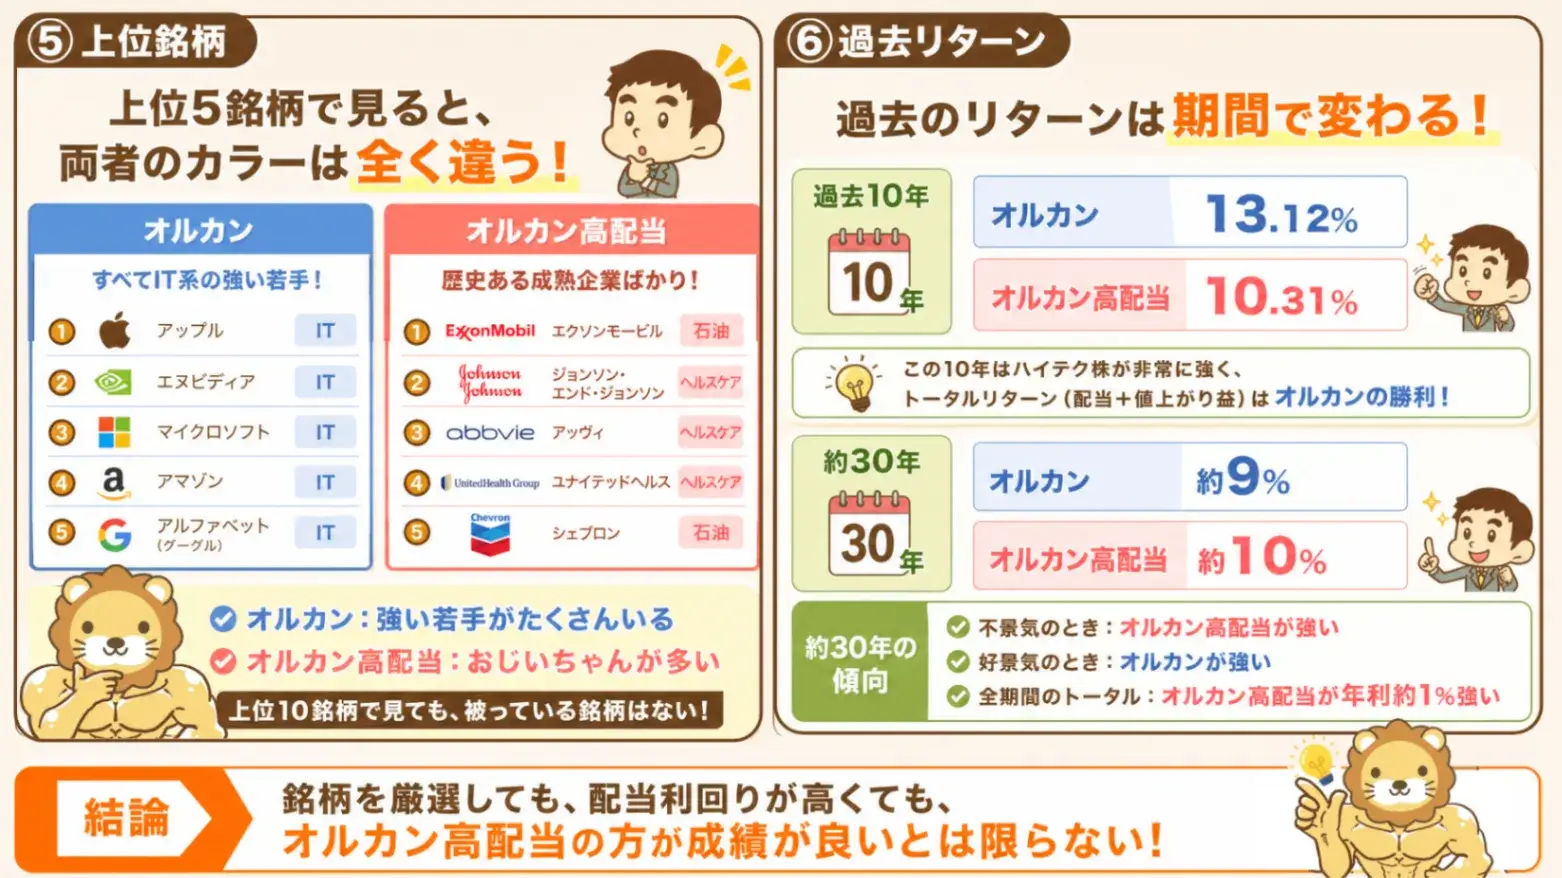
オルカンの上位銘柄は、アップル、エヌビディア、マイクロソフト、アマゾン、アルファベット(グーグル)など、全てIT系です。
まさにハイテク株祭りです。
一方、オルカン高配当の方は、エクソンモービル(石油)、ジョンソン・エンド・ジョンソン(ヘルスケア)、アッヴィ(ヘルスケア)、ユナイテッドヘルス(ヘルスケア)、シェブロン(石油)という感じで、IT企業はありません。
歴史ある成熟企業ばかりです。
(上位10銘柄で見ても、被っている銘柄はありません。)
その結果、過去10年のトータルリターン(年利)には以下のような差が出ています。
- オルカン:13.12%
- オルカン高配当:10.31%
この10年は、ハイテク株がめちゃくちゃ強かったからです。
配当+値上がり益を合わせたトータルリターンは、オルカンの勝利です。
というワケで、銘柄を厳選したからといって、配当利回りが高いからといって、オルカン高配当の方が成績が良いとは限らないのが分かったのではないでしょうか。
ちなみに、過去10年ではなく、過去30年ちょっとで比べると以下の通りです。
- オルカン:約9%
- オルカン高配当:約10%
期間を長くすると、オルカン高配当の逆転勝利です。
過去約30年の中では、以下がざっくりしたイメージです。
- 不景気の時:オルカン高配当が強かった
- 好景気の時:オルカンが強かった
- 全期間トータルすると:オルカン高配当の方が年利1%ほど強かった
あらためて、もう一度比較表を見てください。
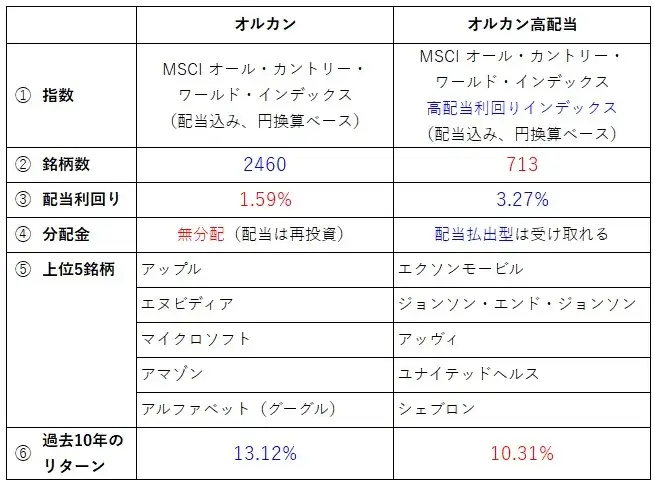
オルカン高配当がどのようなファンドか、イメージを掴めたでしょうか?
以上を前提に、最後に「オルカン高配当をおすすめできる人」について解説します。
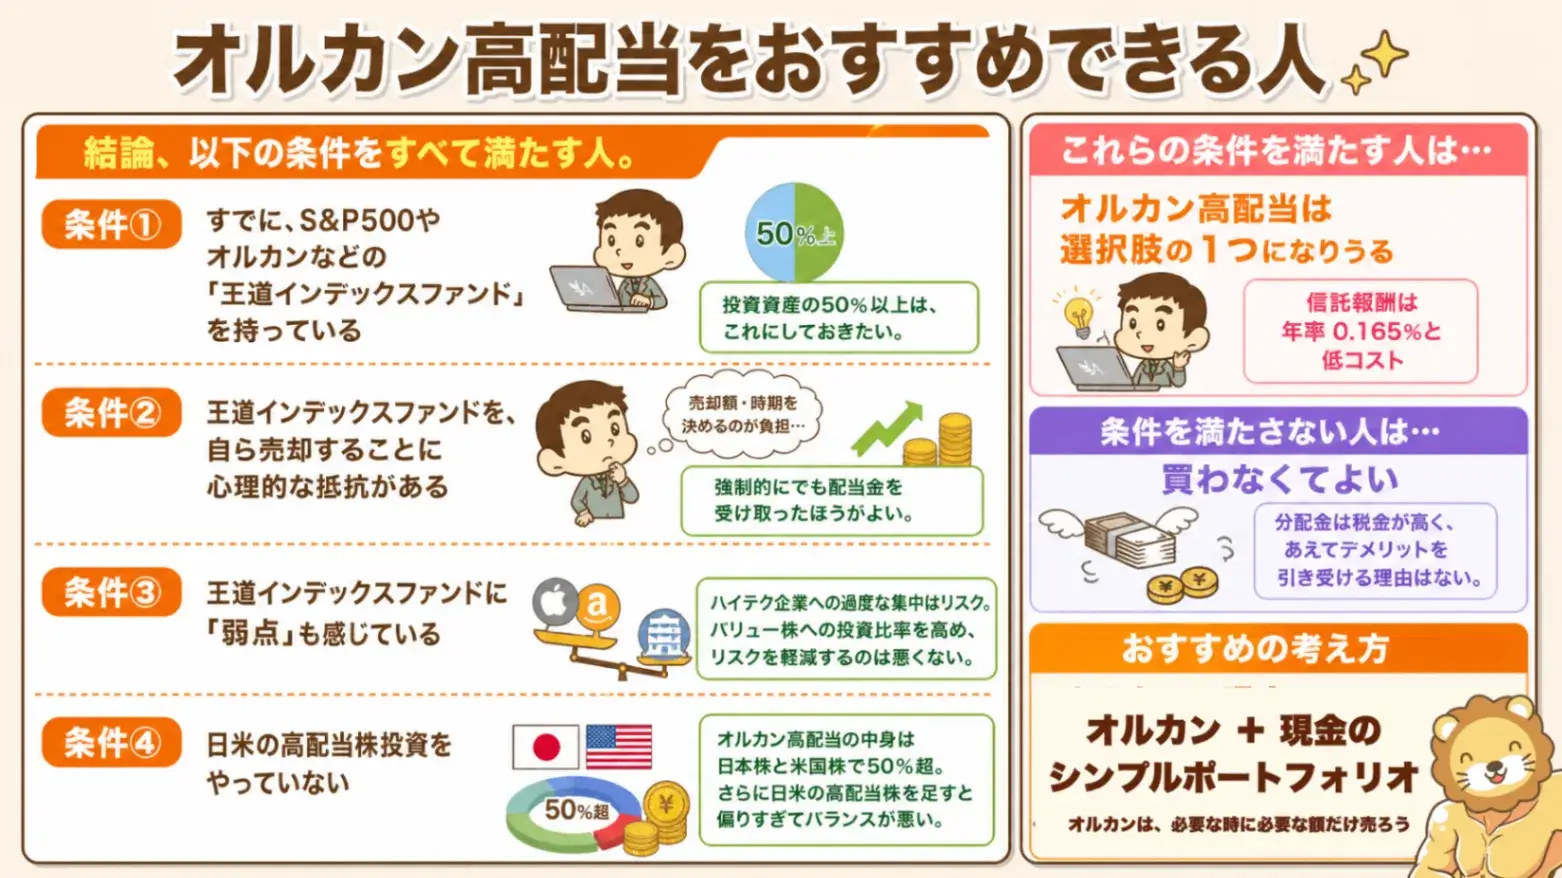
① すでに、S&P500やオルカンなどの「王道インデックスファンド」を持っている
② 王道インデックスファンドを、自ら売却することに心理的な抵抗がある
③ 王道インデックスファンドに「弱点」も感じている
④ 日米の高配当株投資をやっていない
資産形成の主力は、やはり時価総額加重型の王道インデックスファンドです。
投資資産の50%以上は、これにしておきたいところです。
自分で売却額・売却時期を決めることに負担を感じる人です。
節約志向が強すぎて、うっかり死ぬ時に資産最大になりそうな、インデックス売れない症候群の人も当てはまります。
このような人は、強制的にでも配当金を受け取った方が良いです。
そうでないと使わないからです。
王道インデックスファンドは、時価総額の大きな企業をたくさん買い、時価総額の小さな企業はちょっとだけ買うファンドです。
そのため、投資比率が極端に偏ることがあります。
例えば、時価総額のバカでかいアップルやアマゾンなどの、勝ち組IT企業への過度な集中です。
バブルが弾けた時、このようなハイテク企業の株価暴落に巻き込まれて、資産が吹っ飛ぶことになります。
この被害を軽減するために、高配当株のような「割安に放置された成熟企業の株(バリュー株)」への投資比率を高めておくのは悪くありません。
オルカン高配当の中身は、実は日本株と米国株で50%超です。
日米の高配当株にさらにオルカン高配当を足したら、日米の高配当に偏りすぎてバランスが悪くなります。
これらの条件を満たす人にとって、オルカン高配当は「選択肢の1つ」になり得ます。
信託報酬は年率0.165%と、まぁまぁ低コストです。
分配金を出すファンドは、出さないファンドと比べて税金が高くつきます。
あえてこのデメリットを引き受ける理由はありません。
リベ大としては、引き続きオルカン+現金のシンプルポートフォリオをおすすめします。
まとめ
今回は、オルカン高配当について解説しました。
いろいろ話題になっているファンドですが、リベ大としては今のところ、皆さんに「ぜひ買いましょう!」という感じではありません。
今後の運用額や成績は、引き続きウォッチしていくつもりです。
また面白そうなファンドが出たら解説しますので、よろしくお願いします。
まとめ:【2026年 ⑧】お金のニュースを振り返ろう
自分が当たり前だと感じているお金の話が、友人に話してみたら「なんだそのマニアックな話は!」のように変わっていくはずです。
リベ大のオンラインコミュニティ「リベシティ」は、資産を増やす実戦の場として最高の街です。
今回紹介したような最新の情報も飛び交っているので、興味のある人はチェックしてみてください。
それでは、今月も最後はイチロー氏の名言を紹介します。
「小さなことを積み重ねることが、とんでもないところへ行くただ一つの道」
これからもリベ大を通じて、少しずつお金に関して学んでいきましょう。
その結果として、年収が400万円から450万円にアップしたり、年間貯金額が40万円から60万円にアップしたりという成果につながることを願っています。
関連記事
▼今回の記事に興味を持ってくれた人に読んでほしい記事はこちら!
同じ志を持った仲間と一緒に成長していきましょう!
リベ大の書籍
貯める・増やす・稼ぐ・使う・守る…一生お金に困らない「5つの力」の基本をまとめた一冊!

家族みんなが漫画で楽しく学べるお金の教養エンターテインメント!