
皆さんがリベ大で日々学んでいるように、リベ大両学長も日々「お金のノウハウ」を蓄積しています。
今回の記事は、両学長がインプットしたニュースの中から、お得なモノやトレンドを毎月ピックアップしてお届けする人気企画、「お金のニュース」です。
リベ大で紹介するお金のニュースは、以下のテーマに関係したものに絞っています。
- 年収アップ(転職、副業、起業ネタ)
- 貯蓄額アップ(節約ネタ)
- 投資(株式投資、不動産投資ネタ)
- 資産防衛(節税対策、詐欺にあわないための知恵)
今回は2026年の第7弾として、皆さんの資産形成に関係する重要なニュースを厳選しました。
「お金のニュース」は、以下のような人に向けた時間節約記事となっています。
「新聞を読む暇がない」
「ネット記事を見る時間がない」
「読んだけどよく意味が分からなかったから、解説してほしい」
毎月1本、このシリーズの記事を1年間読み続ければ、金融リテラシーが上がるネタを約100本も学べます。
コツコツと積み上げていくことで、毎月確実にレベルアップできるでしょう。
関連記事
目次
解説動画:【見逃してない?】2026年7月・8月 学長が選ぶ「お得」「トレンド」お金のニュース Best7
このブログの内容は、以下の動画でも解説しています!
【2026年 ⑦】お金のニュース
ニュース1:【一体ナゼ?】将来、医療費の自己負担が増えうる「意外な」理由
1つ目のニュースは、2026年6月9日の日本経済新聞から、「延びる健康寿命 医療費の差縮む」です。
高齢者と現役世代の医療費の差が縮んでいるという内容です。
今の医療費は、現役世代の自己負担割合が3割です。
一方で、75歳以上の高齢者は、原則1割負担となっています。
- 高齢者の自己負担割合も、原則1割から、2割や3割に上げるべきだ
- そうしないと、医療制度を維持できない
「高齢者の自己負担割合を上げるべき」という主張の背景は、その多くが「日本の財政が厳しいから」というものです。
しかし今回のニュースは、それとは別の理由で「高齢者の自己負担割合を上げるべき」という話をしています。
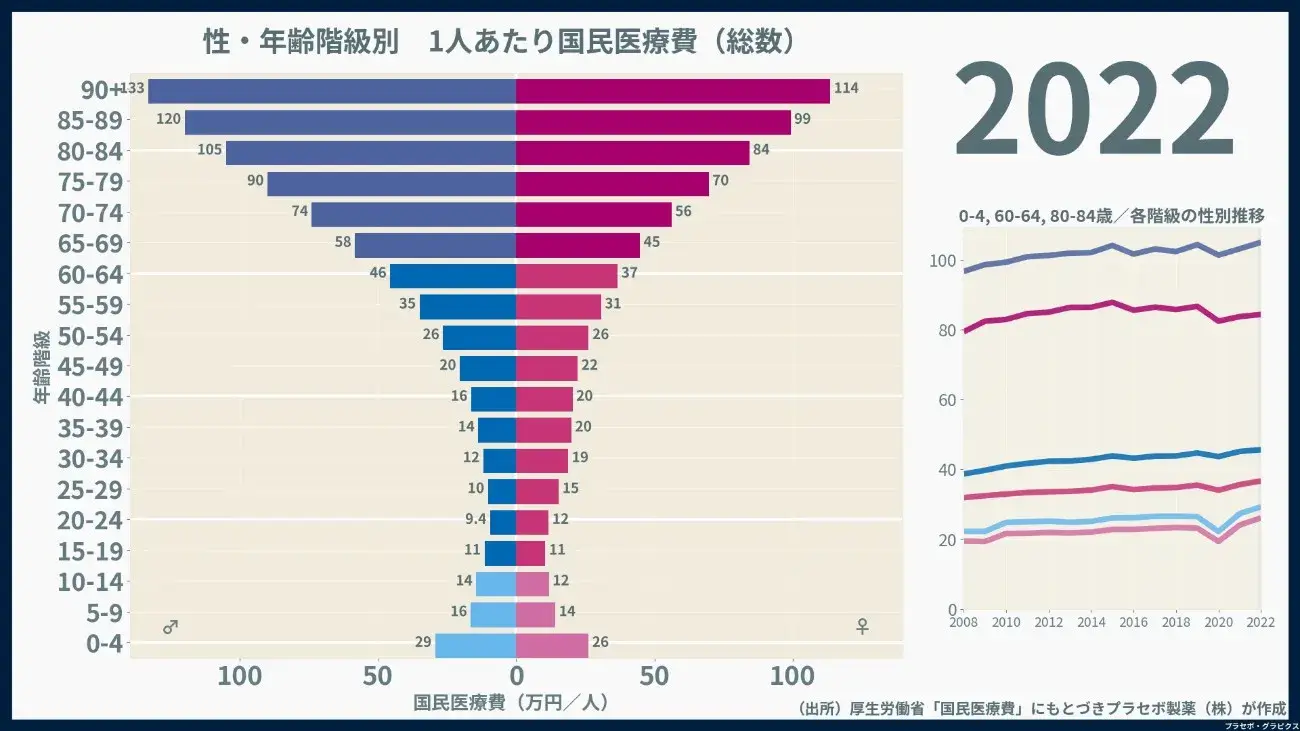
ワイングラスのような形になっているのが分かるでしょうか。
年齢別の医療費は、以下のようなイメージです。
- 0歳〜4歳、生まれてすぐの頃は医療費がそこそこかかる
- 5歳〜40歳ぐらいまではあまり医療費がかからない
- 50歳を超えたあたりから、毎年のように医療費が増えていく
生涯にかかる医療費のうち7割近くは、60歳以降に発生すると言われています。
高齢者の医療費の負担割合が少なく設定されているのは、定年を迎えて収入が少なくなるからだけではなく、医療費がたくさんかかるようになるからでもあるのです。

一般的に収入は年金しかない上に、医療費はものすごくかかるようになります。
このダブルパンチはキツく、国として制度を作ってケアしなければいけないのは間違いありません。
ところが最近の高齢者は、健康寿命がだいぶ延びてきています。
健康寿命とは「健康上の問題で日常生活が制限されることなく生活できる年齢」を指し、2022年は男性が72.57歳、女性が75.45歳と、2007年と比べてそれぞれ2歳程度延びました。
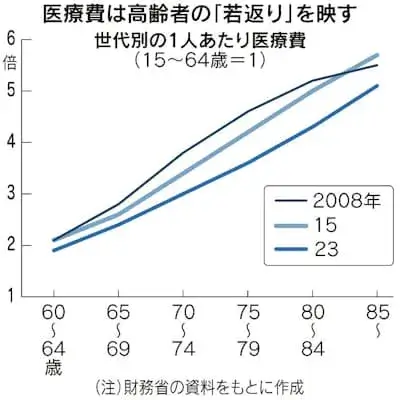
- 縦軸:15歳〜64歳の人の医療費を1とした場合、その何倍の医療費がかかっているか
- 横軸:年齢(5歳区切り)
線が右肩上がりになっているのは、歳を取るにつれて現役世代と比べて2倍、3倍、4倍と医療費がかかるようになっていくからです。
このグラフを見ると、「右肩上がりの線」が2008年 → 2015年 → 2023年と、下に動いていっているのが分かります。
これはつまり、「高齢者の若返りが進んでいる」ということです。今の80歳〜84歳は、15年前の75歳〜79歳のレベルだと言われています。
高齢者の自己負担割合が原則1割なのは、そもそも「医療費がものすごくかかる」というのが背景です。
若返りが進んで医療費が減っているなら、自己負担割合を増やす余地があるワケです。
🏛️ 財務省「70歳以上の自己負担割合について、現役世代と同様に原則3割とすべき」
🏢 健康保険組合連合会「75歳以上は2割負担にUP(80歳以上は1割負担のまま)。3割負担になる対象者は拡大すべき」
高齢者は収入源が限られているため、医療費アップに対する不安が非常に強いのもよく分かります。
実際、自己負担引き上げの改革ハードルは、かなり高いでしょう。
少なくとも、今30代40代の人が「75歳以上」になる時、今と同じ負担割合だとは考えない方が無難です。
制度は変わっていくものだという前提で、将来を考えておきましょう。
- 高齢になっても、十分な資産収入が得られるようにする
- 自己負担割合が2割になろうが3割になろうが、不安なく生活できる財産を築けるようにする
将来、医療費の自己負担割合が下がっていくケースは、今の日本の状況から言って考えられません。
医療費の自己負担割合は上がっていくもの。これを前提に、今のうちからしっかり備えていきましょう。
ニュース2:【見習うべし】社員教育費 商社が突出 昇進にAI資格義務付けも
2つ目のニュースは、2026年6月18日の日本経済新聞から、「社員教育費、商社が突出 他業界の20倍、三菱商事は年70万円」です。
三菱商事の社員教育費が年70万円で、平均の20倍と突出しているようです。
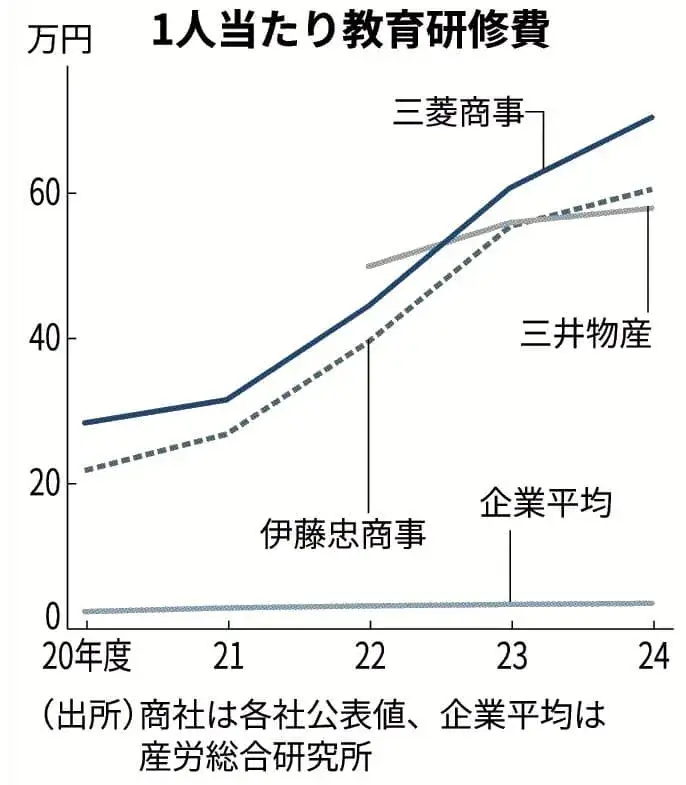
総合商社の数字が、群を抜いているのが分かります。
国内企業3,000社を対象にした2024年度の調査では、回答企業の1人当たり研修費は平均で約36,000円でした。
三菱商事は、その20倍近いお金をかけて社員を教育しています。
ちなみに、メガバンク首位である三菱UFJは約17万円。
電機首位のソニーで約20万円という数字になっています。
- 年間70万円:三菱商事レベル(日本トップクラス)
- 年間20万円弱:メガバンクやソニーレベル(一流企業クラス)
- 年間3万円:平均程度
教育なしで人的資本を強化することは不可能です。
つまり、稼ぐ力は高まりません。
- 会社は、どれだけ自分に研修費をかけてくれているのか?
- 自分は、どれだけ自分に教育費をかけているのか?
数字を把握した上で、「このままで良いのか」自問してください。
アインシュタインは、狂気について以下のように言いました。
狂気とはすなわち、同じ事を繰り返し行い、違う結果を期待することである。
自分に教育費をかけず、毎日同じことを繰り返し行う。
それでいて、違う結果(仕事が楽しくなる、年収が増える)を期待する。
これは冷静に考えると、めちゃくちゃおかしなことです。
この狂気に気づくことが、成長への第一歩です。
ケチらずに、ちゃんと自己投資していきましょう。
面白い話が、もう1つあります。
儲け話を見逃さない天下の三菱商事が、管理職の昇進要件として「AI関連資格の取得」を必須にしました。
大企業なのにこの動きの速さは、さすが商社と言えます。
お金の流れを良く見ている商社が、AIに賭けているワケです。
ちなみに昇進に必要な「AI関連資格」とは、日本ディープラーニング協会が運営する「G(ジェネラリスト)検定」とのことです。
難易度は、それほど高くありません。
- 数理/統計知識
- 法律/契約などの知識
合格ラインは正答率70%程度で、合格までの勉強時間は50時間程度が目安です。
「ちゃんと勉強すれば誰でも受かる」というレベル感と言えます。
去年の時点で、三菱商事は「数年をかけて、経営陣や海外出向者も含めて約5,400人全ての社員に同検定の取得を必須にする」と発表していました。
- 稼ぐために多くの民間資格は不要
- 情弱向け資格ビジネスに騙されるな
- 資格マニアになるのではなく、早く実務経験を積め
そのため、今回皆さんに伝えたいのは「三菱商事のマネをして資格を取ろう」という話ではありません。
伝えたいのは、以下の通りです。
三菱商事のマネをして、AIの資格を取る
「何がホットなテーマなのか見極める目」と「とりあえず勉強してみる」積極性を持つ
この目利き力と積極性は、皆さんが持つべきものです。
AIは、まさに時代のど真ん中にあります。ここに時間とお金をかけるのは、ハズしていません。
- 家計管理
- 日常生活をラクにすること
- 仕事
AIは上記のようにいろいろなところで役に立ちます。
お金の流れを良く見ている商社がこのような動きをしていることは、知っておいて損はありません。
今回の話を受けて、ぜひ自分自身を振り返ってみてください。
確認してほしいのは、以下の2点です。
- 年間、自分にいくら教育費を使っているか?
- どのようなテーマを学んでいるか?
例えば、以下のような状態です。
🤔 年間、1円も使っていません
🤔 学んでいるテーマなんてありません
🤔 ホットなテーマ、そもそも知りません
そのような状態を続けて明るい未来を期待するのは、まさにアインシュタインの言う狂気です。
未来を変えたければ、行動を変えましょう。そのために必要なのが、自己投資です。
ニュース3:【価格破壊】日本で米国株取引の手数料、ついに「無料」に
3つ目のニュースは、2026年7月10日の日本経済新聞から、「米ウィブル、米国株の取引手数料ゼロ 今月から、国内証券で初 日本進出3年で攻勢」です。
米スマートフォン証券のウィブルが、日本で米国株式の取引手数料を無料にするというニュースです。
結論として、「ウィブルで証券口座を開設しよう」という話ではありません。
今回のニュースのポイントは以下の通りです。
- 資産形成の天敵である「手数料」がどんどん安くなり、ますます皆さんの資産形成が捗る
- 投資をやる人とやらない人の差が、ますます大きく広がる世界になる
今、日本株の取引に関しては、取引手数料を無料にしている証券会社があります。
- SBI証券
- 楽天証券
- 三菱UFJ eスマート証券
トヨタ株を300万円分買おうが、ソフトバンクグループ株を500万円分買おうが、手数料は一切かかりません。
一方で、米国株の手数料はきっちり有料です。大手ネット証券では、約定代金の0.5%前後の取引手数料を取っています。
これに加えて、為替手数料を取っている会社も多くあります。
日本株と比べて、取引コストが高いのが米国株投資です。
ウィブルは2016年に米国で誕生したスマートフォン証券。株式投資ができるアプリの総ダウンロード数は世界で5,500万件で、最大の特徴は株式取引の手数料を無料にした「ゼロコミッション」です。
日本では2021年にマディソン証券(旧ヤマゲン証券)を買収し、社名をウィブル証券に変えています。
このウィブル証券が、7月下旬から米国株式の現物取引と信用買い取引の手数料を無料にしました。
対象は米国株とETFの約7,000銘柄です。
この点について、競合のmoomoo証券が金融庁から行政処分を受けたことが影響しているようです。
競合が不祥事を起こしている間に、「今がチャンス、ユーザーを囲い込んでしまおう」というワケです。
この話を聞いて、以下のように感じた人もいるかもしれません。
🤔「たかが数千円の手数料の話、どうでも良いでしょ」
2026年時点で、昔は手数料がかかったものの、今は(うまくやれば)手数料がかからなくなっているサービスは少なくありません。
お金周りの話で言えば、以下のような手数料が挙げられます。
- 銀行の振込手数料
- ATMの入出金手数料
- 投資信託の購入時手数料
- クレジットカードの年会費
- 外貨預金の為替手数料
- 日本株の取引手数料
これらの手数料、「賢いユーザー」はほとんど払っていません。
一方で、不勉強な人は、相変わらず余計な手数料を払い続けています。
アメリカの100ドル札の顔になっているベンジャミン・フランクリンは、以下の言葉を残しています。
わずかな水漏れが、大きな船を沈めることがある
仮に月に5,000円、何かに「余計な手数料」を払っているとしましょう。
22歳で就職した場合、以下の2つのケースを比べてみます。
- 43年間、「余計な手数料」を払い続けた場合
- 「余計な手数料」を払わず、月5,000円でオルカンなどを積み立て続けた場合
余計な手数料を払ったせいで、これだけのお金をうっかり失っているのです。
小さな穴が、船 (=人生)を沈める良い例です。
マネーリテラシーの高い人は、以下の2つをしっかり区別しています。
- 払うべきお金
- 払う必要のないお金
この区別がつかない人は、いつまで経ってもお金持ちにはなれません。
金融関係の手数料は、今やその大半が「払う必要のないお金」になってきています。
冒頭でも伝えましたが、「今すぐにウィブル証券で口座開設を」という趣旨ではありません。
総合力を考えると、以下のような点から楽天証券やSBI証券などにまだ分があるからです。
- セキュリティ
- 顧客対応
- アプリやサイトのUI
- 入出金のしやすさ
取引手数料の無料化に関しては、ウィブル証券の調子次第で、楽天証券やSBI証券が追随していく可能性も十分にあります。
ちなみに、VOOやVTなど、人気の高い一部の米国ETFに関しては、楽天証券やSBI証券でもすでに買付手数料は無料です。
- 世の中のトレンドをしっかり押さえること
- 「払わなくて良い手数料」を見極められるようになること
ニュース4:【注意点アリ】米国株、12月から23時間取引が可能に
4つ目のニュースは、2026年7月18日の日本経済新聞から、「米株23時間取引、12月開始 優良企業、東証を素通りも」です。
米国市場に上場する株式の「23時間取引」が、12月6日に始まるというニュースです。
- どういう話なのか?
- 個人投資家のメリット3選
- 注意点
まずは、以下のグラフをご覧ください。
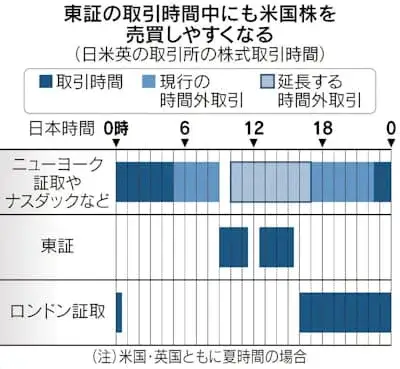
濃いブルーの部分が、「メインで取引できる時間帯」です。
株の取引には、以下の大前提があります。
24時間いつでも自由にできる
ニューヨーク、東京、ロンドンなど、市場によって取引できる時間が決まっている
- 前場(ぜんば):9:00〜11:30
- 後場(ごば):12:30〜15:30
「メイン」と言うからには、サブの時間帯もあるワケで、それを「時間外取引」と言います。
SNSなどを見ていると、15:30に場が終わった後にもかかわらず、以下のように叫んでいる人がいます。
💦「〇〇株が暴落してる!!!」
時間外取引は、メインの時間帯と違って取引参加者が少ないため、以下のデメリットがあります。
- 流動性が低い
→ 売りたい時に売りたい価格で売れない
→ 買いたい時に買いたい価格で買えない
→ 結果、売買が成立しにくい - 価格が急変しやすい
しかし、取引自体は可能です。
経済ニュース、企業の決算発表、地政学的リスクなど、株価に大きな影響を与える話題に「タイムリーに対応できる」のです。
そして今回、アメリカ市場における時間外取引が大幅に延長されることになりました。
あらためて、以下のグラフをご覧ください。
濃い青線・薄い青でハイライトされた部分が、延長される時間帯です。
今回の時間外取引延長によって、米国市場では「23時間取引」が可能になります。
「主要な株式市場」がここまでずっと開きっぱなしになるのは、人類史上初のことです。
米国株の通常取引は、日本時間の深夜から早朝にかけて行われています。
そのため、会社員などの個人投資家がリアルタイムで株価を見ながら売買するのは、肉体的な負担が大きいのが実情です。
一方、23時間取引が導入されれば、東証の取引時間中(日中)や夕方の隙間時間に、リアルタイムの株価を見ながら落ち着いて注文を出せるようになります。
今後は、以下の2つをリアルタイムで比較できるようになります。
- 日本株市場における日本企業(例:トヨタ)の株価の動き
- 米国株市場における米国企業(例:テスラ)の株価の動き
同業のライバル会社の比較がしやすくなるワケです。
リスクヘッジや利益確定といったトレードを、より高い精度で行えるようになります。
日本経済新聞には、以下のように書かれています。
📰「世界中の才能を集める米大リーグのように、マネーや優良企業が母国市場を素通りして米国に向かう動きが加速する可能性がある」
📰「世界のマネーや企業がこぞって「大リーグ」である米国市場を目指すようになれば、米国以外はすべて「マイナーリーグ」や「ローカルリーグ」の地位に甘んじることになりかねない」
(出典:日本経済新聞「米株23時間取引、12月開始 優良企業、東証を素通りも」)
世界最大の株式市場が、23時間オープンしているということは、有力企業は、わざわざマイナーな株式市場で上場しなくても、皆アメリカで上場すれば良くなります。
最後に注意点です。
リベ大がお伝えしたいのは、以下の1点だけです。
🦁 株中毒にならないように!
ずっと株価が動いていたら、ずっと気になり、SNSや掲示板、株価チャートに張り付いて、離れられなくなる人が増えるはずです。
短期的に「売買」を繰り返すのは、トレードという「仕事」です。
短期トレードによる利益を狙うのは、肉体的・精神的な負担が重く、ここで得た収入は苦労所得と言っても良いくらいです。
確かに、株式市場が開いている時間が長くなれば、便利にはなります。
そして、株について考える時間が長くなればなるほど、「人的資本の成長は止まっている(なんなら、下がっている)」ことも認識しておきましょう。
5年10年と株で儲けることを考え続けてきた人が、副業や出世・転職などで収入アップさせるのは無理だからです。
株式市場が何時間オープンしていようが、リベ大がおすすめするスタンスは変わりません。
- 広く分散されたインデックスファンドを買って、放置する
- 株価もSNSも見ない
アメリカ市場が23時間オープンするようになったら、SNSの雑音が増えるでしょう。
しかし、振り回されたら絶対にダメです。
時間、メンタル、お金の全てが削られるリスクがあるからです。
くれぐれも、株中毒にならないようにご注意ください。
以下のスタンスでのんびりと利益を得ていきましょう。
- 金融大国アメリカの成長に、乗っかる
- インデックスファンドを買って、放置する
ちなみに7月21日には、ロンドン証券取引所グループが新たな24時間型取引施設「London Stock Exchange 24」を立ち上げる計画を発表しました。
世界で、投資マネーの奪い合いが始まっています。
ニュース5:衆院議員、平均資産額は3278万円!この数字に意味がない5つの理由
5つ目のニュースは、2026年7月21日の讀賣新聞オンラインから、「2月に当選の衆院議員、平均資産額は609万円増の3278万円……トップは自民・逢沢一郎氏」です。
2026年2月に当選した衆議院議員の平均資産額が3,278万円、というニュースです。
- 7月21日、衆院議員465人の資産等報告書が公開された
- 1人あたりの平均資産額は3,278万円
- 前回から609万円増えた
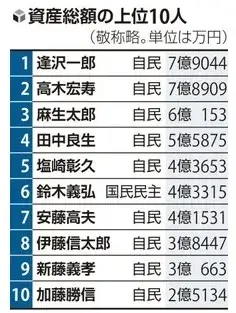
- トップは自民党の逢沢一郎氏で、7億9,044万円
- 資産総額上位10人は以下画像の通り
このニュースを受けて、ネットでは以下のような話が出ています。
👤「政治家、カネもってんなぁ」
👤「こんな奴らに庶民の感覚が分かるわけない」
定期預金が報告の対象になっている一方で、流動性の高い普通預金などは対象「外」です。
例えば、以下のような持ち方をしている議員の資産額は、1,000万円になります。
- 普通預金1億円
- 定期預金1,000万円
国債などの債券が資産総額に含まれる一方で、株式は資産総額に含まれません。
厳密に言うと、「銘柄や株数」を書き込む欄はあります。
しかし、「額面や時価を書け」となっているワケではないため、総額としての金額が出ないのです。
土地や建物は、「固定資産税評価額」などで評価されます。
一般に、実際の市場価格より「固定資産税評価額」の方が低くなります。
- 固定資産税評価額は4,000万円
- ところがどっこい、実際の市場価格は1億円
このようなケースはいくらでもあります。
閣僚の場合は配偶者なども対象になりますが、国会議員の場合は原則として「本人名義」のみが報告対象です。
証明書の添付が義務付けられておらず、自己申告でOKです。
もともと、この制度は以下のような目的(趣旨)で作られたものです。
- 政治に対する国民の信頼を高めるため
- 不正な蓄財や利益誘導を防ぐため
- 政治資金の透明性を確保するため
しかし、完璧に形骸化しており、現状なんの実態も表していません。
意味がない数字なので、見る必要もありません。
時間を無駄に使う人は、お金持ちにはなれません。
「人の財布を覗く」時間は、典型的な「ムダな時間」です。
時間をムダにするだけではなく、メンタル的にも良くありません。
- 嫉妬心が湧く
→ どうして自分ではなく、この人がこんなに儲けて… - なんなら、怒りすら湧く
→ なんでこんな最低のやつが、こんなにお金を! - 稼ぐことをやめてしまう
→ お金持ちはズルい奴ら!お金は汚いもの。私にお金なんて必要ない!
国会議員の財布を覗くのは、権力の監視という点で意味があるかもしれません(今の制度では全く意味がありませんが)。
しかし、一般人の財布に関しては、覗いたところで百害あって一利なしです。
SNSなどで、収入・資産自慢をしている人をよく見かけますが、国会議員と同じく、そもそも本当のことを言っているか確認のしようもありません。
- 本当かどうか分からない情報をわざわざ見に行く
- 感情を乱されに行く
とあるお金持ちが、「怒りや嫉妬は、貧乏人の娯楽」と言っていました。
言い方はキツいですが、その一方で真実も混ざっています。
メディアやネットに振り回されて、変な娯楽に付き合うのはやめましょう。
お財布の健康もメンタルヘルスも、守る方法はシンプルです。
ニュース6:【あなたも払う】いつの間にか増税 「防衛特別所得税」って知ってる?
6つ目のニュースは、2026年7月22日の文化放送ニュースから、「防衛増税、現役世代の負担を大きくしていいのか」です。
防衛増税について、「現役世代」の負担を大きくして良いのか?というニュースです。
というワケで、アンケートです。皆さんは、「防衛特別所得税」を知っていますか?
① 名前も内容も、知っている
② 名前は聞いたことがあるが、内容は知らない
③ ぶっちゃけ、初めて聞いた
①の人は、ほとんどいないのではないでしょうか。
人生で最も大きな支出の1つが、税金です。しかし増税は、皆さんが知らないうちにスーッと進んでいきます。
内容をきちんと理解しておかないと、お金持ちにはなれません。
- 目的:防衛費の財源の一部として
- いつからいつまで:2027年1月から、当分の間
- いくら:所得税額の1%相当額を
- 誰が:個人が納める
上記のような、新しい税金です。
年収600万円の人が納める所得税は、ざっくり15万円です。
防衛特別所得税は「所得税額の1%」なので、この例では15万円 × 1% = 1,500円になります。
税負担は利益の1%弱を今までより多く取られるイメージで、結構重いです。
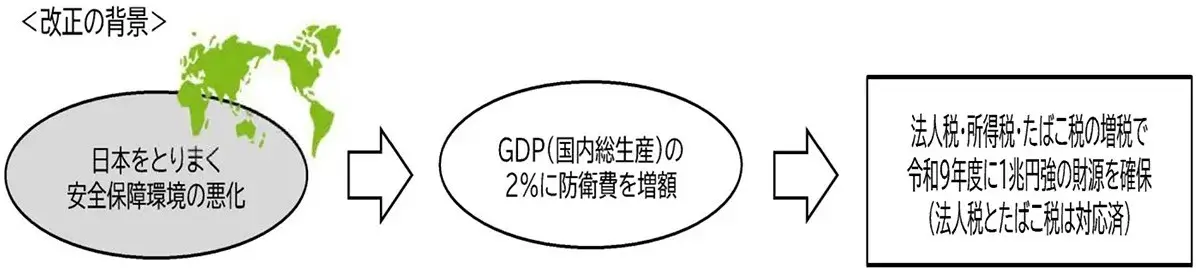
GDPの2%を防衛費にするために、法人税・所得税・たばこ税を増税して財源を確保する。これが政府の狙いです。
ここまでの内容で、以下のように感じた人もいるでしょう。
🤔「所得税の1%くらい、大した話ではないでしょ」
🤔「年間数千円なら、払うよ。国を守るためには必要なお金でしょ」
しかし、リベ大はこの件に関して、別の観点から見てみます。
皆さんは、「復興特別所得税」を知っているはずです。
東日本大震災の後に「復興の財源」として作られた税金で、概要は以下の通りです。
- 税率:所得税の2.1%
- 期間:2013年から2037年まで
どういうことかと言うと、防衛特別所得税が以下のような徴収方法になったからです。
- 今まで:復興特別所得税2.1%
- 2027年1月以後:復興特別所得税1.1% + 防衛特別所得税1.0%
政府の言い分は、以下のようなもののようです。
🏛️「今回の話は、増税ではありません!」
🏛️「もともと2.1%徴収していた復興特別所得税に、新たな内訳を作っただけです」
🏛️「復興特別所得税1.1% + 防衛特別所得税1.0% = 2.1%!ね?負担増えてないでしょ?」
しかし、このようなことをしたら、今度は復興財源が足りなくなります。
復興のための税金を防衛費に充てることにしたのですから、当然です。
結局、復興特別所得税の期間は10年延長されることになりました。
2037年までの予定だった税金が、2047年まで延長されたのです。
国はこのように、本当にややこしい税金の取り方をします。
後ろめたいことがないなら、もっと分かりやすく、堂々と税金を取ってほしいものです。
防衛特別所得税は、税金を取る期間が2027年から「当分の間」となっています。
そのような曖昧な決め方があるか、とツッコみたくなります。
実はこのようなやり方は、万国共通「政府の得意技」です。
- 曖昧に、ゆるっと始める
- 既成事実化して、延々と取り続ける
- なんなら、隙を見て税率を上げる
いつかどこかで見た景色でしょう。
今回のように、ややこしい税金の取り方をされて、このような期間設定をされると、モヤっとする人も多いはずです。
しかし、「納めれば納めるほど良いのか」というと、それは別の話です。
今回の話をきちんと知っていた人は、どれくらいいたでしょうか?
お金の話に敏感な皆さんですら知っている人が少ないのであれば、世間一般でどうかは推して知るべしです。
そのため国民サイドとしても、いついかなる時も全力で節税するくらいの温度感でちょうど良いでしょう。
全力の攻撃と、全力の防御。
その均衡点で、ちょうど良い納税が実現されるワケです。
相手が本気なのにこちらが気を抜いていたら、以下のようになるのは当たり前です。
- 税金を取られすぎる
- 自分の生活が厳しくなる
今もどこかで、増税のタネが生まれています。
そして今もどこかで、増税の話が進んでいます。
一方、税金に詳しい人たちはいつも節税方法を考えています。
増税の重みに生活を潰されないように、しっかり知識を蓄えていきましょう。
ニュース7:【要注意】デイトレをやると「人生の敗者感」を味わうリスク高まります
7つ目のニュースは、2026年8月6日のTBS CROSS DIG with Bloombergから、「株式投資、若年男性の自信喪失の原因に-6割超が「人生の敗者」自認」です。
「株式投資」と「若い男性の自信喪失」に、強い相関があることが分かったそうです。
アメリカのシンクタンク、家族研究所が「18歳〜29歳の男性2,000人」を対象に調査を実施しました。
調査の結果は以下の通りです。
- 4人に1人(約500人)が毎日株式を売買している
- そのうち64%(約320人)が、自分は「人生の敗者だ」と感じている
結論、以下のような人は株でますます自信を失う可能性が高いです。
- 株式投資を、人生一発逆転の道具とみる人
- デイトレをする人
先ほどの調査結果は「ギャンブルをやる人」の回答と非常に似ているそうです。
スポーツや各種イベントへの賭けを含め、「毎日ギャンブルをする」と答えた若年男性のうち66%が、同じような苦悩を抱えているとのことです。
- 株を毎日やっている人 → 64%が自分を人生の敗者と感じる
- 毎日ギャンブルをしている人 → 66%が自分を人生の敗者と感じる
本質的に、この2人は似通ったことをしています。
若い男性は、以下のようなステップで「人生の敗者」という苦難に進んでいくケースが多くあります。
① 教育の不足
→ 十分な教育が受けられず、周囲から遅れをとる
② 雇用機会の不足
→ 教育の不足により、条件の良い仕事が得られない
③ 一発逆転
→ ギャンブルや株で、一発逆転を狙うしかなくなる
④ 絶望
→ 負けが続き、お金を失い、ますます追い詰められる。人生の敗者へ
① 自分を再教育する
② インデックスファンドに長期投資する
自分を「教育」して、スキルや専門性を高めます。
それによって良い雇用を得たり、副業を始めたりして、稼ぐ力を高めるワケです。
今の時代、教育コストは驚くほど下がっています。
本屋やYouTubeを覗けば、安くて優秀な教材はいくらでもあります。
人生一発逆転狙いの株式投資(個別株への集中投資、ハイレバレッジ投資、デイトレなど)に使う
インデックスファンドを買って、長期保有する
以下のような行動を続けていれば、負け続けるのは当然です。
- 収入を高めるための努力をしない
- ノーベル経済学賞を受賞した理論を根拠にした、しっかりした投資法(インデックス運用)を選ばない
- 怪しい業者、怪しい情報商材屋、怪しい投資家が発信する「一発逆転」の投資法を選ぶ
👤「破産したくなければ、まず“破産する投資法”を思いつく限り考える」
👤「次に、それと“逆”のことをやる」
👤「そうすれば、絶対に破産しない」
これと同じ話で、「人生の敗者」にならない方法も単純です。
「確実に人生の敗者になる方法」を考えれば良いのです。
- 勉強しない(収入アップの努力をしない)
- 一発逆転のギャンブルを続ける
しかし、以下のように感じる人もいるでしょう。
🤔「そんなことは分かっているよ!」
🤔「親のようなことを言わないで!」
🤔「そうならざるを得ない事情・状況もあるんだよ!」

リベ大は、今後も以下のような発信を続けていきます。
- どこに教育のチャンス(収入アップのチャンス)があるのか
- どこに投資の落とし穴があるのか
今回のニュースから、気を付けるべきキーワードは、以下の2つです。
- 人生一発逆転
- デイトレ
人生の満足度を低下させたくなければ、くれぐれもご注意ください。
集中投資やデイトレのような刺激の強い投資法は、
😖「ツラいのにやめられない」
😖「やらない方が良いと分かっているのにやめられない」
という状態になってしまいます。
まとめ:【2026年 ⑦】お金のニュースを振り返ろう
自分が当たり前だと感じているお金の話が、友人に話してみたら「なんだそのマニアックな話は!」のように変わっていくはずです。
リベ大のオンラインコミュニティ「リベシティ」は、資産を増やす実戦の場として最高の街です。
今回紹介したような最新の情報も飛び交っているので、興味のある人はチェックしてみてください。
それでは、今月も最後はイチロー氏の名言を紹介します。
「小さなことを積み重ねることが、とんでもないところへ行くただ一つの道」
これからもリベ大を通じて、少しずつお金に関して学んでいきましょう。
その結果として、年収が400万円から450万円にアップしたり、年間貯金額が40万円から60万円にアップしたりという成果につながることを願っています。
関連記事
▼今回の記事に興味を持ってくれた人に読んでほしい記事はこちら!


同じ志を持った仲間と一緒に成長していきましょう!
リベ大の書籍
貯める・増やす・稼ぐ・使う・守る…一生お金に困らない「5つの力」の基本をまとめた一冊!


家族みんなが漫画で楽しく学べるお金の教養エンターテインメント!